Seppur con un ritardo che passerà alla storia, anche quest’anno sono state pubblicate, con D.I. 29 maggio 2026 (G.U. n. 133/2026), le c.d. retribuzioni convenzionali. Si tratta di imponibili preordinati – il cui variare è in funzione dell’inquadramento dei lavoratori di interesse e del settore merceologico della società di provenienza – che in alcune situazioni si sostituiscono alla retribuzione imponibile effettivamente corrisposta dal datore di lavoro. Le fattispecie di applicazione fanno innanzitutto capo alla casistica del lavoratore all’estero.
Introduzione
Siamo nel 1987 quando il Governo Goria introduce per la prima volta in Italia, con il D.L. n. 317/1987 (poi convertito con Legge n. 398/1987), le retribuzioni convenzionali. Sono così comunemente denominati quei valori retributivi, annualmente stabiliti e revisionati dal Ministero del Lavoro, utilizzati come base per il calcolo dei contributi previdenziali e, a determinate condizioni, anche per la tassazione del reddito di lavoro dipendente dei lavoratori impegnati in missioni all’estero.
L’obiettivo originariamente perpetrato dal Governo Goria, tuttora in essere, è quello di tutelare, proteggere e garantire la sussistenza di una copertura pensionistica dei lavoratori italiani inviati in Paesi extra-comunitari con i quali l’Italia non risulta firmataria di accordi bilaterali di sicurezza sociale. Sono così denominate le intese convenute tra Stati atte a definire quali disposizioni previdenziali debbano trovare applicazione nei casi di svolgimento di attività lavorativa nel territorio dell’uno e/o dell’altro Stato da parte di lavoratori (in alcuni casi cittadini) provenienti dall’uno e/o dall’altro Stato. All’interno di queste intese possiamo, dunque, trovare principalmente:
- indicazione del dove debba essere versata la contribuzione previdenziale in pendenza di attività lavorativa svolta all’estero (ovvero quale legislazione, tra gli Stati coinvolti, sia applicabile al rapporto di lavoro);
- disposizioni relative ad aspetti pensionistici. In particolare concernenti la possibilità, ed eventualmente le modalità operative, di richiedere la c.d. totalizzazione della contribuzione versata (strumento utile in quanto permette di sommare i periodi di lavoro e di contribuzione versati in diversi Stati al fine di raggiungere i requisiti minimi di accesso alla pensione), eventuale conteggio di prestazioni pro-rata, disposizioni in materia di esportabilità della pensione.
A livello più generale, la presenza degli accordi bilaterali fornisce chiarezza e consente di evitare il doppio versamento dei contributi (sia in Italia, considerando un rapporto originato in Italia, che all’estero, inteso come luogo di lavoro in forza delle disposizioni ivi vigenti).
Le retribuzioni convenzionali hanno assunto rilevanza fiscale solo in un secondo momento, circa 13 anni dopo, con la Legge finanziaria 2001 (Governo Amato II). In tal sede, nel rivedere l’art. 51, TUIR (rubricato “Determinazione del reddito di lavoro dipendente”), è stato aggiunto il comma 8-bis, introducendo così una disposizione di gran portata nel panorama normativo italiano di settore.
Il meccanismo delle retribuzioni convenzionali
Come previsto all’art. 4, D.L. n. 317/1987, il Ministro del Lavoro e della Previdenza sociale, di concerto con il Ministro del Tesoro e delle Finanze, emana annualmente un Decreto recante i valori delle retribuzioni convenzionali vigenti di anno in anno. Gli importi sono determinati con riferimento e comunque in misura non inferiore ai CCNL di categoria raggruppati per settori omogenei.
I valori così definiti si sostituiscono, in particolari circostanze, alla retribuzione effettivamente percepita dai lavoratori e sono presi come riferimento per il calcolo:
- dei contributi dovuti per le assicurazioni obbligatorie dei lavoratori italiani operanti all’estero, ai sensi del D.L. n. 317/1987, convertito dalla Legge n. 398/1987;
- delle imposte sul reddito da lavoro dipendente, ai sensi dell’art. 51, comma 8-bis, TUIR.
Questo meccanismo trova applicazione esclusivamente nei settori merceologici indicati dal Decreto ministeriale annualmente rinnovato, ovvero:
- commercio;
- industria;
- industria edile;
- autotrasporto e spedizione merci;
- credito;
- assicurazioni;
- commercio-terziario;
- trasporto aereo;
- agricoltura;
- industria cinematografica;
- spettacolo;
- artigianato;
- giornalismo.
All’interno dei vari settori i valori variano in base all’inquadramento del lavoratore interessato (qualifica alternativamente dirigenziale, impiegatizia, operaia, oppure corrispondente alla classificazione di quadro).
A seconda del settore, le retribuzioni convenzionali si trovano scaglionate in fasce o in livelli.
Quando la divisione è in fasce, ai fini dell’individuazione dell’importo corretto, le indicazioni dell’INPS e del Ministero del Lavoro (circolare n. 72/1990) sono di definire le fasce di retribuzione a partire dalla “retribuzione nazionale”. Si fa così riferimento al trattamento economico determinato dal Contratto collettivo applicato dal datore di lavoro in relazione allo specifico inquadramento professionale del lavoratore esaminato. La retribuzione considerata deve risultare «comprensiva degli emolumenti riconosciuti per accordo tra le parti», con esclusione dell’indennità estero, corrisposta al lavoratore. L’importo così calcolato deve essere diviso per 12, determinando così il valore mensile effettivamente erogato al lavoratore.
Pertanto, ai fini dell’individuazione della retribuzione convenzionale, corrispondente di volta in volta al caso esaminato, è necessario considerare l’importo risultante dal rapporto tra la normale retribuzione che l’interessato avrebbe percepito in Italia, moltiplicata per il numero di mensilità, stabilite dal CCNL di riferimento (alternativamente 13 o 14), diviso in dodicesimi.
Ciò comporta che, qualora il datore di lavoro riconosca al proprio dipendente dei benefit, questi emolumenti non subiscono alcun assoggettamento autonomo, poiché il loro ammontare è ricompreso forfettariamente nella retribuzione convenzionale.
ESEMPIO 1 – Individuazione della retribuzione convenzionale
Un lavoratore, assunto alle dipendenze di una società italiana, viene distaccato per un periodo pari a 2 anni presso una società sita in Perù.
La società italiana di provenienza opera nel commercio e il lavoratore è un impiegato di concetto, assunto con secondo livello del CCNL Commercio.
Senza entrare in questo momento nel merito della gestione a livello fiscale, l’esempio è un classico caso di applicazione del D.L. n. 317/1987, poiché Italia e Perù non risultano firmatarie di alcun accordo bilaterale in materia previdenziale. Pertanto, di fatto, il lavoratore risulta distaccato presso uno Stato extra-comunitario non convenzionato.
Al fine del calcolo della contribuzione, che ai sensi dell’art. 1, D.L. n. 317/1987, deve essere obbligatoriamente versata in Italia, si assumono come riferimento le retribuzioni convenzionali in luogo della retribuzione effettivamente corrisposta dalla società italiana.
Individuate, quindi, le fonti cui si deve far riferimento, al fine di definire la retribuzione convenzionale corretta per il caso, è necessario verificare:
- il settore di appartenenza dell’azienda: nel caso in esempio commercio;
- la qualifica e il livello del lavoratore: nell’esempio, impiegato di concetto, assunto con secondo livello del CCNL Commercio. A questo fine, sono utili un recente prospetto paga del lavoratore e il contratto di assunzione.
Poiché verificando le retribuzioni convenzionali, i valori corrispondenti al settore commercio risultano suddivisi per livello, come visibile dalla tabella di seguito:
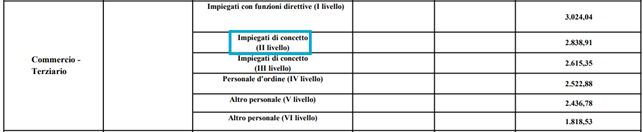
Nel caso in esempio è sufficiente fare riferimento al valore ivi indicato.
Principio di non frazionabilità delle retribuzioni convenzionali
Le retribuzioni convenzionali stabilite dal D.I. sono valori mensili. Come indicato dell’INPS con la circolare annualmente pubblicata[1] in ricezione del D.I. recante i valori annuali delle retribuzioni convenzionali, il valore convenzionale può essere rapportato a giornata solamente nei seguenti casi:
- assunzione, cessazione del rapporto nel corso del mese;
- trasferimento da o verso l’estero avvenuti nel corso del mese.
Al ricorrere di queste circostanze, l’imponibile mensile dev’essere diviso per 26 giornate e il valore ottenuto dev’essere moltiplicato per il numero dei giorni, domeniche escluse, compresi nella frazione di mese interessata.
Al di fuori dei casi sopra riportati vige il principio di non frazionabilità delle retribuzioni convenzionali.
Retribuzione convenzionale e indennità di preavviso
Ai fini dell’individuazione della retribuzione convenzionale da assumere per procedere al calcolo della contribuzione, laddove sono previste fasce di retribuzione, la retribuzione dell’ultimo mese e l’indennità non devono essere cumulati, ma per ciascuno di essi dev’essere determinata la relativa fascia retributiva[2].
Per quanto riguarda l’indennità in questione, la fascia di retribuzione convenzionale si determina:
- dividendo l’importo dell’indennità per il numero dei mesi ai quali il preavviso si riferisce;
- confrontando il valore ottenuto con le fasce di retribuzioni convenzionali al fine di individuare la fascia in cui tale valore si colloca.
L’importo di cui al punto 1 deve, poi, essere assoggettato a contribuzione sulla base del corrispondente valore convenzionale e, al fine di determinare la misura dei contributi dovuti sull’intera indennità, il quantum contributivo relativo al predetto valore convenzionale dev’essere moltiplicato per il numero dei mesi cui il preavviso si riferisce.
La contribuzione in tal modo determinata dev’essere aggiunta a quella relativa all’ultimo periodo di paga, ma attribuita, ai fini dell’accredito dei contributi assicurativi a favore del lavoratore, al periodo cui essa si riferisce[3].
Variazioni della retribuzione convenzionale e operazioni di conguaglio
Come afferma l’INPS[4] ci sono alcune casistiche in cui la retribuzione convenzionale originariamente individuata, in applicazione dei criteri suesposti, può subire delle variazioni. Si tratta, nello specifico, dei seguenti casi:
- passaggio da una qualifica all’altra nel corso del mese;
- mutamento nel corso del mese del trattamento economico individuale da CCNL, nell’ambito della qualifica di “quadro”, “dirigente” e “giornalista”, o per passaggio di qualifica.
In queste circostanze dev’essere attribuita, con la stessa decorrenza della nuova qualifica o della variazione del trattamento economico individuale, la retribuzione convenzionale corrispondente al mutamento intervenuto.
Si inserisce, inoltre, tra queste casistiche l’eventuale maturazione nel corso dell’anno di compensi variabili (ad esempio, lavoro straordinario, premi, ecc.). Infatti, poiché questi importi non risultano inclusi all’inizio dell’anno nel calcolo dell’importo della retribuzione globale annuale da prendere come base per l’individuazione della fascia di retribuzione applicabile (come avviene, invece, per gli emolumenti ultra mensili), l’INPS afferma la necessità di provvedere a rideterminare l’importo della retribuzione nazionale da assumere come riferimento includendo anche le predette voci retributive e dividere il valore così ottenuto per 12 mensilità.
Pertanto, se, per effetto di tale ricalcolo, si dovesse determinare un valore retributivo mensile che comporti una modifica della fascia da prendere a riferimento nell’anno per il calcolo della contribuzione rispetto a quella adottata, si renderà necessario procedere a un’operazione di conguaglio per i periodi pregressi a partire dal mese di gennaio dell’anno in corso.
L’INPS fornisce, inoltre, indicazioni operative da applicare nel caso in cui il datore di lavoro non risultasse ottemperante alle indicazioni sopra rappresentate per l’individuazione della retribuzione convenzionale. In tali casi è ammessa la possibilità di regolarizzazione entro il giorno 16 del terzo mese successivo a quello di pubblicazione della circolare INPS concernente le retribuzioni convenzionali (pubblicata quest’anno in data 18 giugno 2026).
La circolare INPS per l’anno in corso stabilisce che, ai fini della compilazione del flusso UniEmens, i datori di lavoro si devono attenere alle seguenti modalità:
- devono calcolare le differenze tra le retribuzioni imponibili in vigore al 1° gennaio 2026 e quelle assoggettate a contribuzione per lo stesso mese;
- le differenze così determinate devono essere portate in aumento delle retribuzioni imponibili individuali del mese in cui è effettuata la regolarizzazione, da riportare nell’elemento <Imponibile> di <Dati Retributivi> di <Denuncia Individuale>, calcolando i contributi dovuti sui totali ottenuti.
Retribuzioni convenzionali: aspetti contributivi
Come menzionato, il meccanismo delle retribuzioni convenzionali fa capo, dal punto di vista previdenziale, al D.L. n. 317/1987, recante “Norme in materia di tutela dei lavoratori italiani operanti nei Paesi extra-comunitari[5] e di rivalutazione delle pensioni erogate dai fondi speciali gestiti dall’INPS”. Seppur datata, si tratta di una norma che tuttora rappresenta la fonte di riferimento nella gestione dei lavoratori italiani (ma non solo, come meglio dettagliato di seguito) che svolgono attività lavorativa all’estero. Essendo norma di diritto nazionale, si pone gerarchicamente in posizione residuale rispetto a eventuali intese convenute tra Italia e l’altro Stato coinvolto (ipoteticamente lo Stato estero in cui viene svolta l’attività lavorativa).
L’applicabilità della Legge n. 398/1987 varia dunque, innanzitutto, in relazione alla presenza o meno di accordi bilaterali, talvolta anche detti accordi di sicurezza sociale, citati in introduzione.
A questo proposito, gli scenari da gestire potrebbero essere principalmente 3:
- accordo bilaterale totale: lo Stato estero di lavoro e l’Italia potrebbero essere firmatari di un accordo bilaterale completo. L’accordo disciplina, dunque, la totalità delle coperture previdenziali applicabili al rapporto di lavoro (contribuzione pensionistica e contributi minori, obbligatori, quali, principalmente, maternità, malattia, disoccupazione, TFR). In questo caso, in presenza di un accordo tra Stati a disciplina dell’intera materia previdenziale applicabile al rapporto di lavoro (c.d. accordo bilaterale totale), la Legge n. 398/1987 non trova applicazione;
- accordo bilaterale mancante: Italia e Stato estero di lavoro potrebbero non aver convenuto intese in materia previdenziale. Stante l’assenza di accordo bilaterale, la Legge n. 398/1987 trova piena applicazione;
- accordo bilaterale parziale[6]: Italia e Stato estero potrebbero aver convenuto intese parziali, disciplinando solo alcuni aspetti previdenziali applicabili al rapporto di lavoro. Alcuni accordi bilaterali nulla dispongono in materia di contributi minori applicabili al rapporto di lavoro.
In questi casi, la Legge n. 398/1987 subentra colmando le lacune, imponendo un obbligo di versamento in Italia dei contributi non citati dall’accordo bilaterale[7] in applicazione del meccanismo delle retribuzioni convenzionali.
Circoscritte, quindi, le fonti normative cui far riferimento nel caso di interesse, l’art. 1, D.L. n. 317/1987, sancisce l’obbligo di versamento della contribuzione in Italia per i lavoratori operanti all’estero. La nozione di lavoratori non si limita, in questo caso, ai soli cittadini italiani; secondo le indicazioni dell’INPS[8] l’obbligo ricomprende anche i:
- lavoratori cittadini di altri Stati membri dell’Unione Europea che operano in Italia;
- lavoratori extra-comunitari che risultino:
a) in possesso dello status di «soggiornanti di lungo periodo», ai sensi degli artt. 11, par. 1, lett. d), Direttiva 2003/109/CE, e 12, lett. c), D.Lgs. n. 286/1998;
b) privi di status di «soggiornanti di lungo periodo», ma in possesso di un regolare titolo di soggiorno e di un contratto di lavoro (MLPS, nota 23 agosto 2011, prot. n. 04/UL/0004103/L).
Inoltre, sono da attenzionare ai fini dell’obbligo di versamento della contribuzione in Italia anche i lavoratori italiani assunti in Paesi extra-comunitari.
Questi soggetti devono essere obbligatoriamente iscritti alle seguenti forme di previdenza e assistenza sociale:
- assicurazione per l’Invalidità, la Vecchiaia e i Superstiti (IVS);
- assicurazione contro la tubercolosi;
- assicurazione contro la disoccupazione involontaria;
- assicurazione contro gli infortuni sul lavoro e le malattie professionali;
- assicurazione contro le malattie;
- assicurazione di maternità.
Non compaiono nell’elenco, tra le forme di contribuzione obbligatoria, i trattamenti di integrazione salariale ordinari e straordinari. Con messaggio n. 77/2016, riprendendo la nota prot. n. 26327/2015 del Ministero del Lavoro e delle Politiche sociali, l’INPS ha, a questo proposito, sottolineato che, «posto che i fondi di solidarietà bilaterali hanno una funzione sostitutiva dei trattamenti di integrazione salariale ordinari e straordinari, parallelamente, si deve ritenere che per i lavoratori operanti all’estero non siano dovuti i contributi destinati al finanziamento dei trattamenti erogati dai fondi di solidarietà per le causali previste per la Cassa integrazione guadagni ordinaria o straordinaria, salvo che i Decreti istitutivi di ciascun fondo non dispongano diversamente».
Pertanto, per i lavoratori inviati in Paesi con i quali vigono accordi parziali di sicurezza sociale ovvero inviati in Paesi extra-comunitari non convenzionati è escluso l’obbligo di versamento contributivo ai Fondi di solidarietà di cui agli artt. 26 ss., D.Lgs. n. 148/2015 e ss.mm.ii..
L’assenza di accordi bilaterali espone il lavoratore distaccato e la società distaccante a un doppio versamento contributivo – versamento della contribuzione in Italia e presso lo Stato estero di lavoro ai sensi della normativa ivi presente, in applicazione del principio di territorialità. Al fine di mitigare questo duplice costo imposto al datore di lavoro distaccante, l’art. 4, D.L. n. 317/1987, prevede una riduzione contributiva pari a 10 punti percentuali; la riduzione opera innanzitutto sul contributo dovuto per la copertura IVS. Mentre, quanto al lavoratore, il suo contributo si riduce all’8,84%.
L’osservanza è rimessa in capo a:
- i datori di lavoro residenti, domiciliati o aventi la propria sede, anche secondaria, nel territorio nazionale;
- le società costituite all’estero con partecipazione italiana di controllo ai sensi dell’art. 2359, comma 1, c.c.;
- le società costituite all’estero, in cui persone fisiche e giuridiche di nazionalità italiana partecipano direttamente, o a mezzo di società da esse controllate, in misura complessivamente superiore a 1/5 del capitale sociale;
- i datori di lavoro stranieri.
Retribuzioni convenzionali: aspetti fiscali
L’aggiunta del comma 8-bis all’art. 51, TUIR, estende l’applicazione delle retribuzioni convenzionali anche in ambito fiscale, seppur in forza di requisiti e criteri distinti rispetto a quelli che ne determinano l’applicazione in ambito previdenziale.
A seconda della casistica concreta da gestire è ben possibile che si verifichino i seguenti scenari:
- applicazione delle retribuzioni convenzionali solamente in ambito previdenziale;
- applicazione delle retribuzioni convenzionali limitatamente all’ambito fiscale;
- applicazione dei convenzionali con riferimento a entrambi gli imponibili, sia previdenziale che fiscale.
Non è, pertanto, scontato che l’applicarsi dell’imponibile convenzionale lato previdenziale determini di per sé l’applicazione anche ai fini del calcolo delle imposte sul reddito.
Essendo l’art. 51, comma 8-bis, TUIR, una disposizione di diritto nazionale, resta fermo che questa non trova applicazione nel caso di svolgimento di attività presso uno Stato estero con il quale l’Italia risulti firmataria di un accordo per evitare la doppia imposizione fiscale attestante la tassazione esclusiva nel Paese estero. In questo le disposizioni contenute all’interno della Convenzione prevalgono sulle disposizioni fiscali interne[9].
Gli indici richiamati dal TUIR ai fini dell’applicazione delle retribuzioni convenzionali in ambito fiscale sono i seguenti:
- svolgimento dell’attività lavorativa all’estero per un periodo medio lungo, ovvero superiore a 183 giorni «nell’arco di dodici mesi». Con tale locuzione si fa riferimento al periodo interessato dal lavoro all’estero contrattualmente indicata (12 mesi solari), che potrebbe anche prevedere un periodo a cavallo di 2 periodi d’imposta. Pertanto, al riscontrarsi di un periodo contrattuale di permanenza all’estero superiore a 183 giorni, è rimessa al sostituto d’imposta l’applicazione delle retribuzioni convenzionali ai fini fiscali, con decorrenza dalla prima retribuzione erogata. Ai fini del conteggio dei giorni di permanenza del lavoratore all’estero rilevano nel computo dei 183 giorni[10]: il periodo di ferie, le festività, i riposi settimanali e gli altri giorni non lavorativi, indipendentemente dal luogo in cui sono trascorsi;
- continuità dell’attività lavorativa prestata all’estero. L’attività all’estero non dev’essere occasionale, ma svolta con carattere di stabilità. Eventuali rientri temporanei in Italia non interrompono la continuità se rientrano nella normale esecuzione della trasferta o missione;
- l’attività lavorativa all’estero dev’essere oggetto esclusivo del rapporto. Il contratto di lavoro (o integrazione contrattuale) deve prevedere lo svolgimento delle mansioni esclusivamente all’estero con carattere di permanenza o di sufficiente stabilità[11]. La normativa in trattazione non può, dunque, trovare applicazione ai dipendenti in trasferta.
Il presupposto è comunque la continuità della residenza fiscale in Italia da parte del lavoratore. Ai sensi del vigente art. 2, TUIR, si considerano fiscalmente residenti in Italia le persone fisiche che, alternativamente, per la maggior parte del periodo d’imposta (ossia 183 giorni in 1 anno o 184 giorni in caso di anno bisestile):
- hanno la residenza, ai sensi del Codice civile, nel territorio dello Stato;
- hanno il domicilio[12], nella definizione resa dal medesimo art. 2, comma 2, TUIR, nel territorio dello Stato;
- sono presenti nel territorio dello Stato, tenuto conto anche delle frazioni di giorno;
- sono iscritte nell’anagrafe della popolazione residente, condizione, quest’ultima, che, a seguito delle modifiche apportate dal Decreto, non riveste più carattere di «presunzione assoluta» bensì di «presunzione relativa», che ammette la prova contraria.
[1] Da ultimo, per l’anno 2026 si richiama la circolare n. 66/2026.
[2] INPS, messaggio n. 159/2003.
[3] INPS, circolare n. 263/1997.
[4] Si tratta di circostanze già segnalate dall’Istituto con circolare n. 141/1989 e annualmente riproposti.
[5] Non rientrano nell’ambito territoriale di applicazione della norma gli Stati membri della Comunità Europea, ossia al momento di redazione del presente contributo: Austria, Belgio, Bulgaria, Croazia, Danimarca, Estonia, Finlandia (comprese le isole Aland), Francia e Dipartimenti d’oltremare (Guyana francese, Isola di Martinica e Isola di Guadalupa, ricomprese nell’arcipelago delle Piccole Antille, Isole di Réunion, Isole di Saint Martin e di Saint Barthèlemi, facenti parte del Dipartimento della Guadalupa), Germania, Grecia, Irlanda, Italia, Lettonia, Lituania, Lussemburgo, Malta, Olanda, Polonia, Portogallo (comprese le isole Azzorre e di Madera), Repubblica Ceca, Repubblica di Cipro, Romania, Slovenia, Slovacchia, Spagna (comprese le isole Canaria, Ceuta e Melilla), Svezia, Ungheria. Sono esclusi, inoltre la Svizzera e i Paesi aderenti all’Accordo SEE – Liechtenstein, Norvegia, Islanda – ai quali si applica la normativa comunitaria.
[6] Si richiamano a questo proposito gli accordi bilaterali stipulati dall’Italia con i seguenti Paesi extra-comunitari: Argentina, Australia, Brasile, Canada (cfr. circolare n. 154/2017) e Quebec, Capoverde, Stato d’Israele (cfr. circolare n. 196/2015), Jersey e Isole del Canale (Guernsey, Alderney, Herm e Iethou), ex Jugoslavia (Bosnia-Erzegovina, Macedonia, ecc.), Principato di Monaco, Tunisia, Uruguay, USA e Venezuela, Stato Città del Vaticano, Corea, Turchia (cfr. circolare n. 168/2015), Giappone (cfr. circolare n. 52/2024), Albania (cfr. circolare n. 106/2025) e Moldova (cfr. circolare n. 131/2025).
[7] Circolare INPS n. 87/1994.
[8] Si riprende quanto indicato dall’INPS con messaggio n. 18604/1990.
[9] Min. Finanze – Dip. Entrate Aff. Giuridici uff. del Dir. Centrale, circolare n. 207/2000.
[10] A questo proposito si richiama, tra le altre, la risposta dell’Agenzia delle Entrate a interpello n. 590/2021.
[11] Tra le altre, vedasi la risposta a interpello n. 428/E/2023.
[12] Circolare n. 20/E/2024, Agenzia delle Entrate: «per domicilio si intende il luogo in cui si sviluppano, in via principale, le relazioni personali e familiari della persona». Si privilegiano le relazioni personali e familiari rispetto a quelle prettamente economiche, consentendo, altresì, di risolvere, a partire dal periodo d’imposta 2024, le incertezze venutesi a creare negli anni in virtù del rinvio nel previgente art. 2, TUIR, al domicilio civilistico. Nella nozione di «relazioni personali e familiari» si ritiene rientrino: i rapporti tipici disciplinati dalle vigenti disposizioni normative (ad esempio, il rapporto di coniugio o il rapporto di unione civile); le relazioni personali connotate da un carattere di stabilità che esprimono un radicamento con il territorio dello Stato (ad esempio, le coppie conviventi). Parimenti, può assumere rilievo la dimensione stabile dei rapporti sociali del contribuente nella misura in cui risulti da elementi certi, come, ad esempio, l’iscrizione annuale a un circolo culturale e sportivo.
L’articolo è tratto da “La circolare di lavoro e previdenza“