
Il prospetto del capitale e delle riserve del quadro RS rappresenta la memoria fiscale del patrimonio netto delle società di capitali, assumendo rilievo centrale in sede di distribuzione di utili o riserve ai soci. La compilazione deve seguire la classificazione fiscale delle poste, distinguendo riserve di capitale e riserve di utili e ricostruendo, per queste ultime, il periodo di formazione, anche alla luce dei regimi transitori applicabili agli utili prodotti fino al 2017
Visualizza l’infografica dell’articolo
Tra i prospetti che compongono il modello Redditi delle società di capitali, quello del capitale e delle riserve, inserito nel quadro RS, merita un’attenzione particolare. Dietro a quella che potrebbe apparire come una semplice riconciliazione delle voci di patrimonio netto si nasconde, infatti, una vera e propria “memoria fiscale” della società, indispensabile soprattutto quando si procede alla distribuzione di utili o riserve ai soci.
Il prospetto del Modello Redditi 2026 SC non presenta novità rispetto all’anno precedente e deve evidenziare i saldi iniziali e finali delle poste patrimoniali, nonché gli incrementi e i decrementi intervenuti nel corso del 2025. Il punto fondamentale, tuttavia, è che la compilazione deve avvenire secondo la classificazione fiscale del patrimonio netto e non semplicemente replicando quanto indicato nel bilancio o nella nota integrativa.
Occorre quindi distinguere le riserve di capitale dalle riserve di utili e, per queste ultime, ricostruire anche il periodo nel quale gli utili sono stati prodotti. Il Modello conserva infatti specifiche informazioni per gli utili prodotti fino al 2007, fino al 2016 e fino al 2017. Tale stratificazione deriva dalle diverse discipline fiscali che si sono succedute nel tempo.
Continua a leggere l’articolo dopo l’infografica
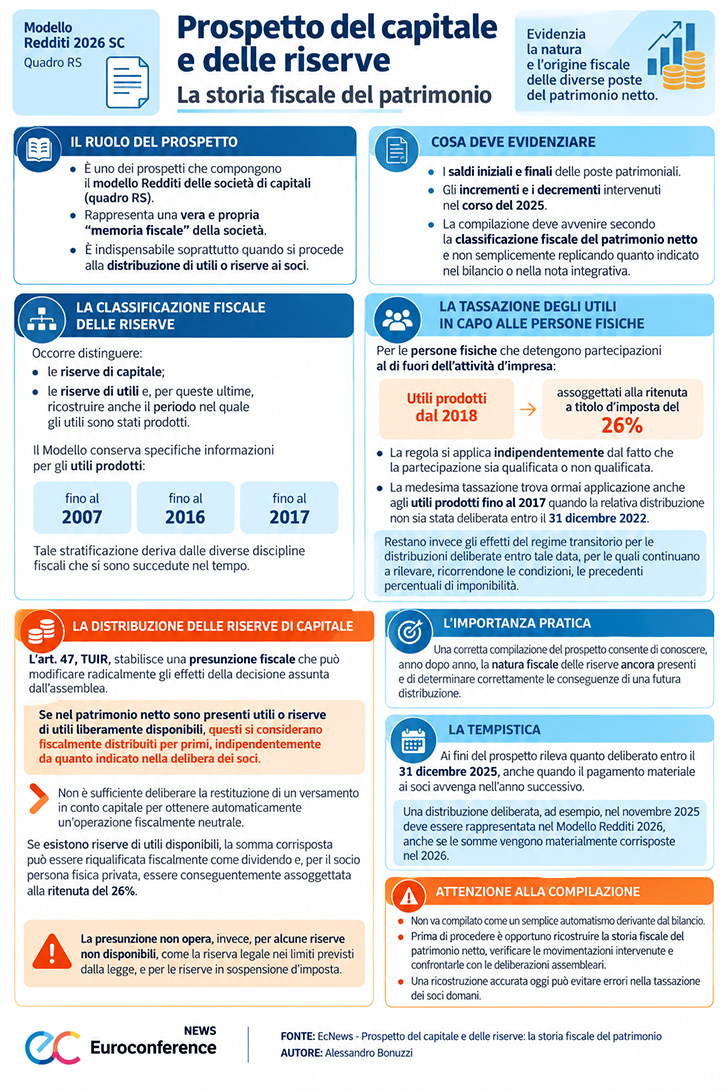
Per le persone fisiche che detengono partecipazioni al di fuori dell’attività d’impresa, gli utili prodotti dal 2018 sono assoggettati alla ritenuta a titolo d’imposta del 26%, indipendentemente dal fatto che la partecipazione sia qualificata o non qualificata. La medesima tassazione trova ormai applicazione anche agli utili prodotti fino al 2017 quando la relativa distribuzione non sia stata deliberata entro il 31 dicembre 2022. Restano invece gli effetti del regime transitorio per le distribuzioni deliberate entro tale data, per le quali continuano a rilevare, ricorrendone le condizioni, le precedenti percentuali di imponibilità.
Un altro aspetto particolarmente delicato riguarda la distribuzione delle riserve di capitale. L’art. 47, TUIR, stabilisce infatti una presunzione fiscale che può modificare radicalmente gli effetti della decisione assunta dall’assemblea. Se nel patrimonio netto sono presenti utili o riserve di utili liberamente disponibili, questi si considerano fiscalmente distribuiti per primi, indipendentemente da quanto indicato nella delibera dei soci.
In altre parole, non è sufficiente deliberare la restituzione di un versamento in conto capitale per ottenere automaticamente un’operazione fiscalmente neutrale. Se esistono riserve di utili disponibili, la somma corrisposta può essere riqualificata fiscalmente come dividendo e, per il socio persona fisica privata, essere conseguentemente assoggettata alla ritenuta del 26%. La presunzione non opera, invece, per alcune riserve non disponibili, come la riserva legale nei limiti previsti dalla legge, e per le riserve in sospensione d’imposta.
Da qui emerge l’importanza pratica del prospetto: una sua corretta compilazione consente di conoscere, anno dopo anno, la natura fiscale delle riserve ancora presenti e di determinare correttamente le conseguenze di una futura distribuzione.
Particolare attenzione deve essere riservata anche alla tempistica. Ai fini del prospetto rileva, infatti, quanto deliberato entro il 31 dicembre 2025, anche quando il pagamento materiale ai soci avvenga nell’anno successivo. Una distribuzione deliberata, ad esempio, nel novembre 2025 deve quindi essere rappresentata nel Modello Redditi 2026, anche se le somme vengono materialmente corrisposte nel 2026.
Il prospetto del capitale e delle riserve non dovrebbe pertanto essere compilato come un semplice automatismo derivante dal bilancio. Prima di procedere è opportuno ricostruire la storia fiscale del patrimonio netto, verificare le movimentazioni intervenute e confrontarle con le deliberazioni assembleari. Una ricostruzione accurata oggi può evitare errori nella tassazione dei soci domani.
In definitiva, il quadro RS non fotografa soltanto quanto vale il patrimonio netto della società: ne ricostruisce la natura fiscale. Ed è proprio questa informazione a diventare decisiva quando quel patrimonio, dopo essere stato accumulato negli anni, viene restituito o distribuito ai soci.

