
L’abbinamento tra registratori telematici e POS mira a rafforzare il controllo sui corrispettivi incassati con pagamenti elettronici, ma può generare disallineamenti anche per errori o situazioni fisiologiche. L’art. 33, D.Lgs. n. 148/2026 introduce una franchigia sanzionatoria, escludendo le sanzioni quando la differenza tra operazioni elettroniche memorizzate e pagamenti POS non supera il 5%. Il correttivo attenua il rischio per gli esercenti, pur lasciando aperte alcune criticità operative.
Visualizza l’infografica dell’articolo
L’onere di abbinare i RT con i POS, introdotto con decorrenza 2026, collegato all’obbligo di memorizzazione e trasmettere unitamente ai dati dei corrispettivi anche i dati dei pagamenti elettronici, ha come obiettivo quello di contrastare l’evasione fiscale, inducendo gli esercenti a certificare il 100% delle operazioni attive incassate con strumenti tracciati.
In linea teorica, ciascun operatore dotato di RT dovrebbe ottenere il completo allineamento tra l’ammontare dei corrispettivi certificati con documento commerciale dotato della dicitura “pagamento elettronico” e l’ammontare degli incassi POS, inviati telematicamente all’Agenzia delle Entrate.
Tuttavia, nella pratica il perfetto allineamento dei 2 dati non è così scontato che si verifichi, vuoi per ragioni fisiologiche, come l’incasso di fatture a mezzo POS, vuoi per piccoli errori che può commettere nel quotidiano chi lavora a stretto contatto con la clientela.
Il problema è che un’eventuale discrepanza può avere effetti negativi in termini sanzionatori. Infatti, è punito con la sanzione amministrativa pari a 100 euro per trasmissione, entro un massimo di 1.000 euro per trimestre, l’omesso, tardivo o infedele invio, oltre che dei dati dei corrispettivi, anche dei dati dei pagamenti elettronici che non abbia inciso sulla corretta liquidazione dell’IVA.
Continua a leggere l’articolo dopo l’infografica
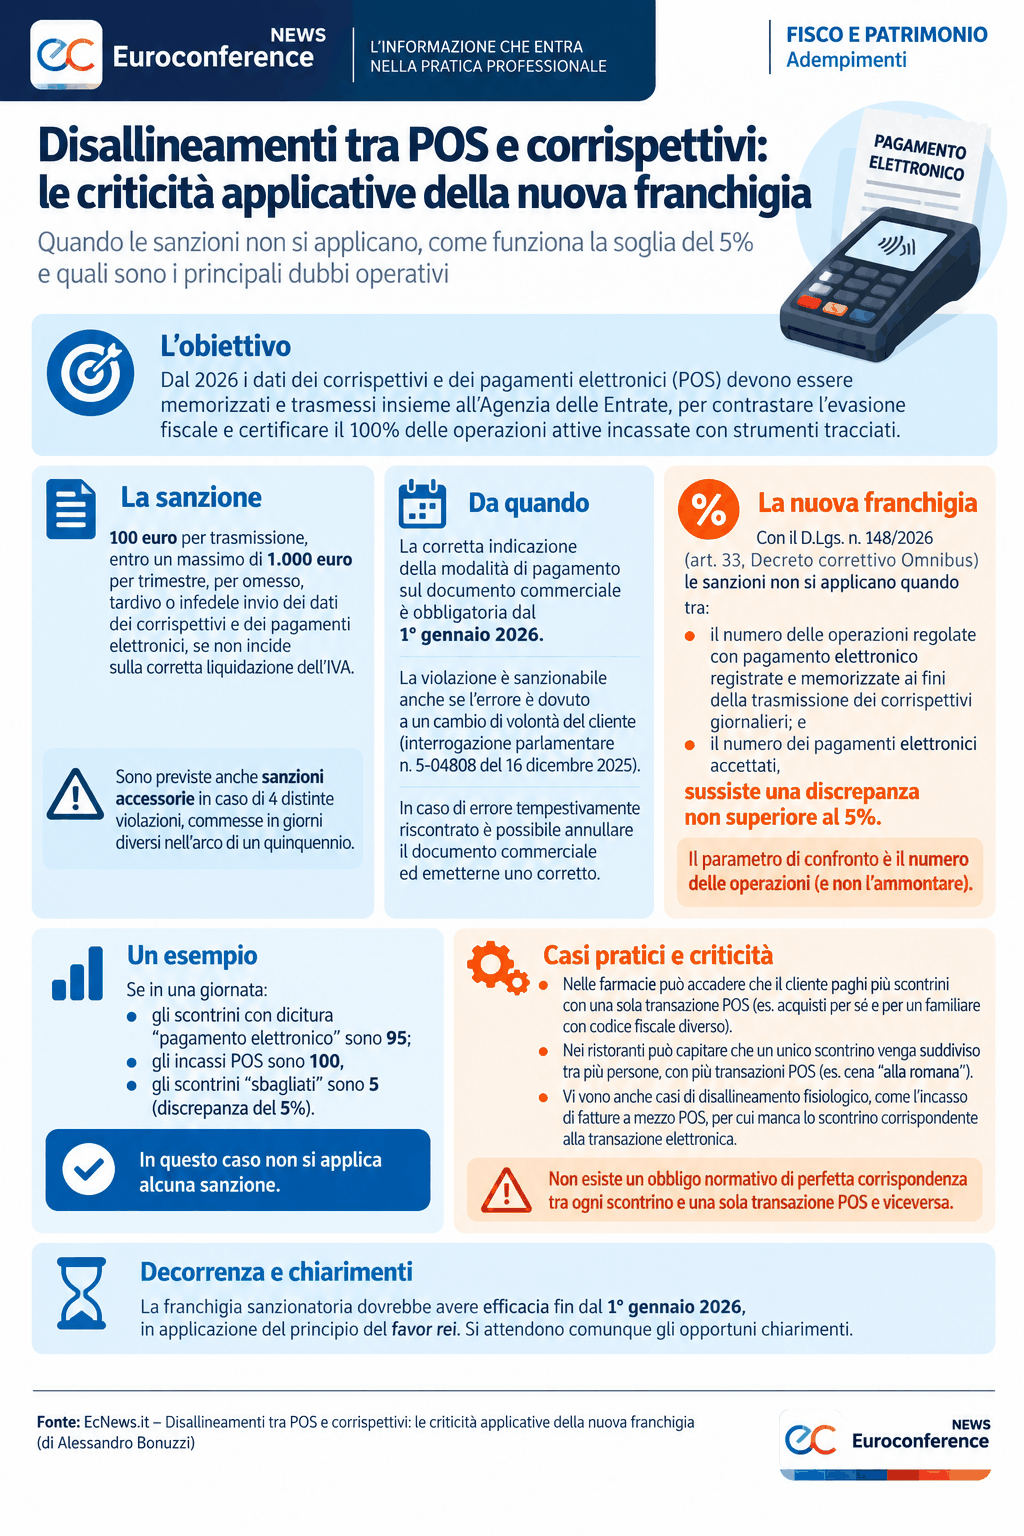
Perdipiù, a tale sanzione pecuniaria si sommano le sanzioni accessorie, in caso di contestazione di 4 distinte violazioni commesse in giorni diversi nell’arco di un quinquennio.
La non corretta indicazione della modalità di pagamento (contanti anziché POS) sul documento commerciale, dunque, rappresenta una violazione sanzionabile, peraltro, già dal 1° gennaio 2026, e perfino se l’errore è dovuto a un cambio di volontà del cliente (interrogazione parlamentare n. 5-04808 del 16 dicembre 2025 in Commissione Finanze alla Camera). Nelle ipotesi in cui l’errore sia tempestivamente riscontrato è comunque possibile procedere all’annullamento del documento commerciale, con l’indicazione errata della modalità di pagamento, e alla riemissione del documento commerciale corretto.
L’assenza di una soglia di tolleranza minima degli sbagli ha destato non poche critiche e preoccupato gli esercenti coinvolti.
Senonché, il Legislatore è intervenuto sulla materia con il Decreto correttivo Omnibus (art. 33, D.Lgs. n. 148/2026), introducendo una specifica franchigia al fine di disapplicare l’impianto sanzionatorio per i piccoli errori.
Nello specifico, viene previsto che per le violazioni relative ai corrispettivi e ai pagamenti elettronici, le sanzioni non trovano applicazione quando tra:
- il numero delle operazioni regolate con pagamento elettronico registrate e memorizzate ai fini della trasmissione dei corrispettivi giornalieri; e
- il numero dei pagamenti elettronici accettati,
sussiste una discrepanza non superiore al 5%.
Si noti che, sulla base del tenore letterale della novella normativa, contrariamente a quello che si sarebbe potuto immaginare, il parametro di confronto è il numero (e non l’ammontare) delle operazioni e dei pagamenti.
Quindi, ad esempio, laddove:
- il numero giornaliero di scontrini con dicitura “pagamento elettronico” sia pari a 95;
- il numero degli incassi POS giornalieri sia pari a 100,
non trova applicazione alcuna sanzione. Nell’esempio, gli scontrini “sbagliati” (ossia gli scontrini in cui è stata erroneamente indicata come modalità di pagamento “contanti” anziché “pagamento elettronico”) sarebbero 5.
L’introduzione di una soglia di tolleranza deve essere certamente accolta con assoluto favore; tuttavia, già a una prima lettura della norma, il meccanismo di funzionamento della franchigia offre il fianco a complicazioni sul piano pratico.
Ad esempio, nelle farmacie, talvolta, il cliente paga più scontrini con una sola transazione POS; può capitare, infatti, che il genitore acquisti farmaci oltre che per sé stesso anche per il figlio con relativo documento commerciale recante il codice fiscale di quest’ultimo. Ancora, a più di qualcuno sarà capitato di saldare il conto della cena del ristorante “alla romana”, per cui il corrispettivo certificato con un unico scontrino viene suddiviso in parti uguali tra i compagni di tavola e pagato con più transazioni POS.
Viene quindi da chiedersi se sia opportuno far sì che a ogni scontrino corrisponda necessariamente una sola transazione POS e viceversa; di certo, una tale corrispondenza è priva di fondamento normativo e non sarebbe nemmeno sufficiente. Infatti, ci saranno sempre i casi di disallineamento fisiologico, come la fattura pagata con POS per cui manca lo scontrino corrispondente alla transazione elettronica di pagamento.
Da ultimo, si rileva come la franchigia sanzionatoria dovrebbe avere efficacia fin dal 1° gennaio 2026, in applicazione del principio del favor rei. Ma anche su questo aspetto si attendono gli opportuni chiarimenti.

