
L’art. 29 del D.Lgs. n. 148/2026 consente ai contribuenti che rinnovano il CPB per il biennio 2026-2027, dopo aver aderito al CPB 2024-2025, di accedere alla sanatoria delle annualità 2020-2023. Il regime consente di definire anche singoli periodi d’imposta, mediante imposta sostitutiva commisurata al punteggio ISA, con versamento dal 1° gennaio al 15 marzo 2027 o in forma rateale. Per le farmacie, il rinnovo del concordato e la sanatoria del 2023 possono assumere particolare rilievo, poiché la copertura dell’annualità base riduce il rischio di effetti decadenziali sul CPB 2024-2025.
Visualizza l’infografica dell’articolo
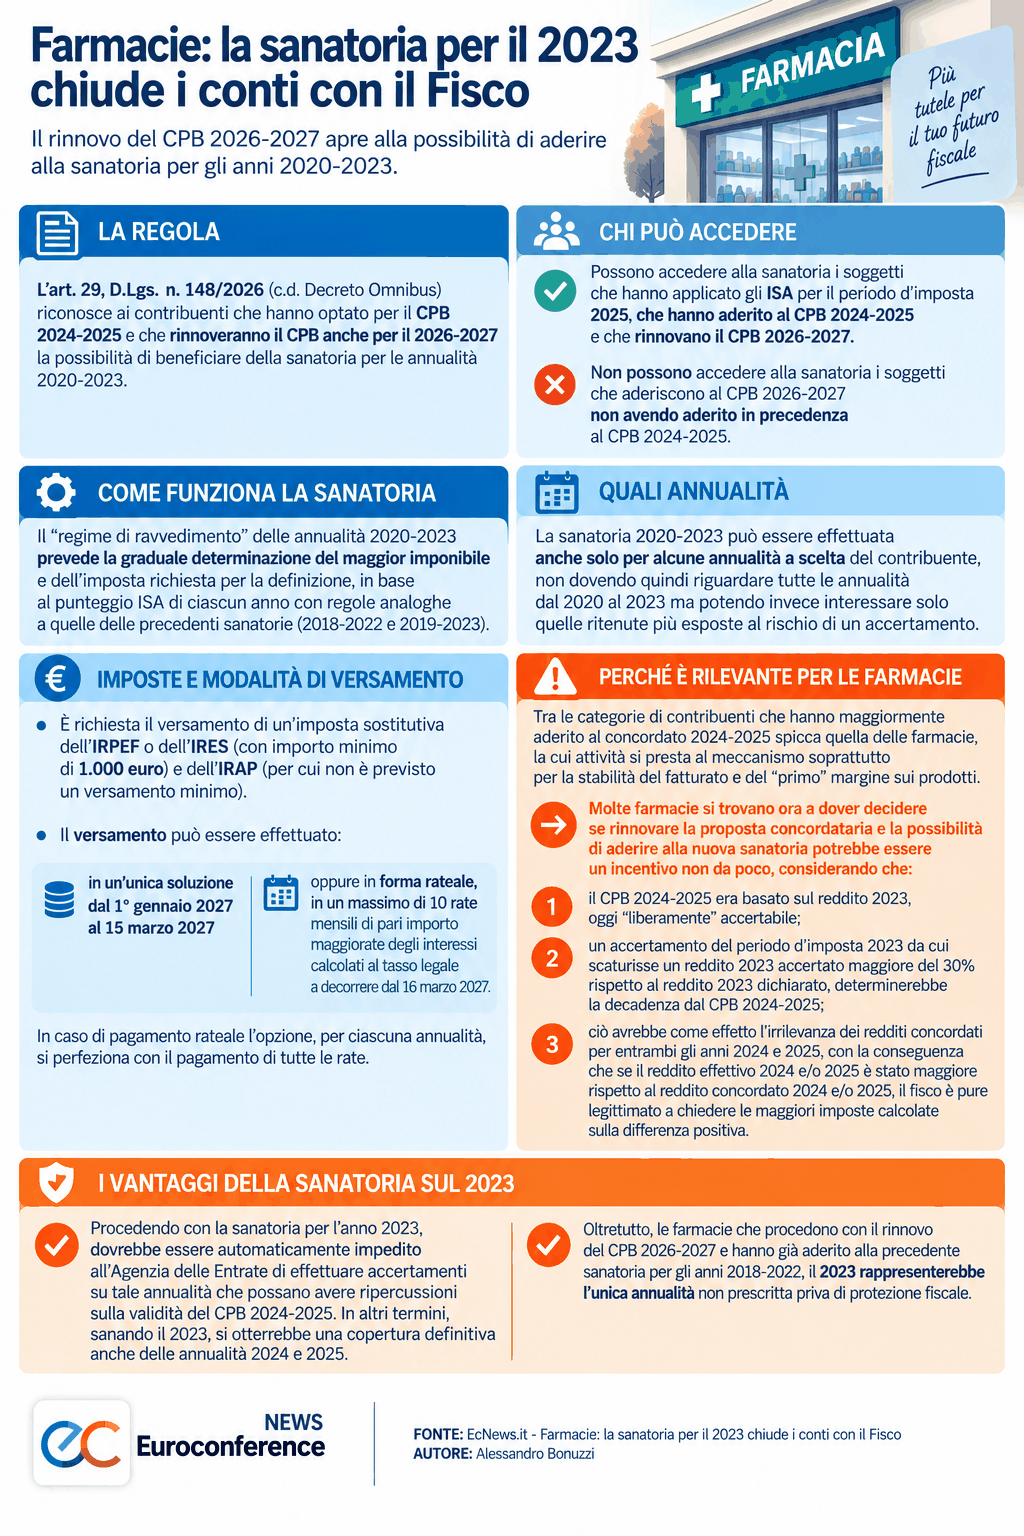
L’art. 29, D.Lgs. n. 148/2026 (c.d. Decreto Omnibus) riconosce ai contribuenti che hanno optato per il CPB 2024-2025 e che rinnoveranno il CPB anche per il 2026-2027 la possibilità di beneficiare della sanatoria per le annualità 2020-2023.
In altri termini, i soggetti che hanno applicato gli ISA per il periodo d’imposta 2025 possono accedere all’accoppiata CPB 2026-2027 e sanatoria annualità 2020-2023, ma soltanto in caso di rinnovo del concordato. Non possono, infatti, accedere alla sanatoria i soggetti che aderiscono al CPB 2026-2027 non avendo aderito in precedenza al CPB 2024-2025.
La sanatoria, o per meglio dire il “regime di ravvedimento”, delle annualità 2020-2023 prevede la graduale determinazione del maggior imponibile e dell’imposta richiesta per la definizione, in base al punteggio ISA di ciascun anno con regole analoghe a quelle delle precedenti sanatorie (2018-2022 e 2019-2023).
Continua a leggere l’articolo dopo l’infografica
Si evidenzia, peraltro, che la sanatoria 2020-2023:
- può essere effettuata anche solo per alcune annualità a scelta del contribuente, non dovendo quindi riguardare tutte le annualità dal 2020 al 2023 ma potendo invece interessare solo quelle ritenute più esposte al rischio di un accertamento;
- richiede il versamento di un’imposta sostitutiva dell’IRPEF o dell’IRES (con importo minimo di 1.000 euro) e dell’IRAP (per cui non è previsto un versamento minimo) da effettuare in un’unica soluzione dal 1° gennaio 2027 al 15 marzo 2027 oppure in forma rateale, in un massimo di 10 rate mensili di pari importo maggiorate degli interessi calcolati al tasso legale a decorrere dal 16 marzo 2027. In caso di pagamento rateale l’opzione, per ciascuna annualità, si perfeziona con il pagamento di tutte le rate.
Tra le categorie di contribuenti che hanno maggiormente aderito al concordato 2024-2025 spicca quella delle farmacie, la cui attività si presta al meccanismo soprattutto per la stabilità del fatturato e del “primo” margine sui prodotti. Pertanto, molte farmacie si trovano ora a dover decidere se rinnovare la proposta concordataria e la possibilità di aderire alla nuova sanatoria potrebbe essere un incentivo non da poco, considerando che:
- il CPB 2024-2025 era basato sul reddito 2023, oggi “liberamente” accertabile;
- un accertamento del periodo d’imposta 2023 da cui scaturisse un reddito 2023 accertato maggiore del 30% rispetto al reddito 2023 dichiarato, determinerebbe la decadenza dal CPB 2024-2025;
- ciò avrebbe come effetto l’irrilevanza dei redditi concordati per entrambi gli anni 2024 e 2025, con la conseguenza che se il reddito effettivo 2024 e/o 2025 è stato maggiore rispetto al reddito concordato 2024 e/o 2025, il fisco è pure legittimato a chiedere le maggiori imposte calcolate sulla differenza positiva.
Procedendo con la sanatoria per l’anno 2023, dovrebbe essere automaticamente impedito all’Agenzia delle Entrate di effettuare accertamenti su tale annualità che possano avere ripercussioni sulla validità del CPB 2024-2025. In altri termini, sanando il 2023, si otterrebbe una copertura definitiva anche delle annualità 2024 e 2025.
Oltretutto, le farmacie che procedono con il rinnovo del CPB 2026-2027 e hanno già aderito alla precedente sanatoria per gli anni 2018-2022, il 2023 rappresenterebbe l’unica annualità non prescritta priva di protezione fiscale.

