
La qualificazione IVA delle locazioni turistiche richiede di distinguere tra mera concessione in godimento dell’immobile, esente ex art. 10, comma 1, n. 8), D.P.R. n. 633/1972, e attività ricettiva alberghiera o para-alberghiera, imponibile al 10%. La sentenza della CGT di Belluno n. 30/1/26 valorizza la disciplina regionale veneta, la concreta natura dei servizi prestati e l’onere probatorio dell’Amministrazione finanziaria. In assenza di servizi ulteriori rispetto a quelli essenziali e strumentali al godimento dell’alloggio, la locazione turistica mantiene natura esente.
Visualizza l’infografica dell’articolo
Le locazioni turistiche continuano a porsi al confine, non sempre nitido, tra mera concessione in godimento di immobili (in linea di principio esente IVA) e attività ricettiva di tipo alberghiero o para‑alberghiero (ordinariamente imponibile). L’evoluzione del mercato – piattaforme online, gestione accentrata di patrimoni immobiliari, servizi accessori sempre più articolati – ha reso strutturalmente più complessa la qualificazione delle operazioni e, conseguentemente, la corretta applicazione dell’imposta indiretta.
In questo contesto, il problema cardine non è più soltanto se un singolo contratto di locazione breve sia o meno imponibile, ma come debba essere inquadrato l’intero modello di business del soggetto che gestisce unità immobiliari a uso turistico, spesso in forma organizzata e ripetuta nel tempo.
Il progressivo abbassamento delle soglie, oltre le quali l’attività è presuntivamente imprenditoriale, accentua ulteriormente il rischio che, in sede di accertamento, l’Amministrazione finanziaria riqualifichi l’operatività del contribuente come vera e propria attività ricettiva, con conseguenze significative in termini di IVA, sanzioni e gestione dei flussi.
Continua a leggere l’articolo dopo l’infografica
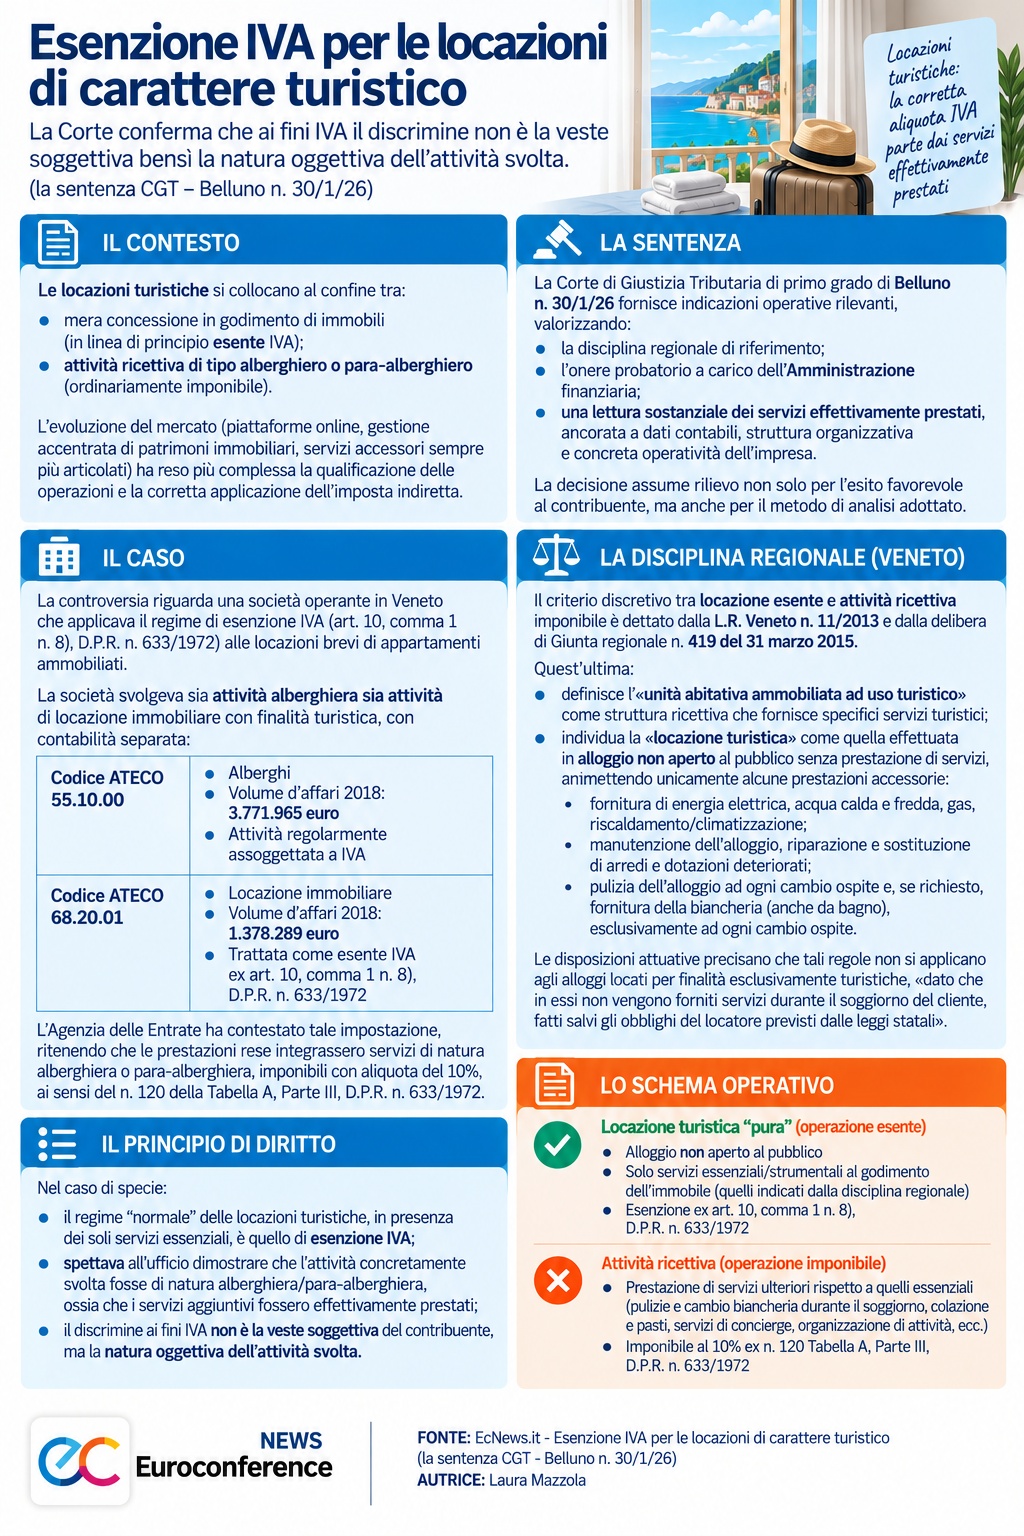
In tale scenario si inserisce la pronuncia della Corte di Giustizia Tributaria di primo grado di Belluno n. 30/1/26, che assume rilievo non solo per l’esito favorevole al contribuente, ma soprattutto per il metodo di analisi adottato: la CGT valorizza la disciplina regionale di riferimento, l’onere probatorio a carico dell’Amministrazione e una lettura sostanziale dei servizi effettivamente prestati, ancorata a dati contabili, struttura organizzativa e concreta operatività dell’impresa. La decisione fornisce così indicazioni operative preziose per l’impostazione dei modelli di business nel comparto delle locazioni turistiche e per la costruzione delle difese in caso di contestazioni IVA.
Nel dettaglio, l’operazione oggetto di controversia riguarda l’attività di locazione turistica posta in essere da una società operante in Veneto, che applicava il regime di esenzione IVA, di cui all’art. 10, comma 1 n. 8), D.P.R. n. 633/1972, alle locazioni brevi di appartamenti ammobiliati.
In particolare, la società ricorrente svolgeva sia attività alberghiera sia attività di locazione immobiliare con finalità turistica, tenendo contabilità separata:
- codice ATECO 55.10.00 – Alberghi, con volume d’affari 2018 pari a 3.771.965 euro, quale attività regolarmente assoggettata a IVA;
- codice ATECO 68.20.01 – Locazione immobiliare, con volume d’affari 2018 pari a 1.378.289 euro, trattato come esente IVA in base all’art. 10, comma 1 n. 8), D.P.R. n. 633/1972.
L’Agenzia delle Entrate ha contestato tale impostazione, ritenendo che le prestazioni rese integrassero servizi di natura alberghiera o para‑alberghiera, imponibili con aliquota del 10%, ai sensi del n. 120 della Tabella A, Parte III, D.P.R. n. 633/1972.
In ambito veneto, il criterio discretivo tra locazione esente e attività ricettiva imponibile è dettato dalla Legge regionale n. 11/2013, e, in particolare, dalla delibera di Giunta regionale n. 419 del 31 marzo 2015. Quest’ultima:
- definisce l’«unità abitativa ammobiliata ad uso turistico» come struttura ricettiva che fornisce specifici servizi turistici;
- individua la «locazione turistica» (richiamando la Legge n. 431/1998) come quella effettuata in alloggio non aperto al pubblico senza prestazione di servizi, ammettendo unicamente alcune prestazioni accessorie alla locazione: fornitura di energia elettrica, acqua calda e fredda, gas, riscaldamento/climatizzazione; manutenzione dell’alloggio, riparazione e sostituzione di arredi e dotazioni deteriorati; pulizia dell’alloggio ad ogni cambio ospite e, se richiesto, fornitura della biancheria (anche da bagno), esclusivamente ad ogni cambio ospite.
Le disposizioni attuative precisano inoltre che tali regole non si applicano agli alloggi locati per finalità esclusivamente turistiche «dato che in essi non vengono forniti servizi durante il soggiorno del cliente, fatti salvi gli obblighi del locatore previsti dalle leggi statali».
Ne discende il seguente schema:
- locazione turistica “pura”: alloggio non aperto al pubblico, con soli servizi essenziali/strumentali al godimento dell’immobile come sopra elencati → operazione esente ex art. 10, comma 1 n. 8), D.P.R. n. 633/1972;
- attività ricettiva (alberghiera/para‑alberghiera): prestazione di servizi ulteriori rispetto a quelli essenziali (pulizie e cambio biancheria durante il soggiorno, colazione e pasti, servizi di concierge, organizzazione di attività, ecc.) → operazione imponibile al 10% ex n. 120 Tabella A, Parte III, D.P.R. n. 633/1972.
Pertanto, nel caso di specie:
- il regime “normale” delle locazioni turistiche, in presenza dei soli servizi essenziali, è quello di esenzione IVA;
- spettava dunque all’ufficio dimostrare che l’attività concretamente svolta fosse, in realtà, di natura alberghiera/para‑alberghiera, ossia che i servizi aggiuntivi fossero effettivamente prestati.

