
Il credito emergente dal Modello 730/2026 può essere destinato, tramite quadro I, alla compensazione in F24 per il pagamento di imposte non gestite nel 730. L’utilizzo richiede presentazione telematica, verifica di eventuali ruoli scaduti e, oltre la soglia di 5.000 euro, visto di conformità e rispetto del termine di dieci giorni dall’invio della dichiarazione. Una corretta pianificazione evita indebite compensazioni, scarti degli F24 e successive contestazioni.
Visualizza l’infografica dell’articolo
L’utilizzo del credito che emerge dal Modello 730/2026 in compensazione tramite modello F24 è uno strumento ormai centrale nella pianificazione fiscale, ma richiede una gestione attenta di regole, limiti e adempimenti formali.
Il “cuore operativo” è rappresentato dal quadro I del Modello 730, che consente di destinare tutto o parte del credito, risultante dal prospetto di liquidazione, al pagamento di imposte non comprese nel 730 ma versabili con F24, come l’IMU, altri tributi locali o imposte sostitutive.
Se il quadro I non viene compilato, il credito segue il canale “ordinario”: rimborso in busta paga o nel cedolino della pensione, ovvero rimborso diretto da parte dell’Agenzia delle Entrate in assenza di sostituto.
Con la compilazione del quadro I, invece, il contribuente manifesta la volontà di utilizzare il credito in compensazione. È possibile indicare solo una parte del credito, destinando la quota residua al rimborso, oppure optare per l’utilizzo integrale in F24. Se il credito effettivo risulta inferiore all’importo indicato per la compensazione, la differenza deve essere comunque versata; se, al contrario, il credito è maggiore, l’eccedenza segue il normale iter di rimborso.
Continua a leggere l’articolo dopo l’infografica
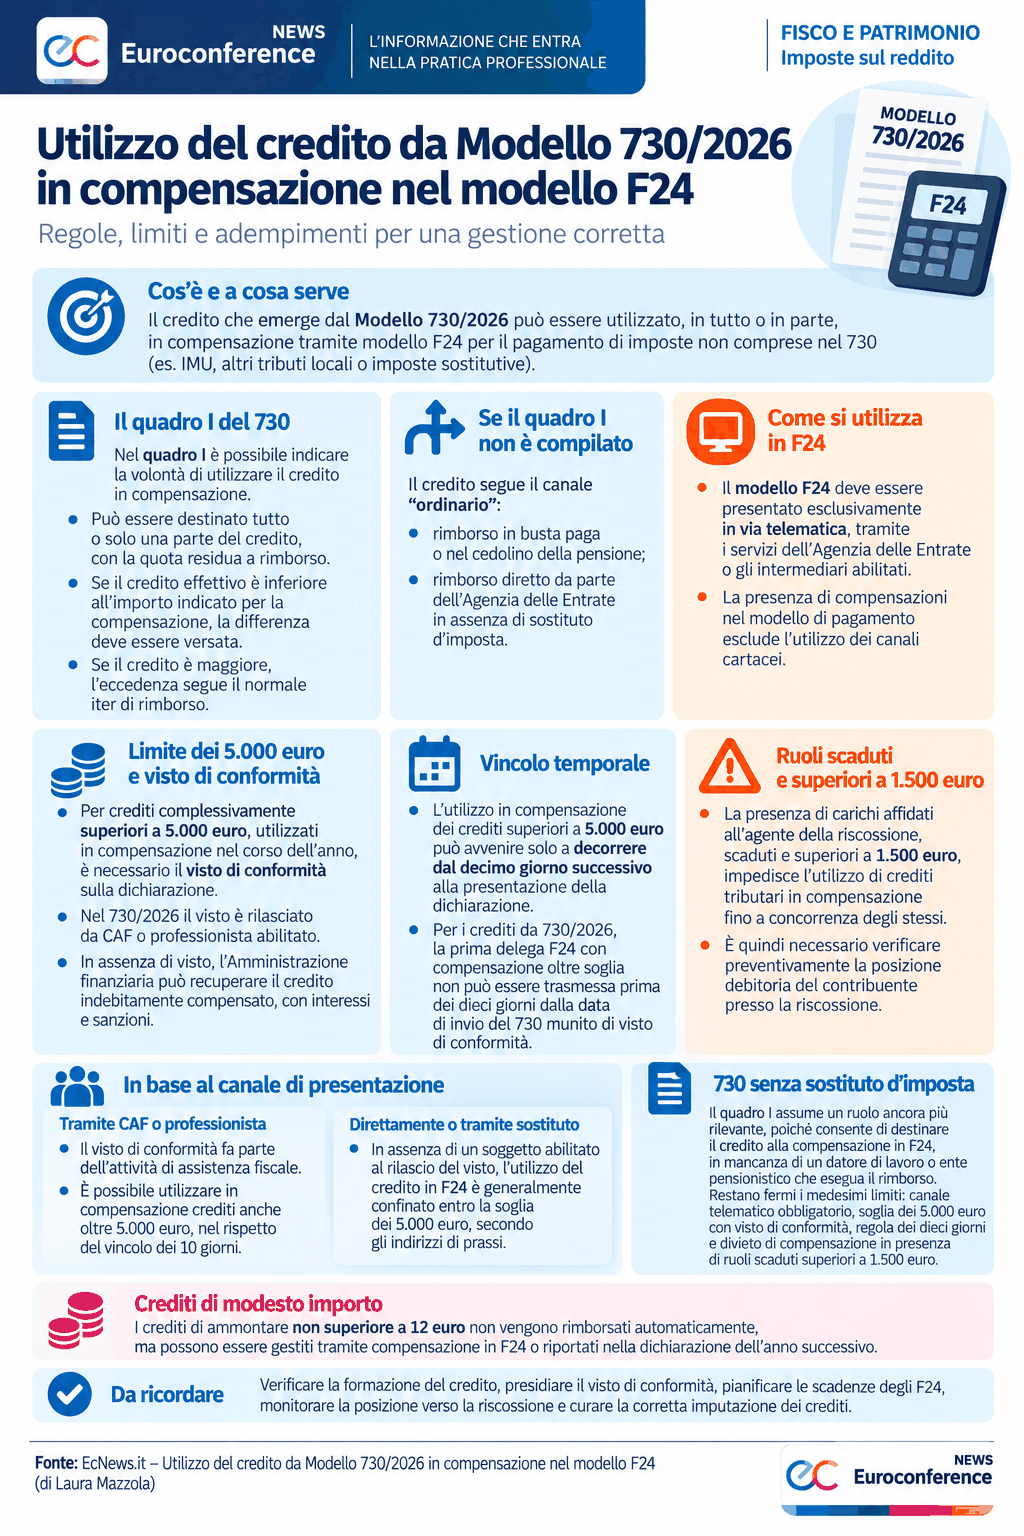
Dal punto di vista operativo, per poter compensare il credito da 730 è necessario che il Modello F24 sia presentato esclusivamente in via telematica, mediante i servizi dell’Agenzia delle Entrate o gli intermediari abilitati. Infatti, la presenza di compensazioni nel modello di pagamento esclude, di fatto, l’utilizzo dei canali cartacei.
Si innesta qui la disciplina generale sulle compensazioni “orizzontali” o “esterne”: la presenza di carichi affidati all’agente della riscossione, scaduti e superiori a 1.500 euro, impedisce l’utilizzo di crediti tributari in compensazione fino a concorrenza degli stessi. Il controllo della posizione debitoria del contribuente presso la riscossione diventa, quindi, un passaggio preliminare indispensabile.
Un punto particolarmente delicato è la soglia dei 5.000 euro; infatti, per importi complessivamente superiori a tale limite, utilizzati in compensazione nel corso dell’anno, la normativa richiede che il credito sia “asseverato” mediante visto di conformità apposto sulla dichiarazione dalla quale il credito emerge.
Nel caso del 730/2026, ciò significa che, per poter utilizzare in F24 un credito superiore ai 5.000 euro, il modello deve essere munito di visto rilasciato da CAF o professionista abilitato. In assenza di visto, l’Amministrazione finanziaria può recuperare il credito indebitamente compensato, con interessi e sanzioni.
Accanto all’obbligo di visto, la disciplina introduce anche un vincolo temporale: l’utilizzo in compensazione dei crediti superiori a 5.000 euro può avvenire solo a decorrere dal decimo giorno successivo alla presentazione della dichiarazione. Per i crediti da 730/2026, ciò implica che la prima delega F24 con compensazione oltre soglia non può essere trasmessa prima che siano trascorsi dieci giorni dalla data di invio del 730 munito di visto di conformità. Il coordinamento tra la data di presentazione del 730 e le scadenze dei versamenti (si pensi, ad esempio, alle rate IMU) diventa quindi un aspetto organizzativo da presidiare con attenzione.
Nella pratica, la posizione del contribuente varia anche in funzione del canale di presentazione del 730. Nei casi in cui il modello sia presentato tramite CAF o professionista abilitato, il visto di conformità fa parte ordinaria dell’attività di assistenza fiscale e consente l’utilizzo in compensazione di crediti anche oltre il limite dei 5.000 euro, nel rispetto del vincolo dei 10 giorni. Quando, invece, il 730 è presentato direttamente dal contribuente o tramite il sostituto d’imposta, in assenza di un soggetto abilitato al rilascio del visto, l’utilizzo del credito in F24 è generalmente confinato entro la soglia dei 5.000 euro, secondo gli indirizzi di prassi.
Un’ulteriore fattispecie è quella del 730 senza sostituto d’imposta: in questo scenario, infatti, il quadro I assume, se possibile, un ruolo ancora più rilevante, poiché è attraverso di esso che il contribuente può scegliere di destinare il credito alla compensazione in F24, in mancanza di un datore di lavoro o ente pensionistico che esegua materialmente il rimborso. Restano naturalmente fermi i medesimi limiti: canale telematico obbligatorio, soglia dei 5.000 euro con visto di conformità e regola dei dieci giorni, oltre al divieto di compensazione in presenza di ruoli scaduti superiori a 1.500 euro.
Non va trascurato, infine, il tema dei crediti di modesto importo; nel dettaglio, i crediti di ammontare non superiore a 12 euro non vengono rimborsati automaticamente, ma possono comunque essere gestiti dal contribuente tramite compensazione in F24 o riportati nella dichiarazione dell’anno successivo.
Tutto ciò premesso, risulta di fondamentale importanza verificare la formazione del credito, presidiare gli adempimenti connessi al visto di conformità, pianificare le scadenze dei modelli F24 compresi i vincoli temporali di utilizzo, monitorare la posizione del contribuente verso la riscossione e curare la corretta imputazione dei crediti nelle deleghe di pagamento.
Una gestione attenta di questi profili consente di sfruttare in modo efficiente il credito del 730/2026, riducendo il rischio di indebite compensazioni, scarti dei modelli F24 e successive contestazioni da parte dell’Amministrazione finanziaria.

