
La Rottamazione-quinquies applicata ai carichi contributivi presenta un disallineamento rilevante rispetto alle regole del DURC, poiché la definizione agevolata può restare efficace anche in presenza di una sola rata irregolare, mentre il DURC rilasciato in virtù dell’adesione può essere annullato già al primo pagamento omesso, insufficiente o tardivo. Ne deriva che l’impresa può rimanere formalmente nel piano di rottamazione, ma perdere la regolarità contributiva necessaria per gare, appalti, SAL e benefici normativi o contributivi.
Visualizza l’infografica dell’articolo
La disciplina della Rottamazione-quinquies, applicata ai carichi contributivi, presenta un disallineamento strutturale rispetto alle regole che governano il DURC. Tale “divario” genera un’area di rischio rilevante per le imprese e, in particolare in presenza di appalti pubblici, SAL da incassare e benefici normativi o contributivi.
In particolare, la prassi operativa mostra che molti contribuenti continuano a impostare la pianificazione dei pagamenti facendo riferimento alla “soglia psicologica” delle 2 rate omesse o insufficienti, ritenendo che fino a tale limite il perimetro di rischio resti sostanzialmente sotto controllo. Per i debiti previdenziali e assicurativi, invece, è sufficiente una sola rata irregolare (anche solo tardiva) per far venir meno la regolarità contributiva che il DURC certificava.
Continua a leggere l’articolo dopo l’infografica
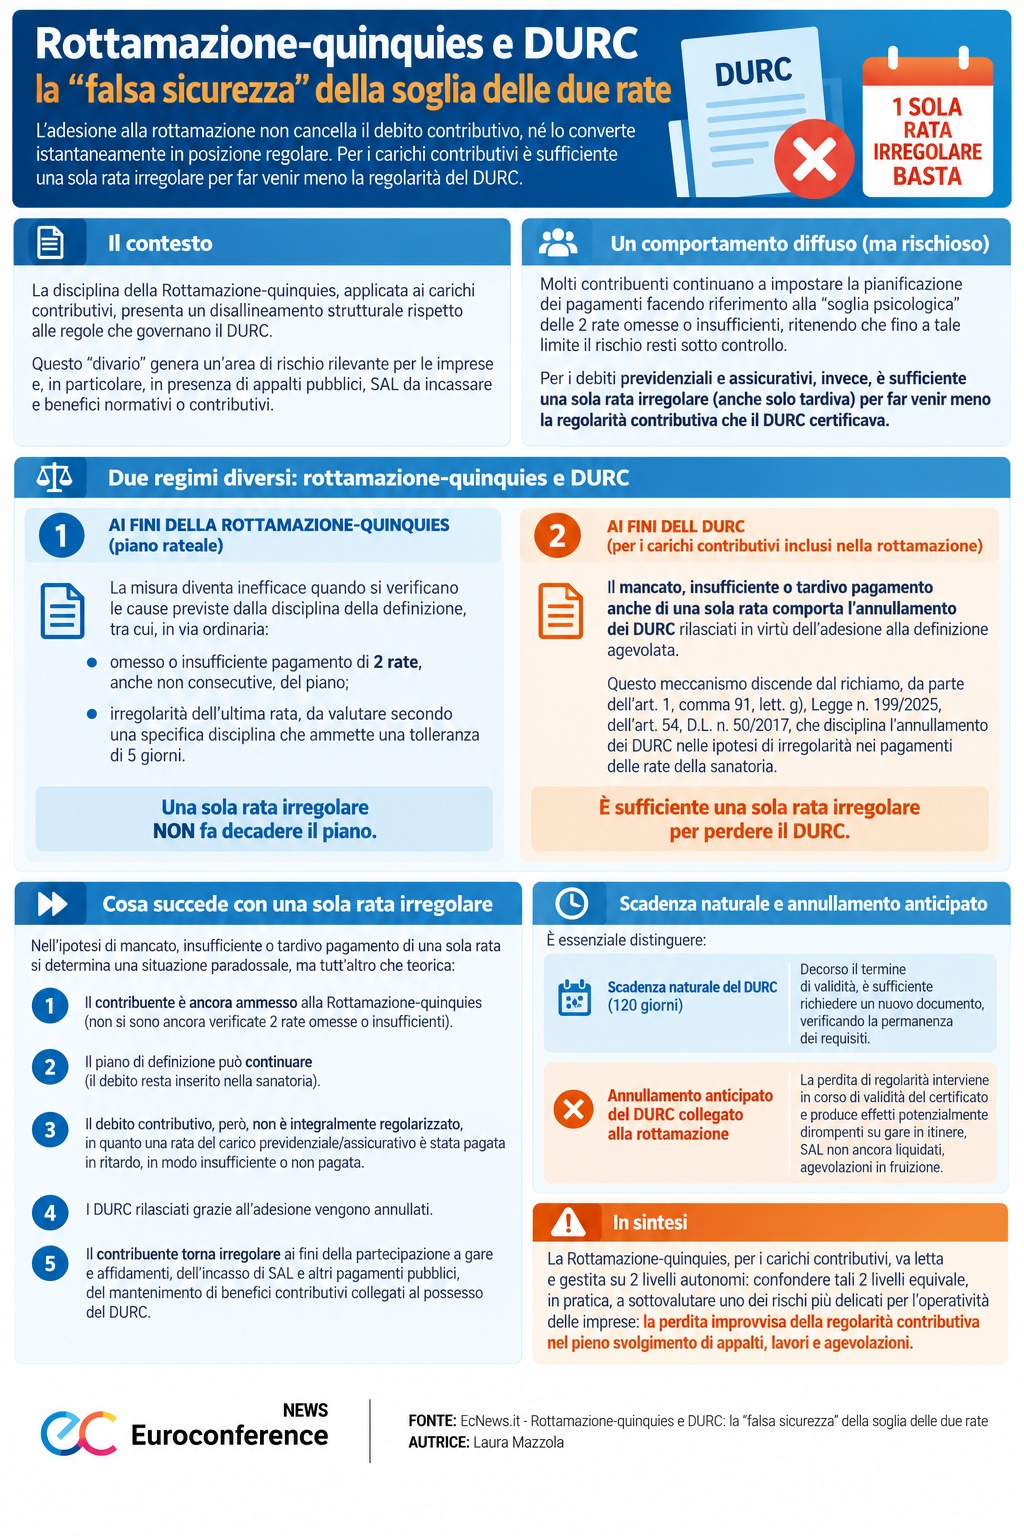
La definizione agevolata segue, in sintesi, 2 regimi diversi:
- ai fini della Rottamazione-quinquies (piano rateale) la misura diventa inefficace quando si verificano le cause previste dalla disciplina della definizione, tra cui, in via ordinaria: omesso o insufficiente pagamento di 2 rate, anche non consecutive, del piano, ovvero irregolarità dell’ultima rata, da valutare secondo una specifica disciplina che ammette una tolleranza di 5 giorni;
- ai fini del DURC, per i carichi contributivi inclusi nella rottamazione, l’effetto è ben più severo: il mancato, insufficiente o tardivo pagamento anche di una sola rata comporta l’annullamento dei DURC rilasciati in virtù dell’adesione alla definizione agevolata. Questo meccanismo discende dal richiamo, da parte dell’art. 1, comma 91, lett. g), Legge n. 199/2025, dell’art. 54, D.L. n. 50/2017, che disciplina l’annullamento dei DURC nelle ipotesi di irregolarità nei pagamenti delle rate della sanatoria.
Ne risulta, quindi, una situazione in cui, nell’ipotesi di mancato, insufficiente o tardivo pagamento di una sola rata:
- la rottamazione può risultare ancora formalmente efficace (una sola rata irregolare non fa decadere il piano); ma
- il DURC, ottenuto proprio grazie all’adesione alla definizione, può essere annullato con effetto retroattivo dopo il primo episodio di irregolarità (omesso, insufficiente o tardivo pagamento).
In tale ipotesi, dalla combinazione delle 2 discipline deriva una situazione paradossale, ma tutt’altro che teorica:
- il contribuente è ancora ammesso alla Rottamazione-quinquies (non si sono ancora verificate 2 rate omesse o insufficienti);
- il piano di definizione può continuare (il debito resta inserito nella sanatoria);
- il debito contributivo, però, non è integralmente regolarizzato, in quanto una rata del carico previdenziale/assicurativo è stata pagata in ritardo, in modo insufficiente o non pagata;
- i DURC rilasciati grazie all’adesione vengono annullati;
- il contribuente torna irregolare ai fini della partecipazione a gare e affidamenti, dell’incasso di SAL e altri pagamenti pubblici, del mantenimento di benefici contributivi collegati al possesso del DURC.
Tutto ciò premesso, risulta essenziale distinguere la scadenza naturale del DURC (120 giorni) dall’annullamento anticipato del DURC collegato alla rottamazione.
Nel primo caso, decorso il termine di validità, è sufficiente richiedere un nuovo documento, verificando la permanenza dei requisiti. Nel secondo, la perdita di regolarità interviene in corso di validità del certificato e produce effetti potenzialmente dirompenti su gare in itinere, SAL non ancora liquidati, agevolazioni in fruizione.
In conclusione, la Rottamazione-quinquies, per i carichi contributivi, va letta e gestita su 2 livelli autonomi; confondere tali 2 livelli equivale, in pratica, a sottovalutare uno dei rischi più delicati per l’operatività delle imprese: la perdita improvvisa della regolarità contributiva nel pieno svolgimento di appalti, lavori e agevolazioni.

