
Il regime premiale previsto dall’art. 3 del D.Lgs. n. 127/2015 consente ai soggetti passivi IVA di ridurre di due anni i termini di accertamento, a condizione che le operazioni siano documentate con fattura elettronica o corrispettivi telematici e che incassi e pagamenti superiori a 500 euro siano effettuati con mezzi tracciabili. La riduzione opera sui termini ordinari IVA e imposte dirette, anticipando la decadenza al 31 dicembre del terzo anno successivo alla presentazione della dichiarazione. L’accesso al beneficio richiede inoltre la specifica comunicazione nel quadro RS del modello Redditi, la cui omissione comporta l’inapplicabilità del regime premiale anche in presenza dei requisiti sostanziali.
Visualizza l’infografica dell’articolo
I soggetti passivi IVA che utilizzano fatture elettroniche e/o corrispettivi telematici per documentare le operazioni effettuate e mezzi tracciabili per gli incassi e i pagamenti, possono beneficiare del regime premiale che determina la riduzione di 2 anni dei termini di accertamento.
L’agevolazione, prevista dall’art. 3, D.Lgs. n. 127/2015, è però condizionata alla comunicazione nel modello Redditi del possesso dei presupposti nel periodo d’imposta di riferimento, mediante la barratura di una specifica casella presente nel quadro RS. La mancata indicazione nel modello dichiarativo, infatti, compromette l’accesso al regime premiale, anche in presenza dei relativi presupposti.
Sono interessati al beneficio tutti i soggetti passivi titolati di reddito d’impresa e di lavoro autonomo.
I termini di accertamento oggetto di riduzione sono quelli di cui:
- all’art. 57, comma 1, D.P.R. n. 633/1972, secondo cui gli avvisi relativi a rettifiche o accertamenti della dichiarazione IVA annuale previsti dagli artt. 54 e 55, comma 2, D.P.R. n. 633/1972, devono essere notificati, a pena di decadenza, entro il 31 dicembre del quinto anno successivo a quello in cui è stata presentata la dichiarazione;
- all’art. 43, comma 1, D.P.R. n. 600/1973, secondo cui gli avvisi relativi alle rettifiche o accertamenti delle imposte sui redditi devono essere notificati, a pena di decadenza, entro il 31 dicembre del quinto anno successivo a quello in cui è stata presentata la dichiarazione.
Continua a leggere l’articolo dopo l’infografica
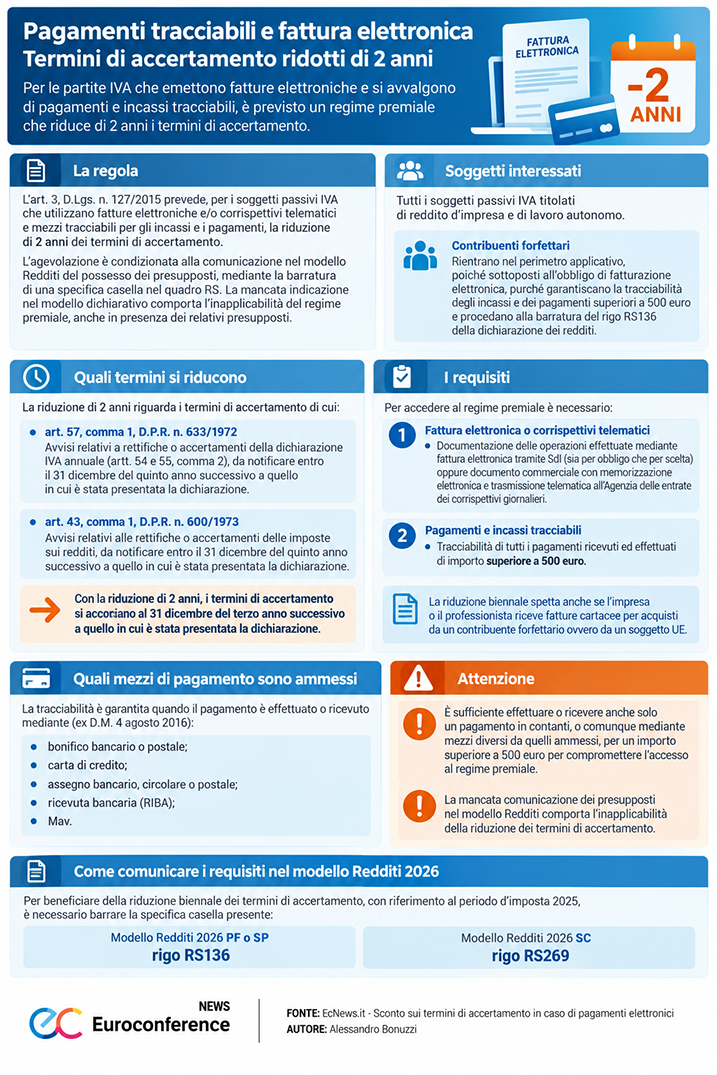
Perciò, la riduzione di 2 anni accorcia i termini di accertamento al 31 dicembre del terzo anno successivo a quello in cui è stata presentata la dichiarazione.
I requisiti per accedere al regime premiale sono i seguenti:
- documentazione delle operazioni effettuate mediante fattura elettronica tramite SdI (sia per obbligo che per scelta) oppure documento commerciale con memorizzazione elettronica e trasmissione telematica all’Agenzia delle entrate dei corrispettivi giornalieri;
- tracciabilità di tutti i pagamenti ricevuti ed effettuati di importo superiore a 500 euro.
Resta fermo che la riduzione biennale del termine di accertamento spetta anche nel caso in cui l’impresa o il professionista riceva fatture cartacee per acquisti da un contribuente forfetario ovvero da un soggetto UE.
La tracciabilità è garantita quando il pagamento è effettuato o ricevuto mediante (ex D.M. 4 agosto 2016):
- bonifico bancario o postale;
- carta di credito;
- assegno bancario, circolare o postale;
- ricevuta bancaria (RIBA);
- Mav.
È dunque sufficiente effettuare o ricevere anche solo un pagamento in contanti, o comunque mediante mezzi diversi da quelli sopra individuati, per un importo superiore a 500 euro per compromettere l’accesso al regime premiale.
Per beneficiare della riduzione biennale dei termini di accertamento, in presenza delle condizioni previste, con riferimento al periodo d’imposta 2025, è necessario barrare la specifica casella presente:
- nel rigo RS136 del Modello Redditi 2026 PF o SP;
- nel rigo RS269 del Modello Redditi 2026 SC.
La mancata comunicazione nel Modello Redditi della sussistenza dei presupposti comporta l’inapplicabilità della riduzione dei termini di accertamento.
Con particolare riguardo ai contribuenti forfettari, essendo sottoposti all’obbligo di fatturazione elettronica, rientrano di diritto nel perimetro applicativo dell’agevolazione, sempreché, al pari degli altri soggetti passivi, garantiscano la tracciabilità degli incassi e dei pagamenti al di sopra dei 500 euro e procedano alla barratura del rigo RS136 della dichiarazione dei redditi.

