
Nel Modello Redditi 2026 la gestione del Concordato Preventivo Biennale assume una duplice funzione: determinare gli effetti del CPB già applicato nel 2025 e formalizzare l’eventuale adesione al biennio 2026-2027. La compilazione richiede di distinguere le diverse posizioni del contribuente, tra rinnovo, prosecuzione del CPB 2025-2026 o nuovo ingresso, con corretta gestione del quadro CP e del modello CPB.
Visualizza l’infografica dell’articolo
Il Modello Redditi 2026 assume un ruolo centrale nella gestione del Concordato Preventivo Biennale. Per i contribuenti interessati al CPB 2026-2027, la dichiarazione dei redditi non rappresenta soltanto il momento nel quale determinare le imposte relative al periodo precedente, ma diventa anche lo strumento attraverso cui formalizzare l’eventuale adesione al nuovo biennio.
La disciplina prevede che l’adesione al CPB 2026-2027 avvenga mediante la compilazione dello specifico modello CPB, che può essere trasmesso unitamente alla dichiarazione oppure autonomamente, allegando il frontespizio del Modello Redditi. I termini per l’opzione risultano allineati a quelli di presentazione della dichiarazione, rendendo opportuno affrontare le valutazioni di convenienza.
Parallelamente, il Modello Redditi 2026 deve essere utilizzato dai soggetti che hanno applicato il concordato nel 2025 per determinare le imposte dovute, attraverso la compilazione del quadro CP. Ne deriva una casistica differenziata. Chi aveva aderito al CPB 2024-2025 e intende rinnovare l’adesione per il 2026-2027 dovrà compilare sia il quadro CP, per il periodo d’imposta 2025, sia il modello CPB per il nuovo biennio. I contribuenti che hanno optato per il CPB 2025-2026 saranno interessati al solo quadro CP, mentre chi non era nel concordato nel 2025 e intende entrarvi dal 2026 compilerà esclusivamente il modello CPB.
Continua a leggere l’articolo dopo l’infografica
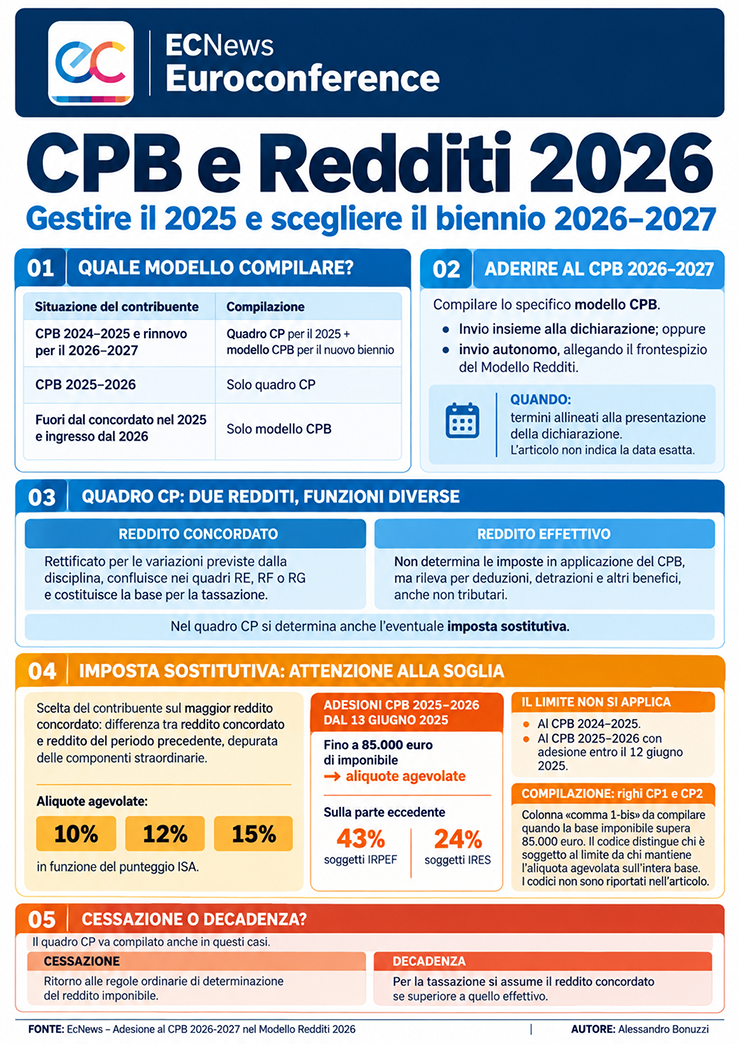
Particolare attenzione va riservata al quadro CP, nel quale vengono determinati l’eventuale imposta sostitutiva, il reddito concordato e il reddito effettivamente prodotto. Il reddito concordato, rettificato per le variazioni previste dalla disciplina, confluisce nei quadri reddituali RE, RF o RG e costituisce la base per la tassazione. Il reddito effettivo, pur non concorrendo al calcolo delle imposte dovute in applicazione del CPB, conserva rilevanza ai fini della spettanza e della quantificazione di deduzioni, detrazioni e altri benefici, anche di natura non tributaria.
Particolare rilievo assume l’imposta sostitutiva sul maggior reddito concordato. Il contribuente può assoggettare la differenza tra il reddito concordato e quello del periodo precedente, depurata delle componenti straordinarie, alle aliquote agevolate del 10%, 12% o 15%, determinate in funzione del punteggio ISA.
Per le adesioni al CPB 2025-2026 perfezionate dal 13 giugno 2025, il beneficio incontra un limite: le aliquote agevolate si applicano soltanto fino a 85.000 euro di imponibile. Sulla parte eccedente trova applicazione l’aliquota del 43% per i soggetti IRPEF o del 24% per i soggetti IRES. Il limite non interessa, chi aveva aderito al CPB 2024-2025 né chi aveva perfezionato l’adesione al CPB 2025-2026 entro il 12 giugno 2025.
La novità trova evidenza nei righi CP1 e CP2, nei quali è stata inserita la nuova colonna “comma 1-bis”, da compilare quando la base imponibile supera 85.000 euro. Il codice indicato consente di distinguere i contribuenti ai quali si applica il limite da quelli per i quali l’aliquota agevolata continua a operare sull’intera base imponibile.
Infine, il quadro CP deve essere compilato anche quando si sia verificata una causa di cessazione o di decadenza dal concordato. La cessazione determina il ritorno alle regole ordinarie di determinazione del reddito imponibile, mentre in caso di decadenza occorre assumere ai fini della tassazione il reddito concordato qualora risulti superiore a quello effettivo.
Il Modello Redditi 2026 diventa quindi il punto di raccordo della gestione del CPB. Per il professionista, la compilazione non può essere affrontata come un mero adempimento dichiarativo: richiede la verifica della posizione pregressa del contribuente, delle modalità e della data di adesione, della corretta determinazione della base imponibile e una valutazione consapevole sull’eventuale ingresso nel nuovo biennio 2026-2027.

