
La Corte d’Appello di Ancona, con sentenza n. 231/2026, ribadisce che la collaborazione tra farmacie e farmacisti con partita IVA è legittima solo in presenza di un’effettiva autonomia professionale. L’inserimento stabile nei turni, l’imposizione degli orari e l’assoggettamento a direttive gerarchiche possono determinare la riqualificazione del rapporto come lavoro subordinato. Per prevenire contestazioni contributive e sanzioni, risultano quindi essenziali un contratto adeguato e modalità operative coerenti con l’autonomia dichiarata.
Visualizza l’infografica dell’articolo
Il ricorso a farmacisti liberi professionisti rappresenta per le farmacie uno strumento di flessibilità organizzativa, particolarmente utile per fronteggiare sostituzioni, assenze del personale e temporanee esigenze di servizio. Tuttavia, per evitare contestazioni, è indispensabile che la collaborazione sia effettivamente autonoma e non costituisca un rapporto di lavoro subordinato mascherato.
A richiamare l’attenzione sul tema è la sentenza n. 231 del 4 giugno 2026 della Corte d’Appello di Ancona, che ha riconosciuto la fondatezza delle pretese contributive dell’INPS nei confronti di una farmacia che impiegava professioniste formalmente autonome, ma sostanzialmente inserite nell’organizzazione aziendale come dipendenti.
Le verifiche preliminari e il contratto
Prima di avviare la collaborazione, il titolare della farmacia deve verificare l’iscrizione del farmacista all’Albo professionale, la titolarità di una partita IVA attiva e la presenza di un’adeguata copertura assicurativa per la responsabilità civile professionale.
È inoltre opportuno formalizzare il rapporto mediante un contratto d’opera professionale, ai sensi degli artt. 2222 ss., c.c., indicando la natura dell’incarico, la durata, le modalità di esecuzione e il compenso pattuito.
Particolare attenzione deve essere riservata all’autonomia organizzativa del professionista, che deve poter concordare le proprie disponibilità e rifiutare singoli incarichi, senza essere assoggettato al potere gerarchico e disciplinare del titolare.
Continua a leggere l’articolo dopo l’infografica
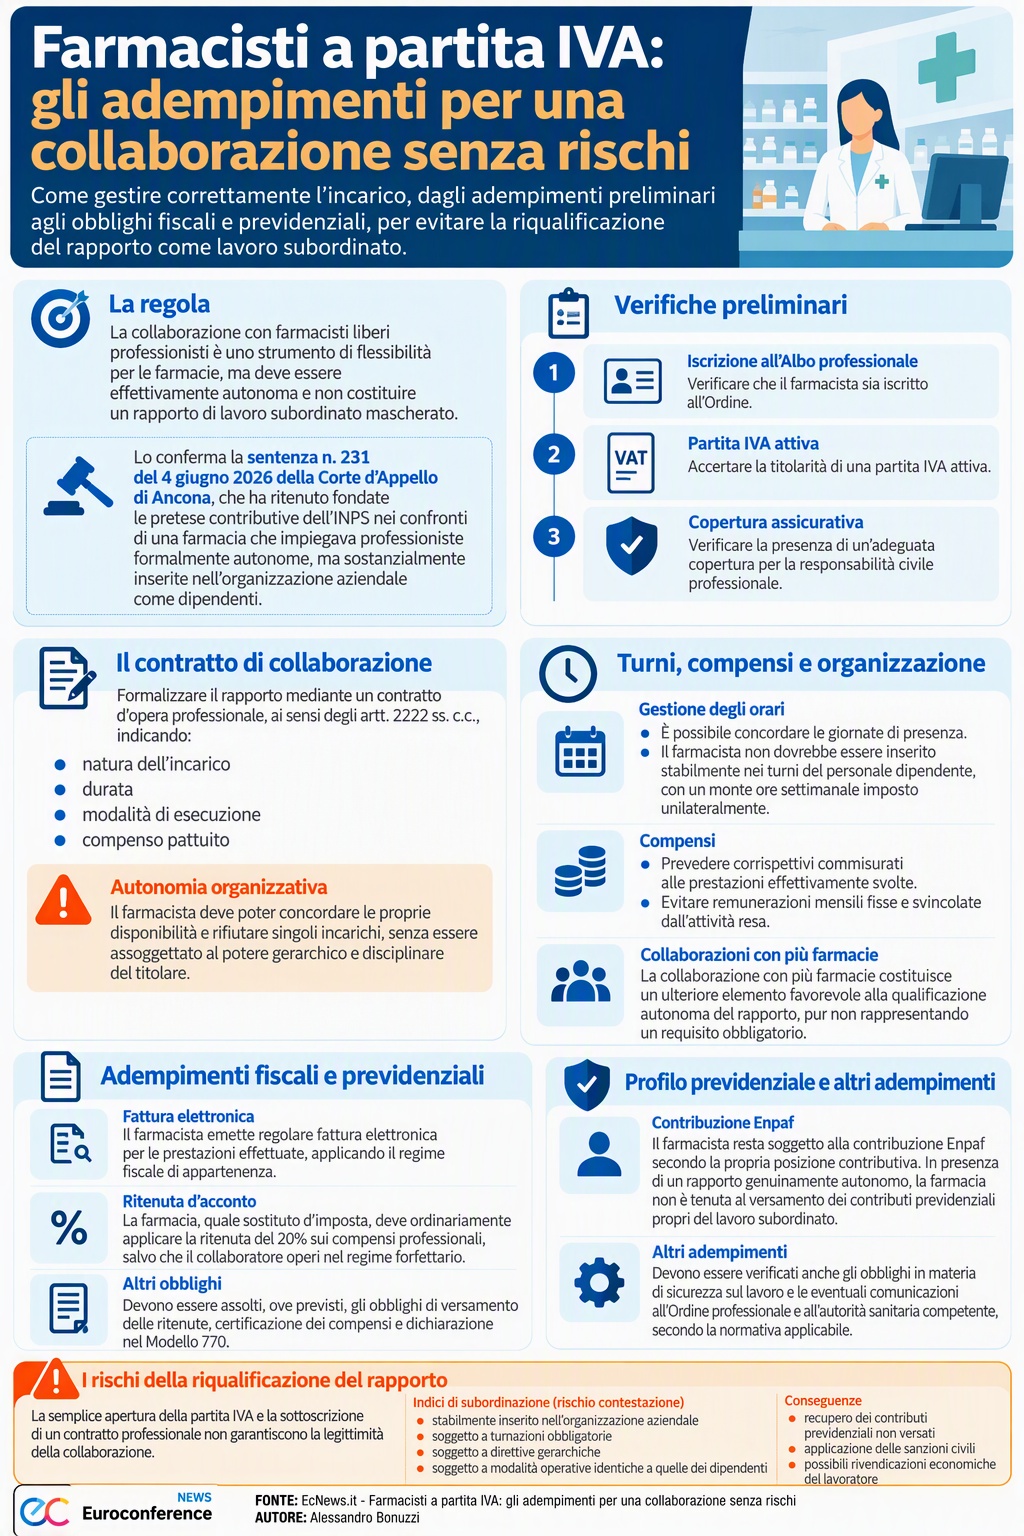
Turni, compensi e organizzazione del lavoro
Uno degli aspetti più delicati riguarda la gestione degli orari. Il farmacista autonomo può concordare con la farmacia le giornate di presenza, ma non dovrebbe essere inserito stabilmente nei turni del personale dipendente, con un monte ore settimanale imposto unilateralmente.
Anche il compenso deve risultare coerente con la natura professionale dell’incarico. È preferibile prevedere corrispettivi commisurati alle prestazioni effettivamente svolte, evitando remunerazioni mensili fisse e svincolate dall’attività resa.
La collaborazione con più farmacie costituisce un ulteriore elemento favorevole alla qualificazione autonoma del rapporto, pur non rappresentando un requisito obbligatorio.
Gli adempimenti fiscali e previdenziali
Sotto il profilo fiscale, il farmacista emette regolare fattura elettronica per le prestazioni effettuate, applicando il regime fiscale di appartenenza.
La farmacia, quale sostituto d’imposta, deve ordinariamente applicare la ritenuta d’acconto del 20% sui compensi professionali, salvo che il collaboratore operi nel regime forfettario. Devono inoltre essere assolti, ove previsti, gli obblighi di versamento delle ritenute, certificazione dei compensi e dichiarazione nel Modello 770.
Sul piano previdenziale, il farmacista resta soggetto alla contribuzione Enpaf secondo la propria posizione contributiva. In presenza di un rapporto genuinamente autonomo, la farmacia non è tenuta al versamento dei contributi previdenziali propri del lavoro subordinato.
Devono essere verificati anche gli obblighi in materia di sicurezza sul lavoro e le eventuali comunicazioni all’Ordine professionale e all’autorità sanitaria competente, secondo la normativa applicabile.
I rischi della riqualificazione del rapporto
La semplice apertura della partita IVA e la sottoscrizione di un contratto professionale non garantiscono la legittimità della collaborazione.
Qualora il farmacista risulti:
- stabilmente inserito nell’organizzazione aziendale;
- soggetto a turnazioni obbligatorie;
- soggetto a direttive gerarchiche; e
- soggetto a modalità operative identiche a quelle dei dipendenti,
gli organi ispettivi possono contestare la natura autonoma del rapporto.
Le conseguenze economiche possono essere particolarmente rilevanti: recupero dei contributi previdenziali non versati, applicazione delle sanzioni civili e possibili rivendicazioni economiche del lavoratore.
Per questo motivo, è consigliabile verificare periodicamente che le modalità concrete di svolgimento dell’attività corrispondano alle previsioni contrattuali.
La collaborazione a partita IVA rimane, dunque, una soluzione legittima e utile per le farmacie, purché sia costruita e gestita correttamente. La prevenzione del rischio contributivo richiede non soltanto un contratto adeguato, ma soprattutto comportamenti coerenti con l’effettiva autonomia del professionista.

