
Il quadro DI del modello 770/2026 deve essere compilato dai sostituti d’imposta che nel 2025 hanno presentato dichiarazioni integrative a favore ultrannuali, dalle quali emerge un maggior credito non chiesto a rimborso. La compilazione richiede di distinguere le integrative annuali, escluse dal quadro, da quelle ultrannuali, indicando per ciascun periodo d’imposta la nota di riferimento, l’anno e l’importo del credito utilizzabile.
Visualizza l’infografica dell’articolo
Il sostituto d’imposta che nel 2025 ha presentato un’integrativa a favore “ultrannuale” deve compilare il quadro DI del modello 770/2026, da trasmettere entro lunedì 2 novembre 2026, poiché il 31 ottobre cade di sabato.
In particolare, il quadro DI riguarda il sostituto che corregge un 770 degli anni scorsi con un’integrativa a favore dalla quale emerge un maggior credito.
Decisivo risulta il momento di presentazione. Infatti, se l’integrativa è presentata entro il termine della dichiarazione relativa al periodo d’imposta successivo (“annuale”), il quadro DI non si compila; se, invece, l’integrativa è presentata oltre tale termine (“ultrannuale”), il credito deve essere indicato nel quadro DI della dichiarazione relativa all’anno di presentazione.
Continua a leggere l’articolo dopo l’infografica
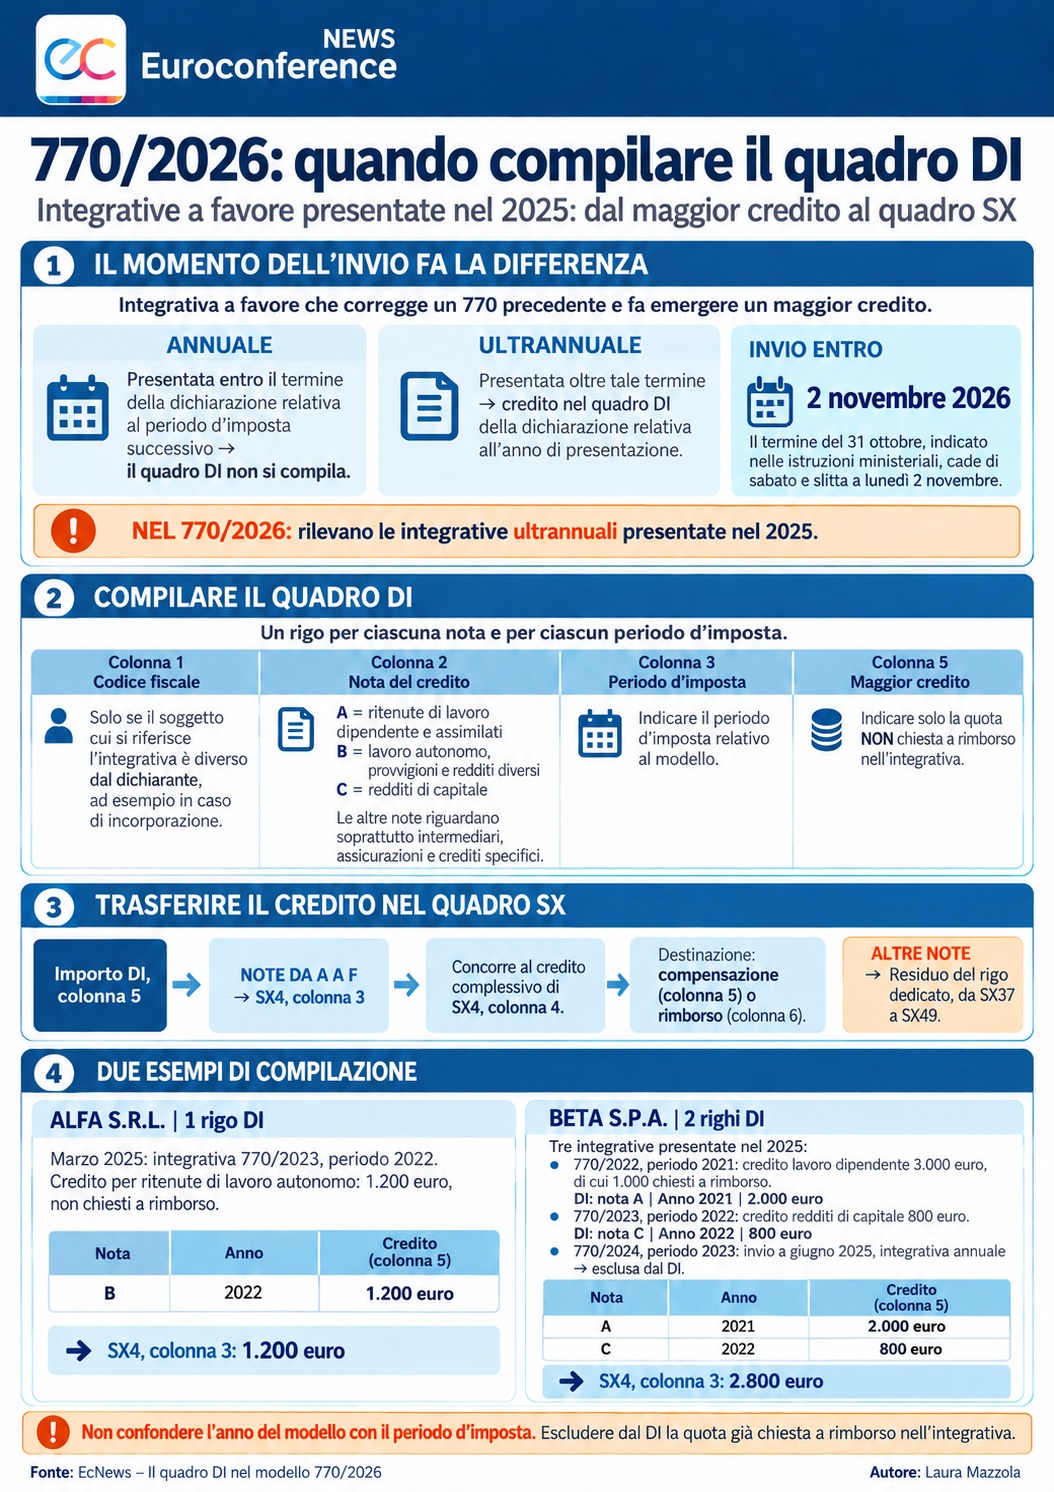
Nel modello 770/2026 rilevano quindi le integrative ultrannuali presentate nel corso del 2025.
Il quadro DI prevede una compilazione per righi, uno per ciascuna nota e per ciascun periodo d’imposta.
In particolare:
- in colonna 1 va indicato il codice fiscale del soggetto cui si riferisce l’integrativa, solo se diverso dal dichiarante, come nel caso di operazione di incorporazione;
- in colonna 2 va indicata la nota che identifica il tipo di credito. Le più ricorrenti sono A (ritenute di lavoro dipendente e assimilati), B (lavoro autonomo, provvigioni e redditi diversi) e C (redditi di capitale); le altre riguardano soprattutto intermediari, assicurazioni e crediti specifici;
- in colonna 3 si indica l’anno relativo al modello, ossia il relativo periodo d’imposta;
- in colonna 5 va indicato il maggior credito, per la sola quota non chiesta a rimborso nell’integrativa.
L’importo di colonna 5 deve essere riportato poi nel quadro SX. Per le note da A a F il credito confluisce in SX4, colonna 3, concorrendo al credito complessivo di colonna 4, che il sostituto destina a compensazione (colonna 5) o a rimborso (colonna 6). Per le altre note il credito è compreso nel residuo del rigo dedicato, da SX37 a SX49.
Si ipotizzi che Alfa S.r.l. abbia presentato, a marzo 2025, un’integrativa del 770/2023 (periodo 2022) da cui emerge un maggior credito di 1.200 euro per ritenute di lavoro autonomo, non chiesto a rimborso. Nel quadro DI la società Alfa S.r.l. deve indicare:
- la nota B;
- l’anno 2022;
- l’importo del credito pari a 1.200 euro.
Tale importo deve essere riportato nel campo SX4, colonna 3.
Si ipotizzi poi che Beta S.p.A. abbia presentato, durante il periodo 2025, tre integrative a favore:
- la prima riguarda il 770/2022 (periodo 2021), con indicazione di un credito pari a 3.000 euro da lavoro dipendente, di cui 1.000 euro chiesti a rimborso;
- la seconda riguarda il 770/2023 (periodo 2022), con indicazione di un credito pari a 800 euro da redditi di capitale;
- la terza riguarda il 770/2024 (periodo 2023), presentata a giugno 2025: è “annuale” e, pertanto, resta fuori dal quadro DI.
I righi da compilare sono quindi due.
Nel primo rigo la società Beta S.p.A. deve indicare:
- la nota A;
- l’anno 2021;
- l’importo del credito pari a 2.000 euro.
Nel secondo rigo la medesima società deve indicare:
- la nota C;
- l’anno 2022;
- l’importo del credito pari a 800 euro.
In SX4, colonna 3, confluiscono 2.800 euro.

