
Il trasferimento agli eredi delle rate residue delle detrazioni per interventi di recupero del patrimonio edilizio rappresenta un tema che richiede particolare attenzione, soprattutto quando il contribuente deceduto era titolare di più immobili e gli stessi vengono utilizzati in modo differente dai successori. In tali ipotesi, infatti, non è sufficiente considerare esclusivamente le quote ereditarie, ma occorre verificare le condizioni previste dalla disciplina fiscale per la prosecuzione della detrazione in capo agli eredi e, in particolare, il requisito della detenzione materiale e diretta dell’immobile.
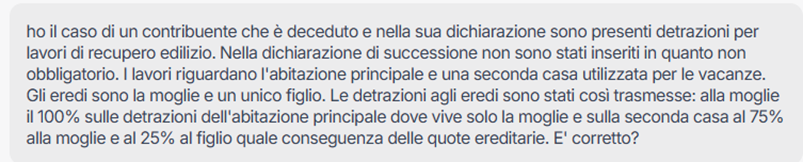
La problematica assume rilievo concreto nel caso di un contribuente deceduto che, nella propria dichiarazione dei redditi, esponeva ancora rate di detrazione relative a interventi di recupero edilizio eseguiti sia sull’abitazione principale sia su una seconda casa utilizzata per le vacanze. Tali detrazioni non sono state indicate nella dichiarazione di successione, non essendo previsto uno specifico obbligo in tal senso.
Gli eredi sono la moglie e un unico figlio. Le detrazioni residue sono state attribuite nel seguente modo: alla moglie il 100% delle detrazioni relative all’abitazione principale, nella quale continua a vivere in via esclusiva; con riferimento alla seconda casa, invece, il 75% delle detrazioni è stato attribuito alla moglie e il restante 25% al figlio, in proporzione alle rispettive quote ereditarie.
La questione da esaminare riguarda, pertanto, la correttezza di tale criterio di ripartizione e, in particolare, se, con riferimento alla seconda abitazione, la suddivisione delle rate residue possa essere effettuata sulla base delle sole quote ereditarie oppure se debba essere verificato anche il requisito della detenzione materiale e diretta dell’immobile da parte di ciascun erede.
Per verificare la corretta applicazione della disciplina e individuare la soluzione del caso concreto, interroghiamo il sistema di intelligenza artificiale di Normo AI, sottoponendogli il seguente quesito.
Quesito
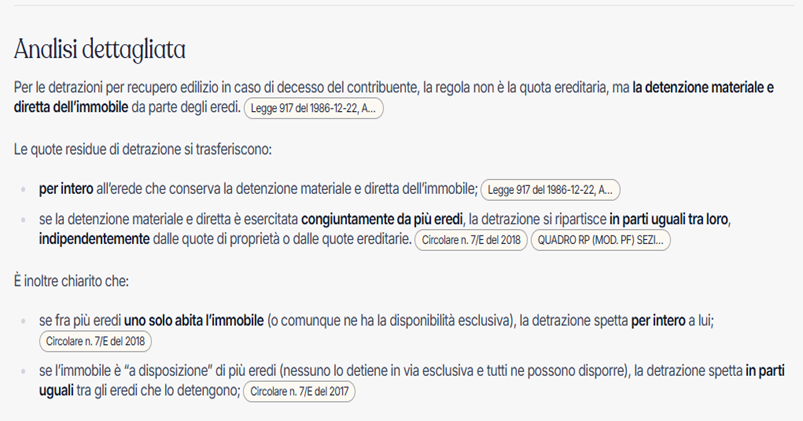
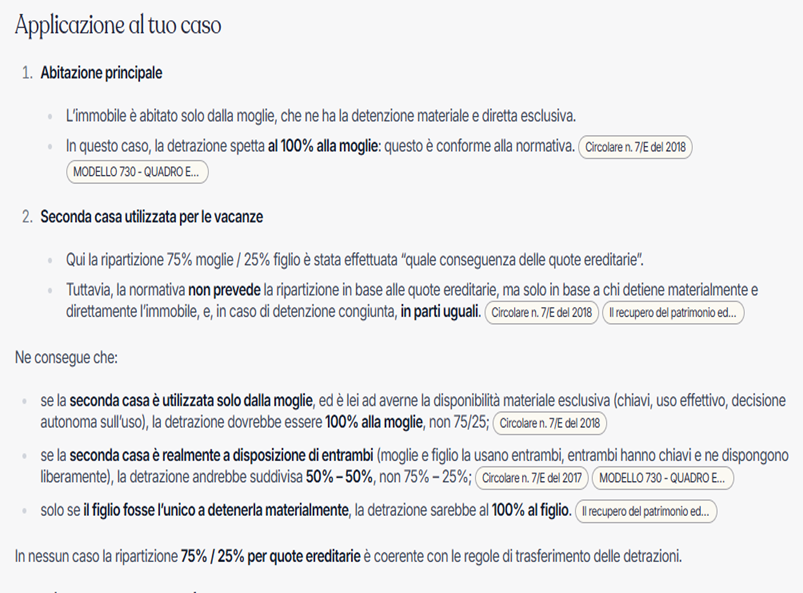
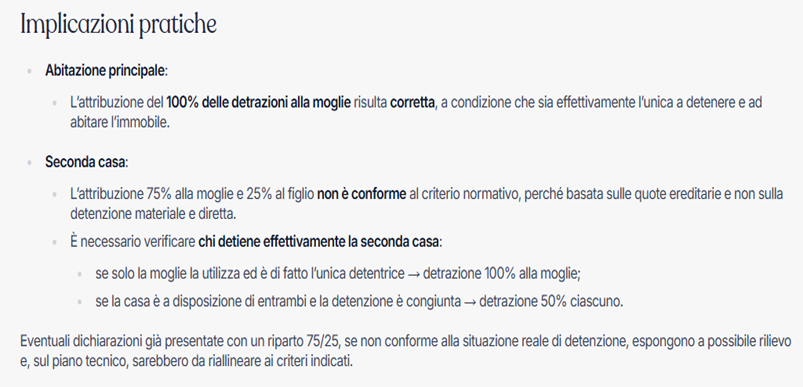
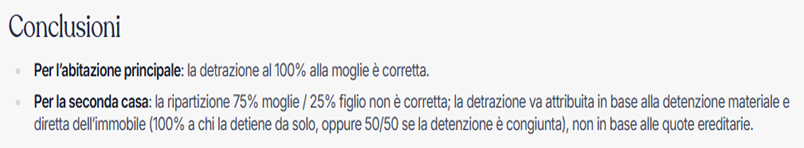
Il caso esaminato evidenzia bene il valore operativo di Normo AI nell’analisi di questioni fiscali che richiedono il coordinamento tra norma e prassi. Il sistema non si è limitato a fornire una risposta conclusiva, ma ha ricostruito il criterio applicabile partendo dall’articolo 16-bis del TUIR e confrontandolo con i chiarimenti contenuti nelle circolari dell’Agenzia delle entrate. L’elemento più utile dell’analisi è stato proprio l’aver distinto il criterio civilistico delle quote ereditarie dal diverso criterio fiscale della detenzione materiale e diretta dell’immobile, applicandolo separatamente ai due immobili coinvolti. In questo modo, Normo AI ha consentito di trasformare un dubbio pratico in un percorso argomentativo strutturato, verificabile e immediatamente utilizzabile ai fini professionali.

