
La Legge di bilancio 2025 ha introdotto a regime la rivalutazione fiscale delle partecipazioni societarie detenute al di fuori dell’attività d’impresa. Per il 2026, i soggetti che possedevano partecipazioni al 1° gennaio possono rideterminarne il valore mediante il versamento di un’imposta sostitutiva del 21%, calcolata sull’intero valore rivalutato. Entro il 30 novembre 2026 devono essere effettuati il versamento dell’imposta, anche della sola prima rata, e, per le partecipazioni non quotate, l’asseverazione della perizia.
Visualizza l’infografica dell’articolo
Entro il prossimo 30 novembre i contribuenti interessati alla rivalutazione delle partecipazioni societarie dovranno completare gli adempimenti necessari per beneficiare della rideterminazione del valore fiscale delle quote possedute. Si tratta di un’opportunità che può consentire di ridurre il carico fiscale in occasione della cessione di partecipazioni, ma che richiede un’attenta valutazione della convenienza economica.
La Legge di bilancio 2025 ha introdotto a regime la possibilità di rivalutare il costo fiscale delle partecipazioni societarie detenute al di fuori dell’attività d’impresa. La disposizione, precedentemente riproposta attraverso periodici interventi legislativi, è diventata strutturale, consentendo ogni anno di rideterminare il valore delle partecipazioni possedute alla data del 1° gennaio.
Per il 2026 possono quindi accedere alla rivalutazione i soggetti che risultavano titolari delle partecipazioni al 1° gennaio 2026, mediante il pagamento di un’imposta sostitutiva pari al 21% del valore rivalutato, rispetto al 18% previsto per il 2025.
Continua a leggere l’articolo dopo l’infografica
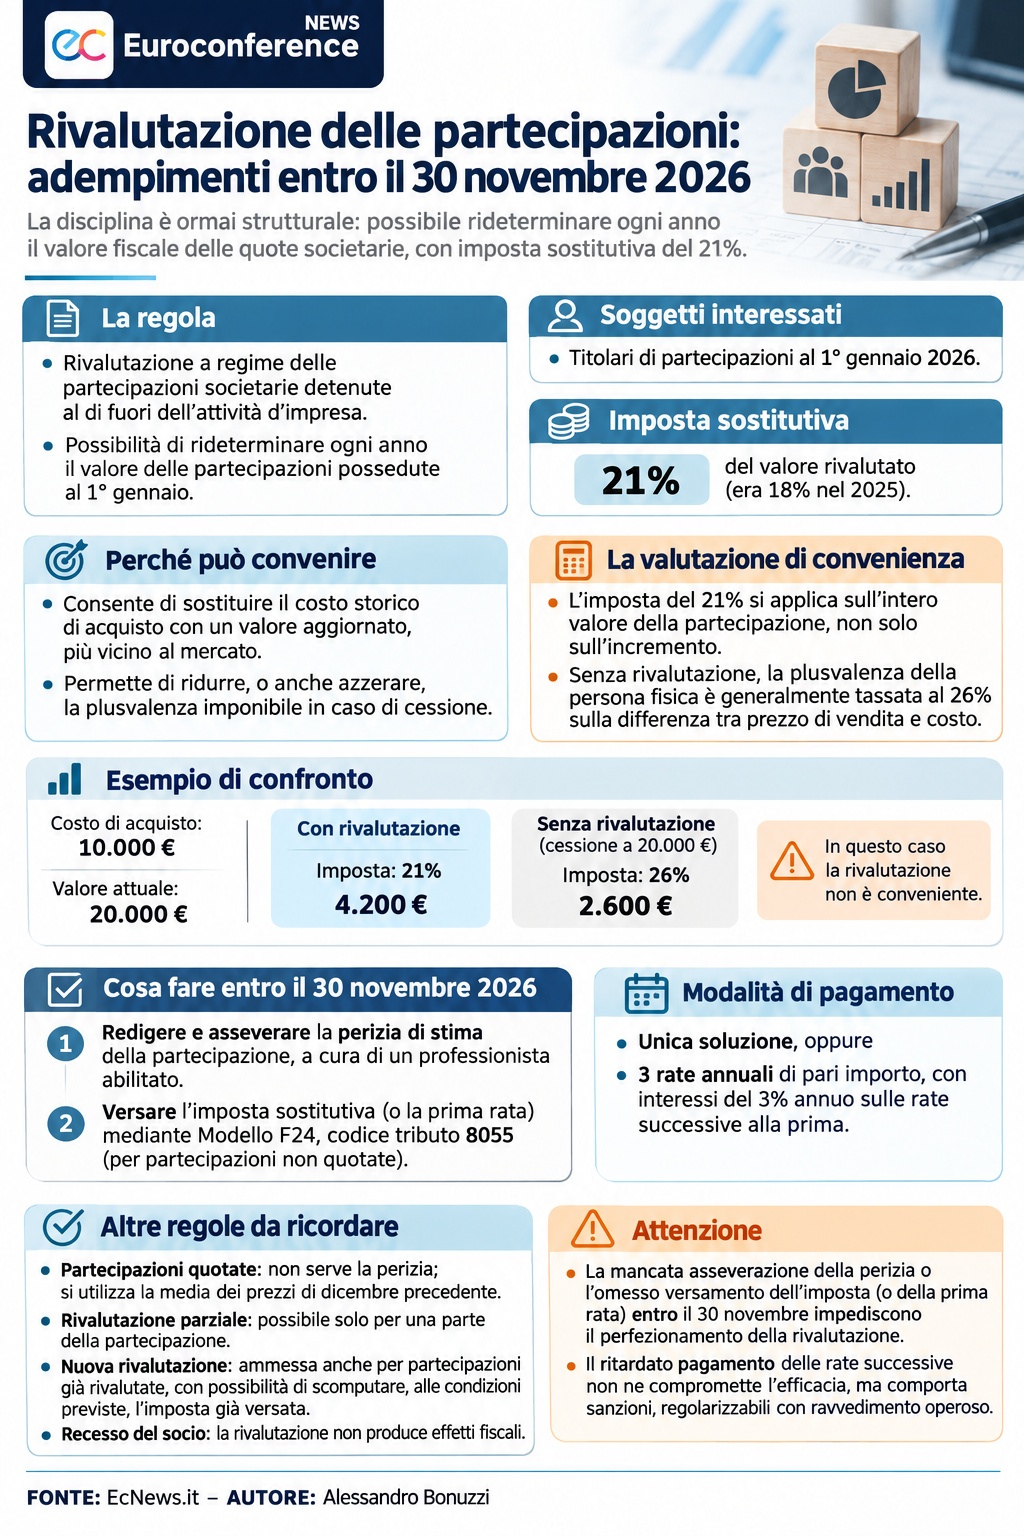
L’operazione assume particolare interesse per i soci che intendono cedere le proprie quote societarie, poiché permette di sostituire il costo storico di acquisto con un valore aggiornato, generalmente più vicino a quello di mercato. In questo modo è possibile ridurre, o anche azzerare, la plusvalenza fiscalmente imponibile al momento della vendita.
Occorre tuttavia considerare che l’imposta sostitutiva del 21% si applica sull’intero valore della partecipazione risultante dalla rivalutazione e non soltanto sull’incremento rispetto al costo originario.
Questo aspetto è fondamentale nella valutazione della convenienza fiscale. In assenza di rivalutazione, infatti, la plusvalenza realizzata dalla persona fisica in occasione della cessione è generalmente soggetta all’imposta sostitutiva del 26%, calcolata sulla differenza tra prezzo di vendita e costo fiscalmente riconosciuto.
Si consideri, ad esempio, una partecipazione acquistata per 10.000 euro e attualmente valutata 20.000 euro. La rivalutazione comporterebbe il versamento di 4.200 euro, pari al 21% del valore stimato. In caso di vendita a 20.000 euro, senza rivalutazione, la plusvalenza di 10.000 euro sarebbe invece assoggettata a un’imposta di 2.600 euro. In questa situazione, pertanto, la rivalutazione non risulterebbe conveniente.
La scadenza del 30 novembre 2026 rappresenta il termine fondamentale per perfezionare l’operazione. Entro tale data dovranno essere effettuati 2 adempimenti essenziali: la redazione e l’asseverazione della perizia di stima della partecipazione, predisposta da un professionista abilitato, e il versamento dell’imposta sostitutiva, oppure della prima rata.
Il pagamento, infatti, può essere effettuato in un’unica soluzione oppure suddiviso in 3 rate annuali di pari importo, con applicazione degli interessi del 3% annuo sulle rate successive alla prima. Il versamento deve essere eseguito mediante Modello F24, utilizzando il codice tributo 8055 per le partecipazioni non quotate.
La mancata asseverazione della perizia oppure l’omesso versamento dell’imposta, o della prima rata, entro il termine previsto impediscono il perfezionamento della rivalutazione. Diversamente, il ritardato pagamento delle rate successive non ne compromette l’efficacia, pur comportando l’applicazione delle relative sanzioni, eventualmente regolarizzabili mediante ravvedimento operoso.
Per le partecipazioni quotate nei mercati regolamentati non è necessaria una perizia giurata, poiché il valore di riferimento viene determinato sulla base della media dei prezzi rilevati nel mese di dicembre precedente.
La normativa consente inoltre di procedere alla rivalutazione anche soltanto di una parte della partecipazione posseduta, possibilità particolarmente utile quando si prevede una cessione parziale delle quote.
È ammessa anche una nuova rivalutazione di partecipazioni già rivalutate in passato, con possibilità, alle condizioni previste, di scomputare l’imposta sostitutiva precedentemente versata.
Va infine ricordato che la rivalutazione non produce effetti fiscali in tutte le ipotesi di fuoriuscita dalla società, come nel caso del recesso tipico del socio con liquidazione della quota da parte della società.
In vista della scadenza del 30 novembre 2026, è quindi opportuno che i soci interessati a future operazioni di cessione valutino tempestivamente, con il proprio commercialista, l’effettiva convenienza della rivalutazione. La scelta deve tenere conto del costo fiscale originario, del valore attuale della partecipazione, del presumibile prezzo di vendita e dell’imposta da versare.
La stabilizzazione della disciplina consente una maggiore programmazione delle operazioni societarie, ma non elimina la necessità di un’analisi preventiva: rivalutare non significa necessariamente risparmiare imposte.

