
L’art. 8 del D.L. n. 19/2026 introduce una semplificazione nella conservazione delle ricevute POS, consentendone la sostituzione con documentazione bancaria, anche digitale, purché siano identificabili le singole operazioni e rispettati gli obblighi di conservazione. Restano invariati gli obblighi relativi a fatture e documenti fiscali. La novità è distinta dall’obbligo, vigente dal 2026, di collegare i terminali POS ai registratori telematici tramite il portale “Fatture e Corrispettivi”, il cui mancato adempimento comporta sanzioni da 1.000 a 4.000 euro e, nei casi previsti, la sospensione dell’attività.
Visualizza l’infografica dell’articolo
L’art. 8, comma 1, D.L. n. 19/2026 (c.d. Decreto PNRR), convertito dalla Legge n. 50/2026, consente di sostituire le ricevute cartacee dei terminali POS con le comunicazioni e la documentazione inviate da banche e intermediari finanziari, anche in formato elettronico.
Nel dettaglio la disposizione stabilisce: «Le comunicazioni inviate ai clienti e la documentazione fornita, anche in formato digitale, dalle banche e dagli intermediari finanziari ai sensi dell’articolo 119 del Testo unico delle leggi in materia bancaria e creditizia di cui al decreto legislativo 1° settembre 1993, n. 385, possono essere utilizzate, in luogo delle ricevute cartacee emesse dai terminali abilitati al pagamento con carta di credito, debito e prepagata, o altra modalità digitale, a condizione che le stesse contengano le informazioni relative alle singole operazioni poste in essere, e sono conservate con le modalità di cui all’articolo 2220 del codice civile».
La ricevuta POS, infatti, non è un documento contabile, ma una semplice prova dell’avvenuto pagamento; come chiarito dalla Relazione illustrativa, imporne la custodia cartacea per 10 anni costituiva un onere sproporzionato.
Continua a leggere l’articolo dopo l’infografica
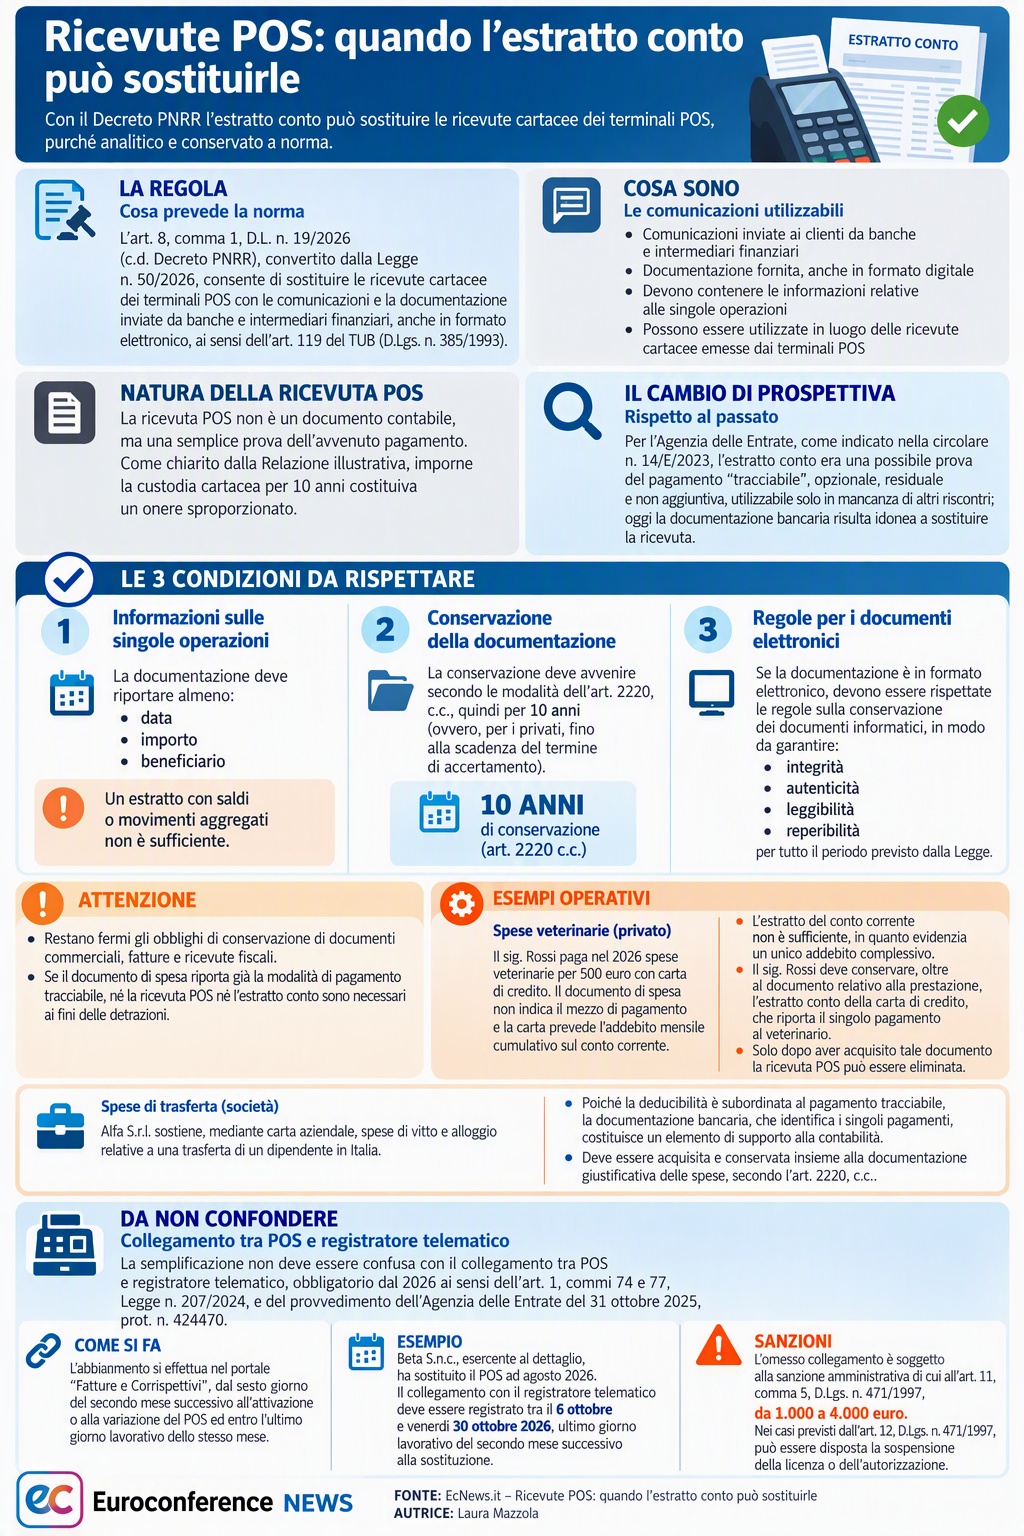
Rispetto al passato, il cambio di prospettiva è netto: per l’Agenzia delle Entrate, come indicato nella circolare n. 14/E/2023, l’estratto conto rappresentava «una possibile prova del sistema di pagamento “tracciabile”, opzionale, residuale e non aggiuntiva», utilizzabile solo in mancanza di altri riscontri; oggi la documentazione bancaria risulta idonea a sostituire la ricevuta.
La sostituzione, tuttavia, non è automatica. Occorre, infatti, verificare 3 condizioni:
- la documentazione deve riportare le informazioni relative alle singole operazioni (almeno data, importo e beneficiario): un estratto con saldi o movimenti aggregati non è sufficiente;
- la conservazione deve avvenire secondo le modalità dell’art. 2220, c.c., quindi per 10 anni (ovvero, per i privati, fino alla scadenza del termine di accertamento);
- se la documentazione è in formato elettronico, devono essere rispettate le regole sulla conservazione dei documenti informatici, in modo da garantire integrità, autenticità, leggibilità e reperibilità per tutto il periodo previsto dalla Legge.
Restano fermi gli obblighi di conservazione di documenti commerciali, fatture e ricevute fiscali. Inoltre, se il documento di spesa riporta già la modalità di pagamento tracciabile, né la ricevuta POS né l’estratto conto sono necessari ai fini delle detrazioni.
Si ipotizzi che il sig. Rossi abbia pagato nel 2026 spese veterinarie per 500 euro con carta di credito, ottenendo un documento di spesa che non indica il mezzo di pagamento. La carta prevede l’addebito mensile cumulativo sul conto corrente. In tale ipotesi:
- l’estratto del conto corrente non è sufficiente, in quanto evidenzia un unico addebito complessivo;
- il sig. Rossi deve conservare, oltre al documento relativo alla prestazione, l’estratto conto della carta di credito, che riporta il singolo pagamento al veterinario;
- solo dopo aver acquisito tale documento la ricevuta POS può essere eliminata.
Si ipotizzi che Alfa S.r.l. sostenga, mediante carta aziendale, spese di vitto e alloggio relative a una trasferta di un dipendente in Italia. Poiché la deducibilità è subordinata al pagamento tracciabile, la documentazione bancaria, che identifica i singoli pagamenti, costituisce un elemento di supporto alla contabilità e deve essere acquisita e conservata insieme alla documentazione giustificativa delle spese, secondo l’art. 2220, c.c..
Infine, la semplificazione non deve essere confusa con il collegamento tra POS e registratore telematico, obbligatorio dal 2026 ai sensi dell’art. 1, commi 74 e 77, Legge n. 207/2024, e del provvedimento dell’Agenzia delle Entrate del 31 ottobre 2025, prot. n. 424470.
L’abbinamento si effettua nel portale “Fatture e Corrispettivi”, dal sesto giorno del secondo mese successivo all’attivazione o alla variazione del POS ed entro l’ultimo giorno lavorativo dello stesso mese.
Si ipotizzi che Beta S.n.c., esercente al dettaglio, abbia sostituito il POS ad agosto 2026. Il collegamento con il registratore telematico deve essere registrato tra il 6 ottobre e venerdì 30 ottobre 2026, ultimo giorno lavorativo del secondo mese successivo alla sostituzione.
L’omesso collegamento è soggetto alla sanzione amministrativa prevista dalla normativa vigente, di cui all’art. 11, comma 5, D.Lgs. n. 471/1997, da 1.000 a 4.000 euro. Nei casi previsti dall’art. 12, D.Lgs. n. 471/1997, può essere disposta la sospensione della licenza o dell’autorizzazione.

