
Il 2 novembre 2026 scade il termine ordinario per la presentazione delle dichiarazioni Redditi e IRAP relative al 2025, nonché per l’adesione al CPB 2026-2027. La scelta del modello dichiarativo dipende dalla presenza del 31 dicembre 2025 nel periodo d’imposta: Redditi 2026 se compreso, Redditi 2025 se precedente. Particolare attenzione richiedono cessazioni, liquidazioni e trasformazioni societarie, che possono determinare periodi d’imposta distinti, differenti modelli e specifiche scadenze.
Visualizza l’infografica dell’articolo
Si avvicina la scadenza per la presentazione delle dichiarazioni dei redditi e IRAP relative al periodo d’imposta 2025. Il termine ordinario è fissato al 2 novembre 2026, considerato che il 31 ottobre cade di sabato.
La scadenza interessa le persone fisiche, le società di persone, le associazioni professionali e i soggetti IRES con esercizio coincidente con l’anno solare. Per le società con esercizio non coincidente con l’anno solare, invece, la dichiarazione deve essere trasmessa entro l’ultimo giorno del decimo mese successivo alla chiusura del periodo d’imposta.
Un aspetto che merita particolare attenzione riguarda l’individuazione del modello dichiarativo da utilizzare, soprattutto in presenza di operazioni societarie intervenute nel corso del 2025.
Continua a leggere l’articolo dopo l’infografica
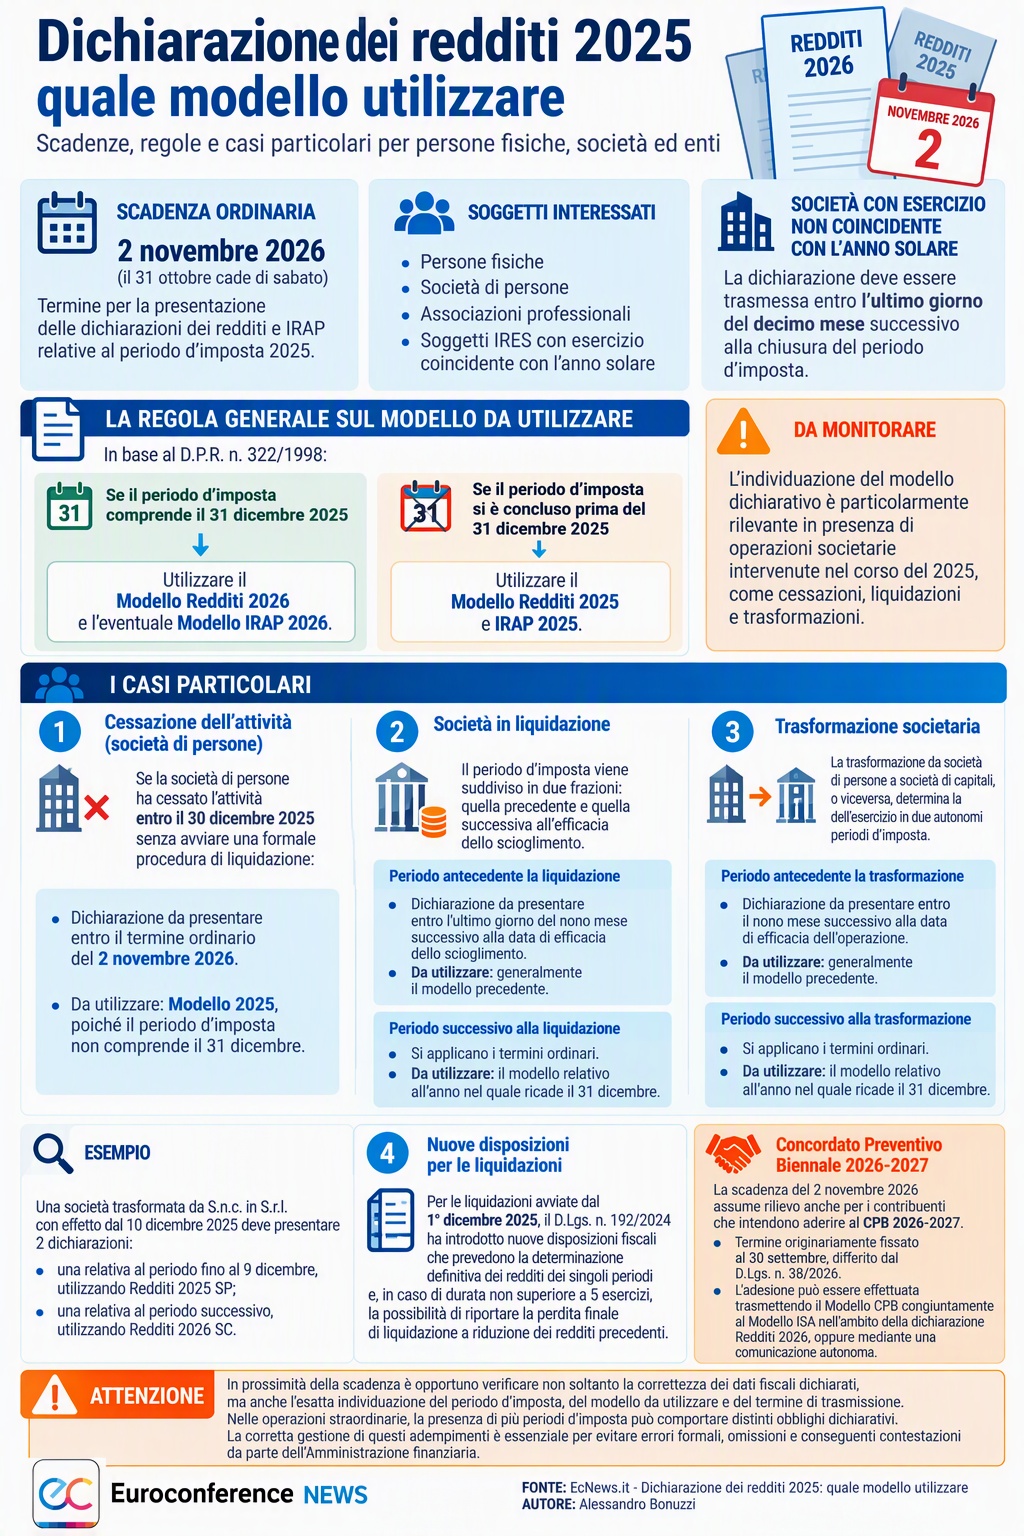
La regola generale, prevista dal D.P.R. n. 322/1998, stabilisce che, quando il periodo d’imposta comprende il 31 dicembre 2025, deve essere utilizzato il Modello Redditi 2026, unitamente all’eventuale Modello IRAP 2026. Qualora, invece, il periodo d’imposta si sia concluso prima del 31 dicembre 2025, occorre utilizzare il modello dell’anno precedente, ossia il Modello Redditi 2025 e IRAP 2025.
La distinzione assume particolare rilevanza per le società che nel corso dell’anno hanno cessato l’attività, avviato una liquidazione oppure modificato la propria forma giuridica.
Nel caso di società di persone che abbiano cessato l’attività entro il 30 dicembre 2025 senza avviare una formale procedura di liquidazione, la dichiarazione deve essere presentata entro il termine ordinario del 2 novembre 2026, utilizzando tuttavia il Modello 2025, poiché il periodo d’imposta non comprende il 31 dicembre.
Diversa è la disciplina applicabile alle società poste in liquidazione. In questo caso, il periodo d’imposta viene suddiviso in 2 frazioni: quella precedente e quella successiva all’efficacia dello scioglimento.
La dichiarazione relativa al periodo antecedente la liquidazione deve essere presentata entro l’ultimo giorno del nono mese successivo alla data di efficacia dello scioglimento, utilizzando generalmente il modello vecchio. Per il periodo successivo, invece, trovano applicazione i termini ordinari.
Occorre inoltre ricordare che, per le liquidazioni avviate dal 1° dicembre 2025, il D.Lgs. n. 192/2024 ha introdotto nuove disposizioni fiscali che prevedono la determinazione definitiva dei redditi dei singoli periodi e, in caso di durata non superiore a 5 esercizi, la possibilità di riportare la perdita finale di liquidazione a riduzione dei redditi precedenti.
Anche la trasformazione da società di persone a società di capitali, o viceversa, determina la suddivisione dell’esercizio in 2 autonomi periodi d’imposta. Per la frazione antecedente la trasformazione, la dichiarazione deve essere presentata entro il nono mese successivo alla data di efficacia dell’operazione, utilizzando generalmente il modello precedente. Per la frazione successiva, invece, si applicano i termini ordinari e il modello relativo all’anno nel quale ricade il 31 dicembre.
Ad esempio, una società trasformata da S.n.c. in S.r.l. con effetto dal 10 dicembre 2025 deve presentare 2 dichiarazioni: una relativa al periodo fino al 9 dicembre, utilizzando Redditi 2025 SP, e una relativa al periodo successivo, utilizzando Redditi 2026 SC.
La scadenza del 2 novembre 2026 assume rilievo anche per i contribuenti che intendono aderire al Concordato Preventivo Biennale 2026-2027. Il termine, originariamente fissato al 30 settembre, è stato differito dal D.Lgs. n. 38/2026.
L’adesione può essere effettuata trasmettendo il Modello CPB congiuntamente al Modello ISA nell’ambito della dichiarazione Redditi 2026, oppure mediante una comunicazione autonoma.
In conclusione, in prossimità della scadenza, è opportuno verificare non soltanto la correttezza dei dati fiscali dichiarati, ma anche l’esatta individuazione del periodo d’imposta, del modello da utilizzare e del termine di trasmissione. Una particolare attenzione deve essere riservata alle operazioni straordinarie, nelle quali la presenza di più periodi d’imposta può comportare distinti obblighi dichiarativi. La corretta gestione di questi adempimenti rappresenta un passaggio essenziale per evitare errori formali, omissioni e conseguenti contestazioni da parte dell’Amministrazione finanziaria.

