
Entro il 30 novembre 2026 i contribuenti sono tenuti al versamento della seconda o unica rata degli acconti relativi a IRPEF, IRES, IRAP, imposte sostitutive, cedolare secca, IVIE e IVAFE. Il calcolo può essere effettuato con il metodo storico, basato sull’imposta del 2025, oppure con quello previsionale, che consente di ridurre l’acconto in presenza di minori redditi attesi, con il rischio di sanzioni in caso di insufficiente versamento. Particolare attenzione richiedono le modifiche ai regimi fiscali, le nuove disposizioni sulle plusvalenze e le limitazioni alla compensazione dei crediti tributari.
Visualizza l’infografica dell’articolo
Entro lunedì 30 novembre 2026 dovrà essere effettuato il versamento della seconda o unica rata degli acconti delle imposte relative al periodo d’imposta 2026. L’adempimento riguarda principalmente IRPEF, IRES, IRAP, imposta sostitutiva dei contribuenti forfetari, cedolare secca e imposta sulle attività finanziarie (IVAFE) e sugli immobili (IVIE) detenuti all’estero.
La determinazione degli importi dovuti può avvenire attraverso 2 modalità alternative: il metodo storico e quello previsionale.
Con il metodo storico, l’acconto viene calcolato prendendo a riferimento l’imposta risultante dalla dichiarazione dei redditi relativa al 2025. In linea generale, l’importo complessivamente dovuto corrisponde al 100% dell’imposta dell’anno precedente, salvi i casi in cui la normativa impone specifici ricalcoli.
Il metodo previsionale consente invece di determinare un acconto inferiore, o addirittura di non effettuare alcun versamento, qualora si preveda che l’imposta dovuta per il 2026 sarà inferiore a quella del 2025. Questa possibilità può risultare particolarmente interessante per i contribuenti per cui è probabile che si verifichi una contrazione dei redditi o una riduzione dell’attività economica. Occorre tuttavia prestare attenzione: una previsione eccessivamente ottimistica potrebbe comportare un insufficiente versamento, con conseguente applicazione di sanzioni e interessi.
Percentuali di versamento
Per i contribuenti non soggetti agli ISA, l’acconto è ordinariamente suddiviso in 2 rate, rispettivamente del 40% e del 60%. Per i soggetti ISA, invece, le 2 rate sono di pari importo, ciascuna corrispondente al 50% dell’acconto complessivo.
Il versamento avviene in un’unica soluzione quando la prima rata non supera 103 euro. Per l’IRPEF, inoltre, nessun acconto è dovuto quando l’imposta di riferimento non supera 51,65 euro. Per l’IRES la soglia di esonero è invece pari a 20,66 euro.
È importante ricordare che la seconda o unica rata in scadenza il 30 novembre non può essere rateizzata, diversamente da quanto previsto per i versamenti effettuati in occasione delle scadenze estive.
Continua a leggere l’articolo dopo l’infografica
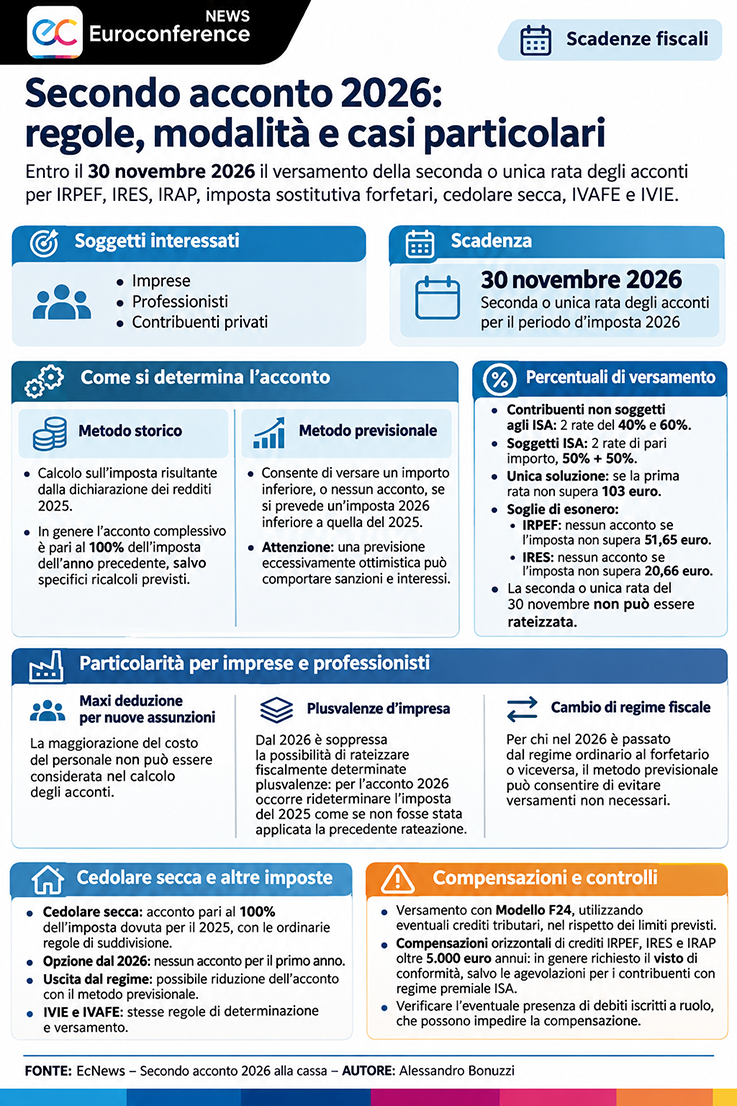
Particolarità per imprese e professionisti
Una specifica attenzione deve essere riservata alle imprese che hanno beneficiato della maggiorazione del costo del personale per nuove assunzioni a tempo indeterminato. La c.d. maxi deduzione, prorogata anche al 2026, non può infatti essere considerata nella determinazione degli acconti, secondo le particolari disposizioni previste dalla normativa.
Un’importante novità riguarda la soppressione, dal 2026, della possibilità di rateizzare fiscalmente determinate plusvalenze d’impresa. Ai fini del calcolo dell’acconto 2026 occorre pertanto rideterminare, nei casi previsti, l’imposta del 2025 come se non si fosse beneficiato della precedente disciplina di rateazione.
Particolare attenzione richiedono anche i contribuenti che nel corso del 2026 hanno modificato il proprio regime fiscale, passando dal regime ordinario a quello forfetario o viceversa. In tali situazioni, l’applicazione del metodo previsionale può consentire di evitare versamenti non necessari.
Cedolare secca e altre imposte
Anche l’acconto della cedolare secca sulle locazioni deve essere determinato nella misura del 100% dell’imposta dovuta per il 2025, applicando le ordinarie regole di suddivisione delle rate.
Chi ha optato per la cedolare secca soltanto dal 2026 non è tenuto a versare il relativo acconto per il primo anno di applicazione. Viceversa, chi è uscito dal regime può valutare la riduzione dell’acconto mediante il metodo previsionale.
Analoghe regole di determinazione e versamento interessano l’IVIE e l’IVAFE, relative rispettivamente agli immobili e alle attività finanziarie detenuti all’estero.
Compensazioni e controlli
Il pagamento degli acconti può essere effettuato mediante Modello F24, utilizzando anche eventuali crediti tributari disponibili in compensazione, nel rispetto dei limiti e delle condizioni previste dalla normativa.
Per le compensazioni orizzontali di crediti relativi alle imposte sui redditi e all’IRAP superiori a 5.000 euro annui è generalmente richiesto il visto di conformità, fatte salve le specifiche agevolazioni riconosciute ai contribuenti che beneficiano del regime premiale Isa.
Occorre inoltre verificare l’eventuale presenza di debiti iscritti a ruolo, che possono impedire l’utilizzo dei crediti in compensazione.
La scadenza del 30 novembre rappresenta, quindi, non soltanto un obbligo fiscale, ma anche un’occasione per verificare l’andamento economico dell’anno in corso. Un’attenta valutazione della situazione reddituale e dei crediti disponibili può consentire di ottimizzare i versamenti, evitando inutili anticipazioni finanziarie e, al tempo stesso, il rischio di sanzioni per insufficienti pagamenti.

