
Dopo la scadenza del 2 novembre 2026 per la presentazione dei Modelli Redditi, i contribuenti possono regolarizzare omissioni ed errori mediante dichiarazione tardiva, integrativa e ravvedimento operoso. La dichiarazione trasmessa entro il 1° febbraio 2027 resta valida, con una sanzione di 250 euro, riducibile a 25 euro mediante ravvedimento; oltre tale termine è considerata omessa. Le dichiarazioni integrative a sfavore consentono di correggere errori con sanzioni ridotte in funzione della tempestività della regolarizzazione.
Visualizza l’infografica dell’articolo
Nei giorni successivi alla scadenza di invio dei Modelli Redditi PF, SP e SC 2026, slittata per i soggetti “solari” a lunedì 2 novembre, poiché il 31 ottobre cadeva di sabato, è possibile trovarsi a gestire 3 situazioni tipiche: la dichiarazione non trasmessa, quella trasmessa con errori a danno dell’Erario e quella trasmessa con errori a danno del contribuente.
Gli strumenti per rimediare sono noti (dichiarazione tardiva, dichiarazione integrativa, ravvedimento operoso), ma il loro costo e i loro effetti dipendono in modo decisivo dal momento in cui si interviene.
Ai sensi dell’art. 2, comma 7, D.P.R. n. 322/1998, la dichiarazione presentata con ritardo non superiore a 90 giorni è valida, salva l’applicazione delle sanzioni; oltre tale limite, la dichiarazione si considera omessa, pur costituendo titolo per la riscossione delle imposte in essa indicate.
Continua a leggere l’articolo dopo l’infografica
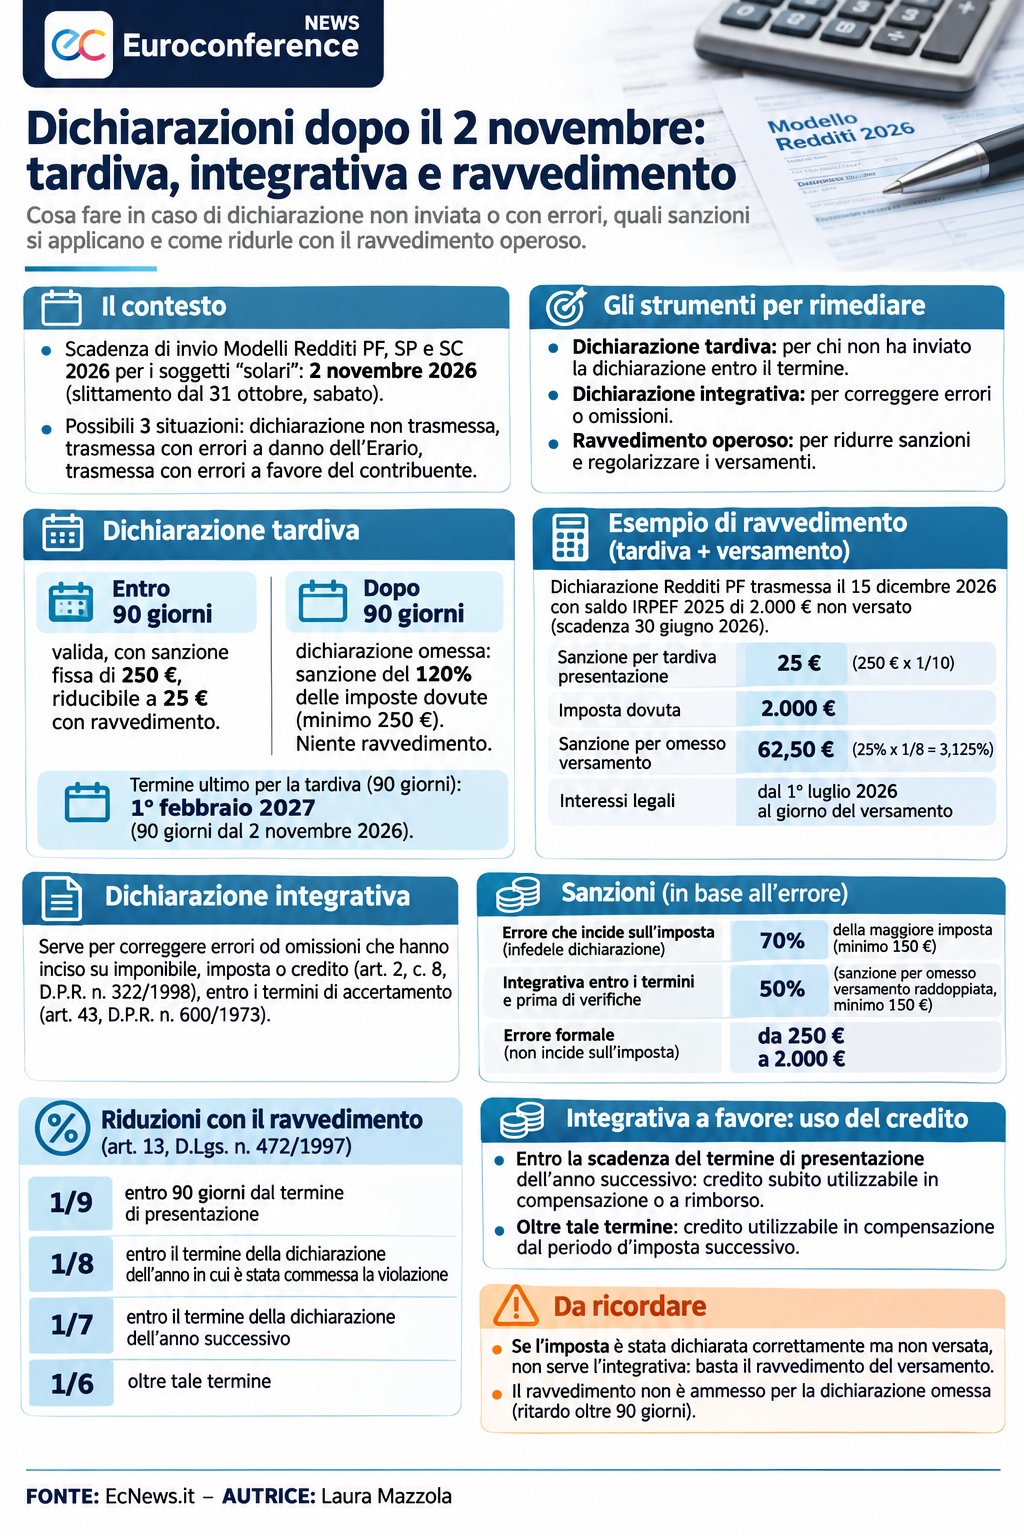
Quest’anno, contando i 90 giorni dal termine “slittato” del 2 novembre, il novantesimo giorno cade domenica 31 gennaio e il termine si sposta, così, a lunedì 1° febbraio 2027.
La dichiarazione presentata entro 90 giorni è punita con la sanzione fissa di 250 euro (art. 1, comma 1, D.Lgs. n. 471/1997), riducibile a 25 euro con il ravvedimento operoso ai sensi dell’art. 13, comma 1, lett. c), D.Lgs. n. 472/1997. Se, oltre alla dichiarazione, non sono stati eseguiti i versamenti del saldo 2025 e del primo acconto 2026, occorre ravvedere anche questi ultimi: imposta, interessi al tasso legale e sanzione per omesso versamento del 25% (art. 13, D.Lgs. n. 471/1997), ridotta in base al momento della regolarizzazione.
Si pensi, ad esempio, a un contribuente che trasmette il Modello Redditi PF il 15 dicembre 2026 e non ha versato il saldo IRPEF di 2.000 euro, scaduto il 30 giugno 2026. Il ravvedimento comprende:
- 25 euro per la tardiva presentazione (250 euro x 1/10);
- 2.000 euro di imposta;
- 62,50 euro di sanzione sul versamento (25% x 1/8 = 3,125%, ravvedimento entro il termine della dichiarazione relativa all’anno della violazione);
- gli interessi legali dal 1° luglio 2026 al giorno del versamento.
Superati i 90 giorni, la dichiarazione è omessa. Per le violazioni commesse dal 1° settembre 2024 la sanzione è pari al 120% delle imposte dovute, con un minimo di 250 euro; se non sono dovute imposte, si va da 250 a 1.000 euro, importo aumentabile fino al doppio per i soggetti obbligati alla tenuta delle scritture contabili. Il ravvedimento non è ammesso per la dichiarazione presentata con ritardo superiore a 90 giorni (art. 13, comma 2-ter, D.Lgs. n. 472/1997). Resta, però, la riduzione al 75% delle imposte dovute, se la dichiarazione omessa viene presentata spontaneamente, non oltre i termini di accertamento e prima dell’inizio di qualunque attività di accertamento (art. 1, comma 1-bis, D.Lgs. n. 471/1997).
Diverso è il caso della dichiarazione trasmessa nei termini ma contenente errori od omissioni che hanno determinato un minor imponibile, una minore imposta o un maggior credito. La correzione avviene con la dichiarazione integrativa, che l’art. 2, comma 8, D.P.R. n. 322/1998, consente di presentare entro i termini di decadenza dell’accertamento (art. 43, D.P.R. n. 600/1973).
Occorre però distinguere la natura dell’errore, perché cambia la sanzione di partenza:
- se l’errore incide sull’imposta, la sanzione per infedele dichiarazione è del 70% della maggiore imposta, con un minimo di 150 euro (art. 1, comma 2, D.Lgs. n. 471/1997);
- se l’infedeltà emerge da un’integrativa presentata entro i termini di accertamento e prima di accessi, ispezioni e verifiche, si applica invece la sanzione per omesso versamento aumentata al doppio, cioè il 50%, con un minimo di 150 euro (art. 1, comma 2-bis, D.Lgs. n. 471/1997);
- se l’errore non incide sull’imposta (errore formale), la sanzione va da 250 a 2.000 euro (art. 8, comma 1, D.Lgs. n. 471/1997);
- se l’imposta è stata correttamente dichiarata ma non versata, non serve l’integrativa: è sufficiente il ravvedimento del versamento.
Sulla sanzione così individuata operano le riduzioni dell’art. 13, comma 1, D.Lgs. n. 472/1997: 1/9 entro 90 giorni dal termine di presentazione della dichiarazione; 1/8 entro il termine della dichiarazione relativa all’anno in cui è stata commessa la violazione; 1/7 entro il termine della dichiarazione dell’anno successivo; 1/6 oltre tale termine. Un’integrativa a sfavore del Modello Redditi 2026 trasmessa entro il 1° febbraio 2027 rientra quindi nella finestra dei 90 giorni e beneficia della riduzione a 1/9.
Anche l’integrativa a favore può essere presentata entro i termini di accertamento, ma l’utilizzo del credito che ne emerge cambia a seconda del momento di presentazione:
- se l’integrativa è presentata entro il termine della dichiarazione relativa al periodo d’imposta successivo (integrativa “annuale”), il maggior credito è utilizzabile in compensazione già dal giorno successivo alla presentazione;
- se è presentata oltre tale termine (integrativa “ultrannuale”), il credito può essere utilizzato in compensazione solo per il versamento di debiti maturati dal periodo d’imposta successivo a quello di presentazione dell’integrativa, e va indicato nel quadro DI della dichiarazione relativa a quel periodo.
Il 2 novembre 2026 ha quindi segnato anche un secondo spartiacque. Un’integrativa a favore del Modello Redditi 2025 (periodo d’imposta 2024) trasmessa entro quella data era “annuale”; trasmessa oggi è “ultrannuale”. Se presentata nel 2026, il credito sarà spendibile in compensazione solo dal 1° gennaio 2027. Resta sempre possibile, in alternativa, la richiesta di rimborso.
La tabella che segue riepiloga le diverse situazioni.
| Situazione | Strumento | Termine | Sanzione applicabile | Con ravvedimento |
| Dichiarazione non trasmessa | Dichiarazione tardiva | 1° febbraio 2027 | 250 euro | 25 euro, più ravvedimento dei versamenti |
| Dichiarazione trasmessa oltre i 90 giorni | Dichiarazione omessa | — | 120% delle imposte, minimo 250 euro (75% se presentata spontaneamente prima di qualunque attività di accertamento) | Non ammesso |
| Errore a sfavore che incide sull’imposta | Integrativa | Termini di accertamento | 50%, minimo 150 euro | 1/9, 1/8, 1/7 o 1/6 secondo il momento |
| Errore formale | Integrativa | Termini di accertamento | Da 250 a 2.000 euro | Riduzioni dell’art. 13, D.Lgs. n. 472/1997 |
| Errore a favore | Integrativa | Termini di accertamento | Nessuna | Credito subito compensabile solo se integrativa “annuale” |
Per lo studio, i prossimi mesi sono quindi scanditi da 2 date: il 1° gennaio 2027, da cui diventano compensabili i crediti delle integrative a favore “ultrannuali” presentate nel 2026, e il 1° febbraio 2027, ultimo giorno per la dichiarazione tardiva.
Dal 1° gennaio 2027, inoltre, troveranno applicazione il Testo unico delle sanzioni tributarie (D.Lgs. n. 173/2024) e il nuovo Testo unico su adempimenti e accertamento (D.Lgs. n. 141/2026). I principi esaminati restano, ma i riferimenti normativi andranno aggiornati alla nuova numerazione.

