Introduzione
La ricerca con Normo.ai prende in esame la disciplina fiscale applicabile alla riassegnazione, nel 2026, di un veicolo già concesso in uso promiscuo a un dipendente nel 2024. La questione assume particolare rilievo a seguito delle modifiche intervenute nella determinazione del fringe benefit per i veicoli aziendali e della contestuale previsione di uno specifico regime transitorio. Il dubbio riguarda, in particolare, gli effetti prodotti dal cambio del dipendente assegnatario sul criterio di valorizzazione del benefit. Per il veicolo originariamente concesso nel 2024 trova, infatti, applicazione l’art. 51, comma 4, lettera a), TUIR, nella formulazione vigente al 31 dicembre 2024, basata sulle emissioni del veicolo. Occorre, tuttavia, verificare se tale disciplina continui a operare anche quando, nel 2026, lo stesso veicolo venga assegnato a un diverso dipendente. Il punto di partenza della ricerca è rappresentato dalla formulazione del comma 48-bis e, in particolare, dal riferimento ai veicoli successivamente «concessi in uso promiscuo ad altro dipendente».
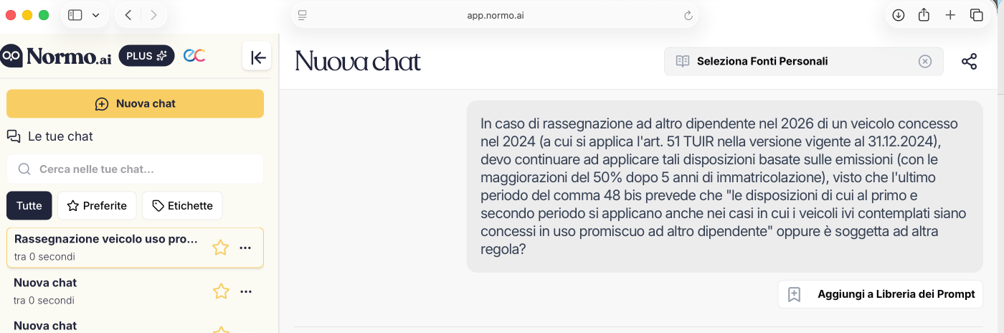
La ricerca inizia formulando direttamente il caso concreto: un veicolo concesso in uso promiscuo nel 2024 che viene riassegnato nel 2026 a un altro dipendente. Nel quesito viene richiamata sia la disciplina dell’art. 51, TUIR, vigente al 31 dicembre 2024, sia il comma 48-bis, soffermandosi proprio sul riferimento normativo alla successiva concessione «ad altro dipendente». La domanda posta a Normo.ai è stata, quindi, molto precisa: capire se la riassegnazione faccia perdere il precedente regime fiscale oppure se continui a trovare applicazione la disciplina basata sulle emissioni.
La prima risposta
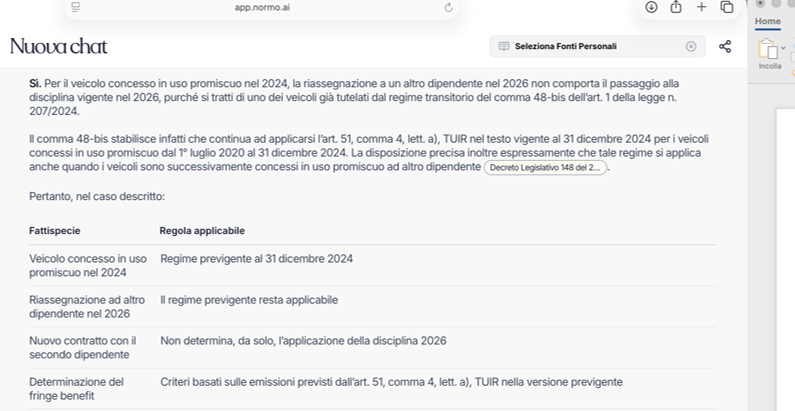
Normo.ai ha risposto ritenendo che la riassegnazione nel 2026 non comporti, di per sé, il passaggio alla nuova disciplina. La risposta valorizza l’art. 1, comma 48-bis, Legge n. 207/2024, e, in particolare, la previsione che estende il regime transitorio anche ai veicoli successivamente concessi in uso promiscuo a un altro dipendente. Interessante è anche la tabella proposta dall’AI, che distingue la posizione del veicolo dalla stipulazione di un nuovo contratto con il secondo dipendente. La data rilevante rimarrebbe, quindi, quella della precedente concessione del veicolo.
L’approfondimento operativo
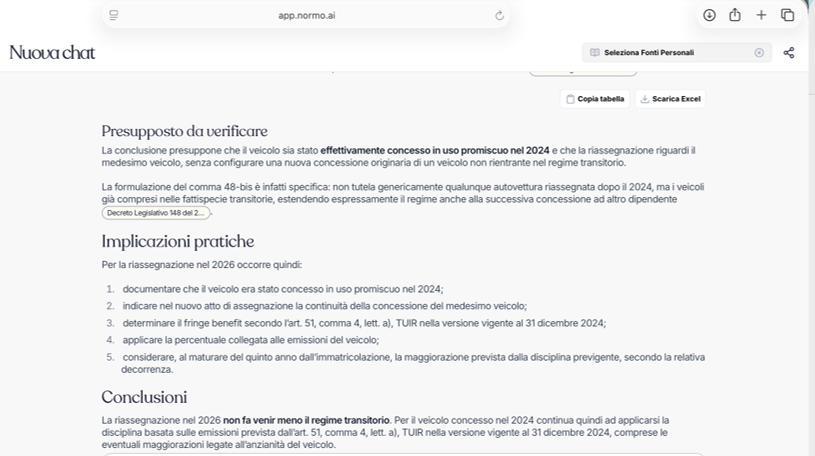
Nell’ultima parte della ricerca si sono verificate meglio le condizioni necessarie per applicare questa soluzione. Normo.ai precisa che deve trattarsi dello stesso veicolo effettivamente concesso in uso promiscuo nel 2024 e già compreso nel regime transitorio. Da qui derivano anche alcune indicazioni operative: documentare la precedente concessione, evidenziare la continuità nell’atto di riassegnazione e continuare a determinare il fringe benefit secondo l’art. 51, TUIR, nella versione previgente. La risposta richiama, infine, anche le maggiorazioni collegate all’anzianità del veicolo, completando così l’analisi del caso concreto.