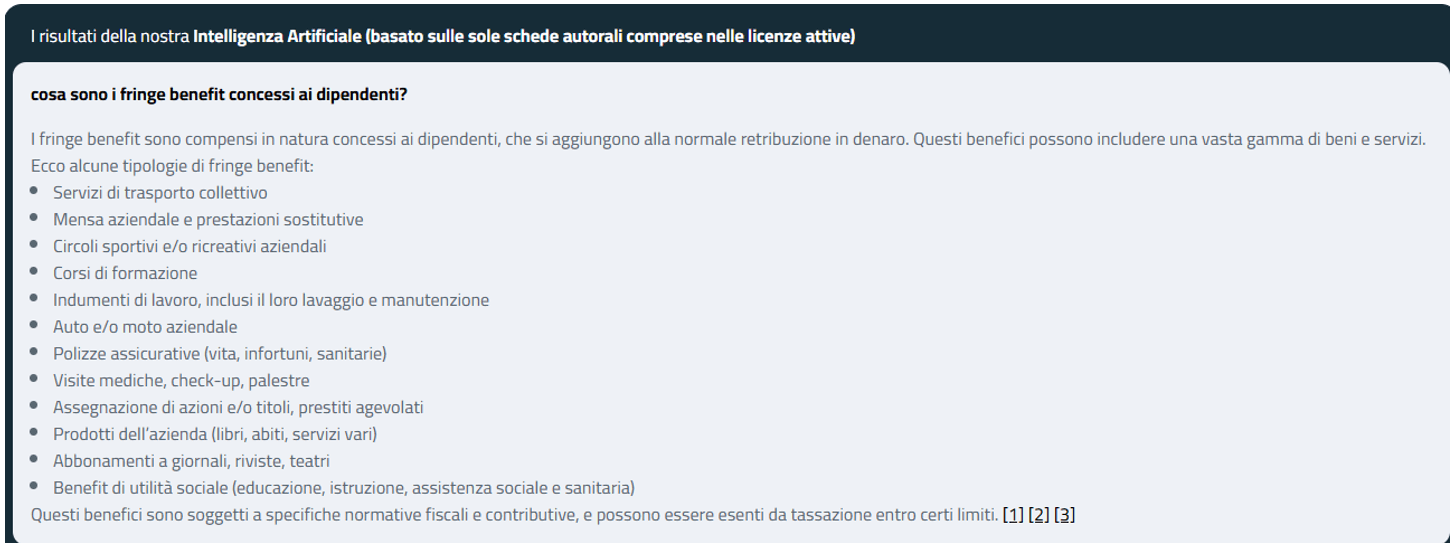
I “benefici marginali” o “benefici accessori” alla retribuzione principale, tradotti nel linguaggio corrente “fringe benefits”, rappresentano sostanzialmente degli incentivi concessi gratuitamente dall’azienda al lavoratore, riconosciuti “in natura”, ovvero sotto forma di beni e servizi e dotati di un proprio valore economico.
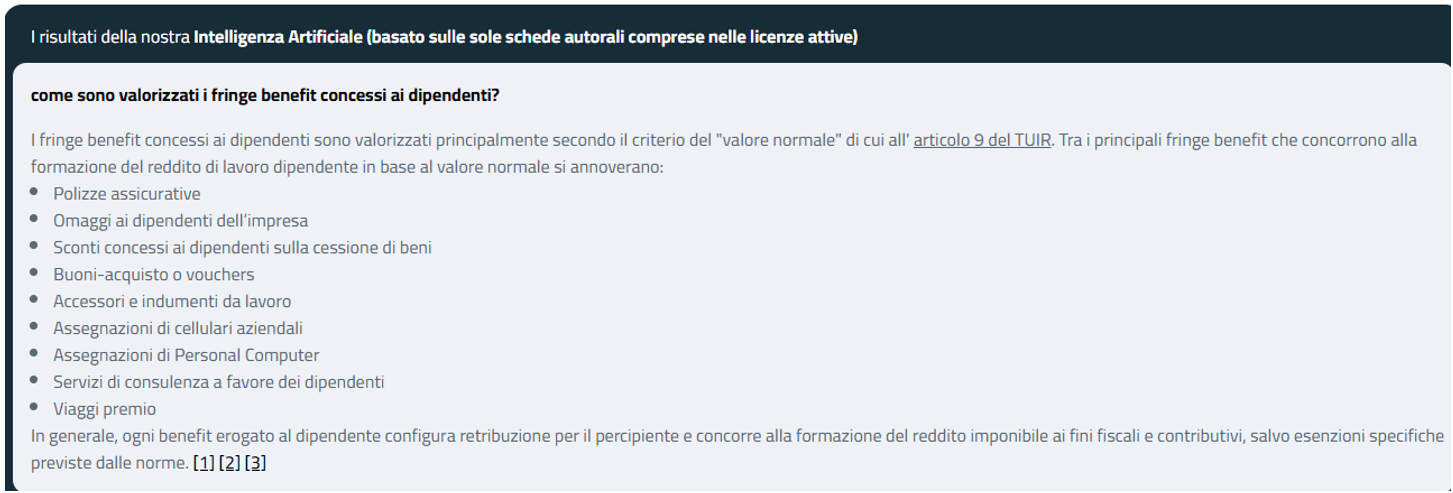
Secondo la prassi aziendalistica, è possibile classificare i “fringe benefits” in relazione al differente trattamento che agli stessi riserva la normativa tributaria. In particolare, secondo tale classificazione si possono distinguere:
- i “fringe benefits” che concorrono alla formazione del reddito di lavoro dipendente (o assimilato) in base al valore normale;
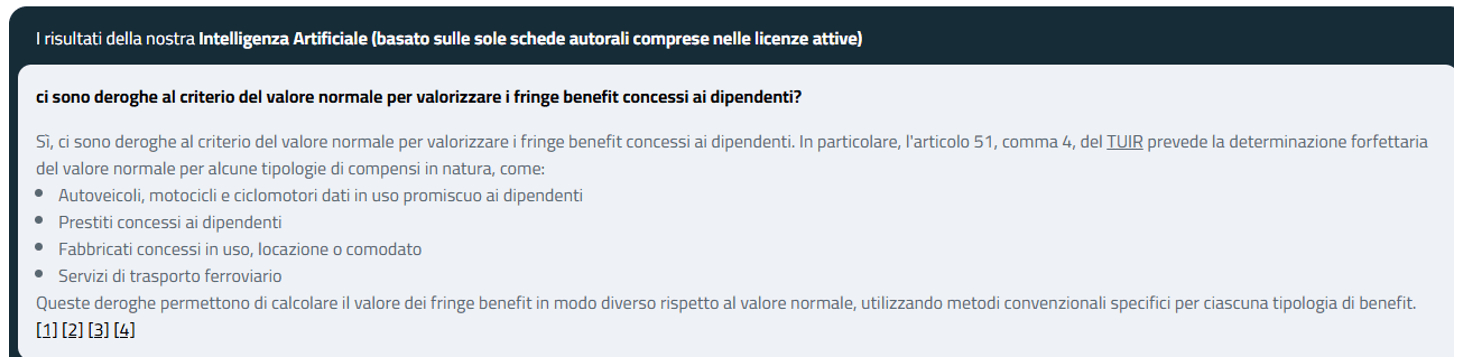
- i “fringe benefits” che concorrono alla formazione del reddito di lavoro dipendente (o assimilato) in base a metodi convenzionali;
- i “fringe benefits” che non vi concorrono, ovvero non tassati in quanto esclusi dal reddito di lavoro dipendente o assimilato.
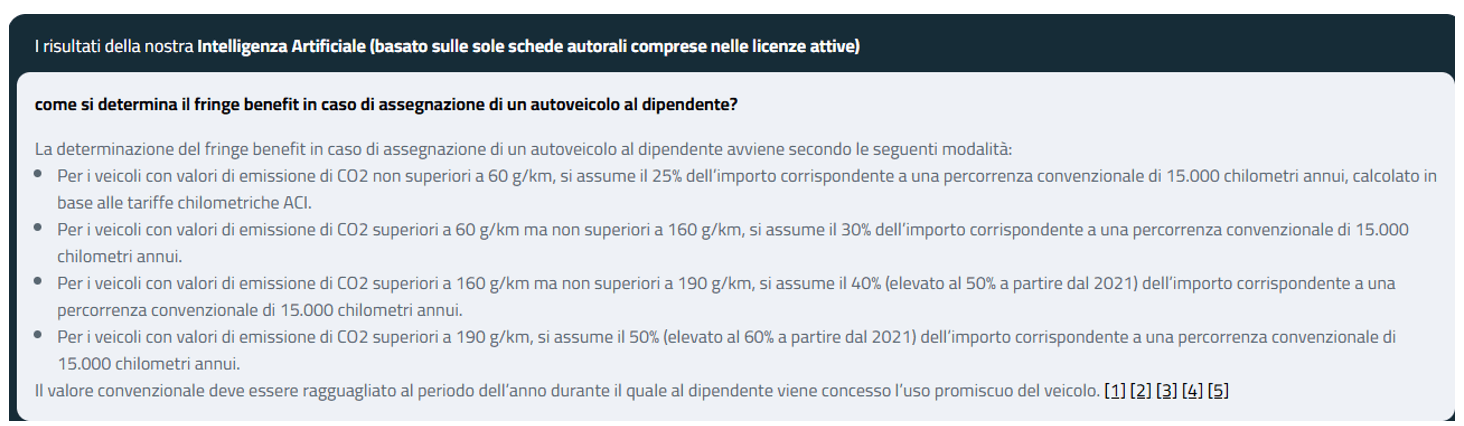
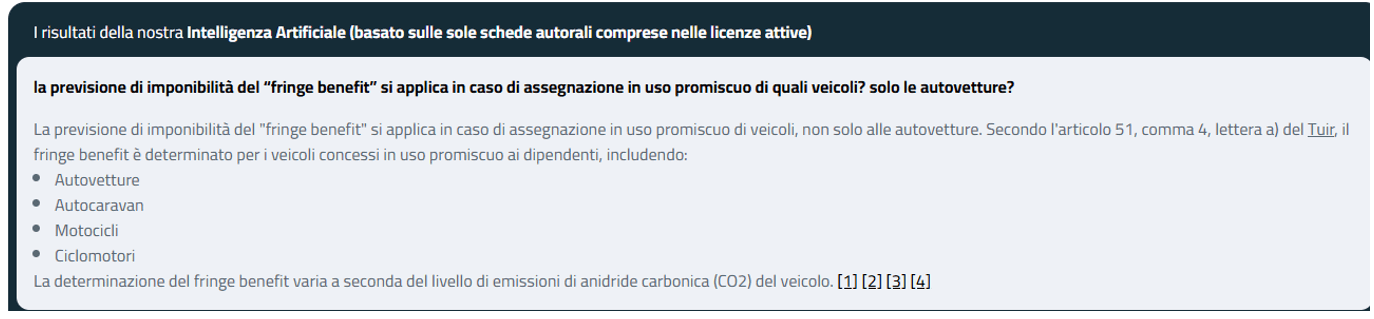
Tra le diverse tipologie di compensi in natura che concorrono al reddito in base a metodi convenzionali (e non in base al valore normale) si annovera la concessione in uso promiscuo ai dipendenti di autovetture, motocicli e i ciclomotori nella disponibilità del datore di lavoro.
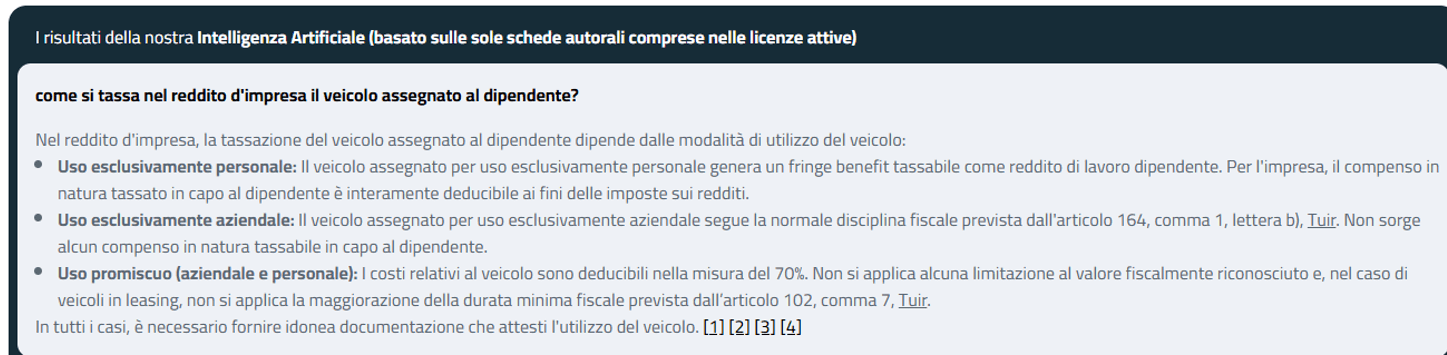
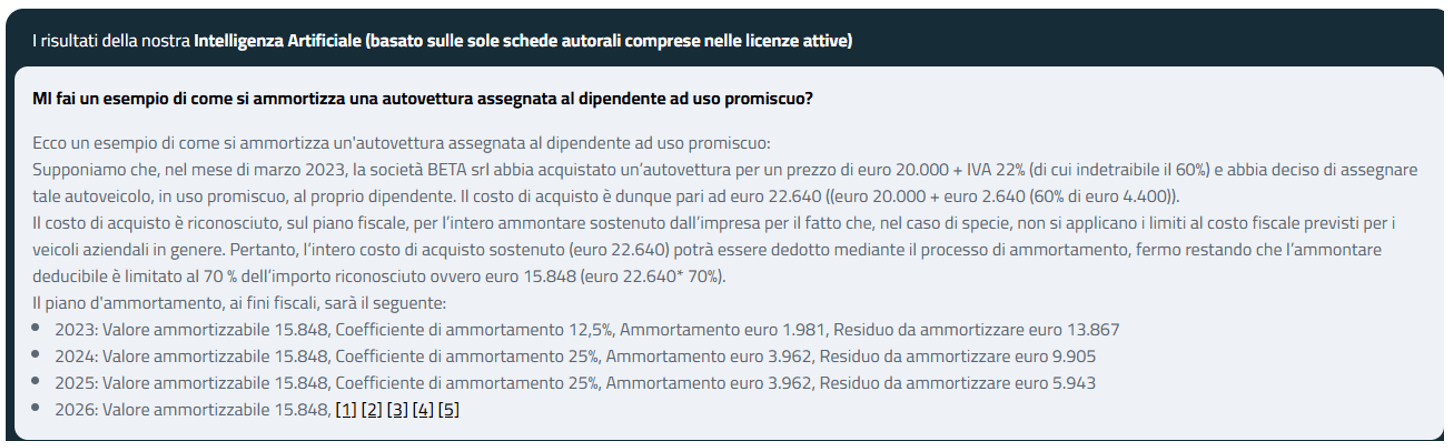
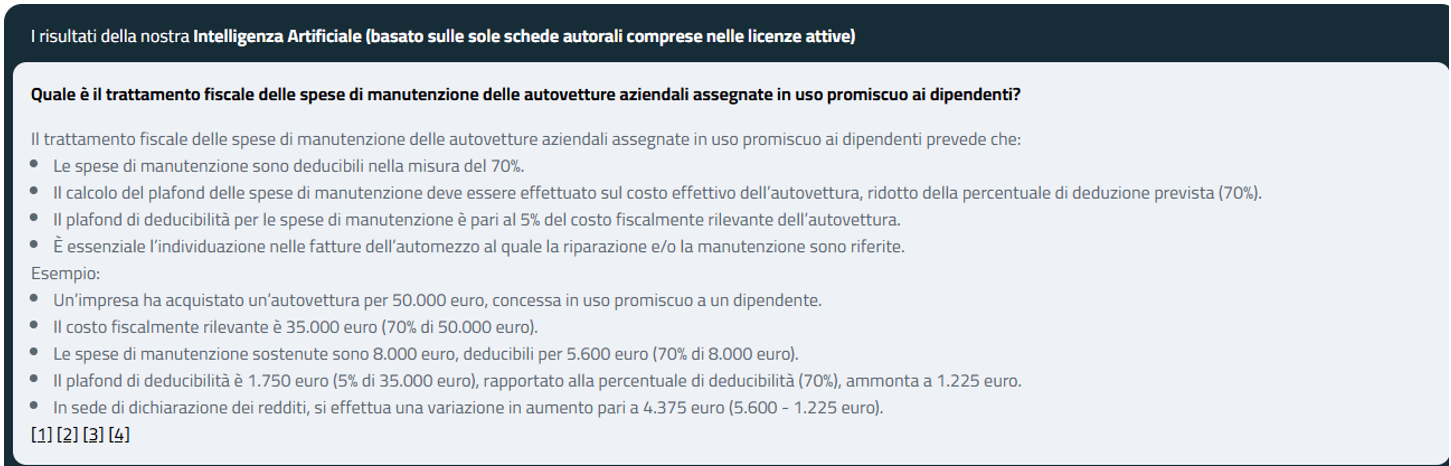
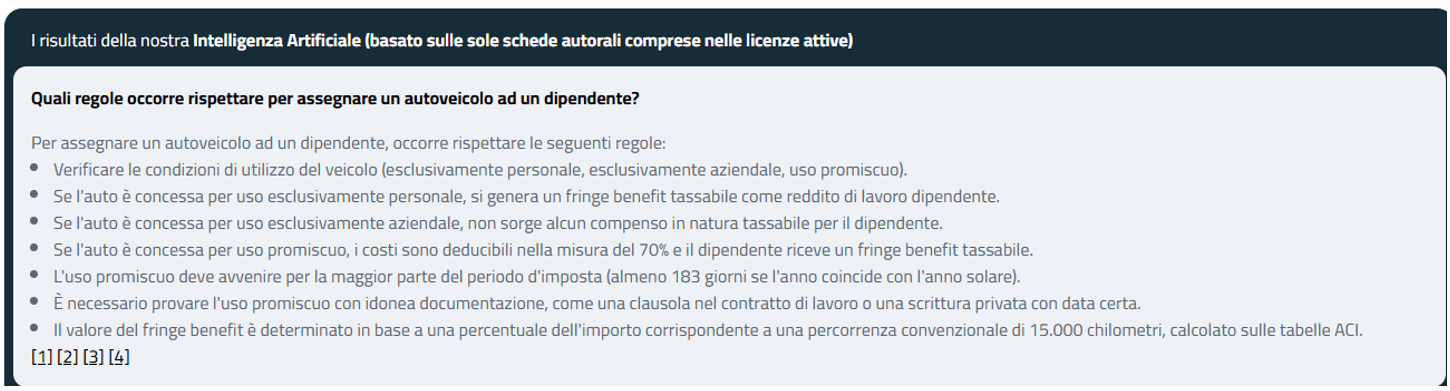
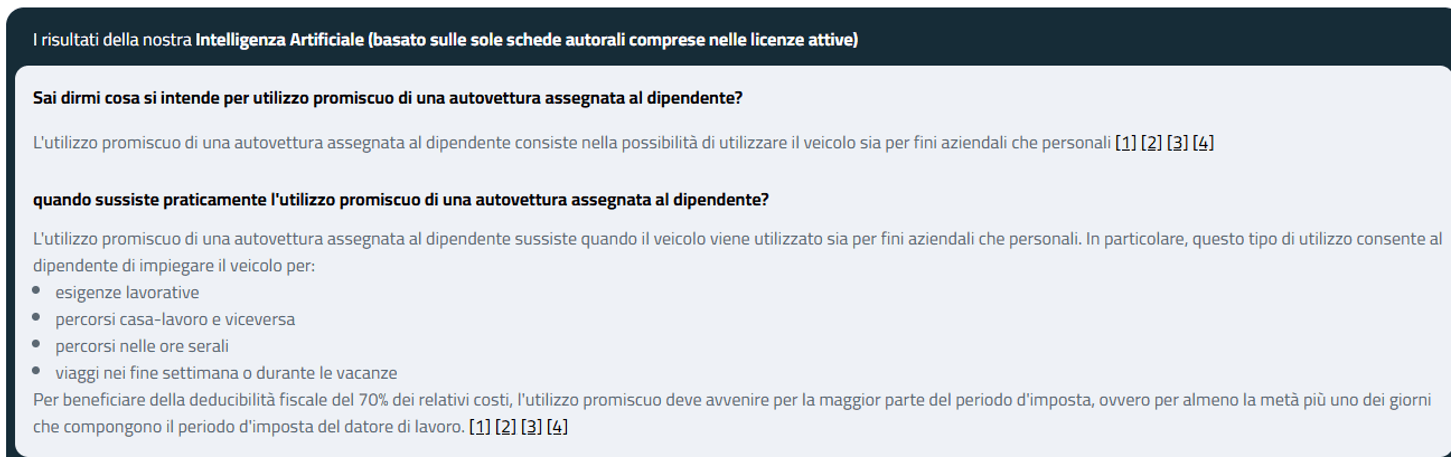
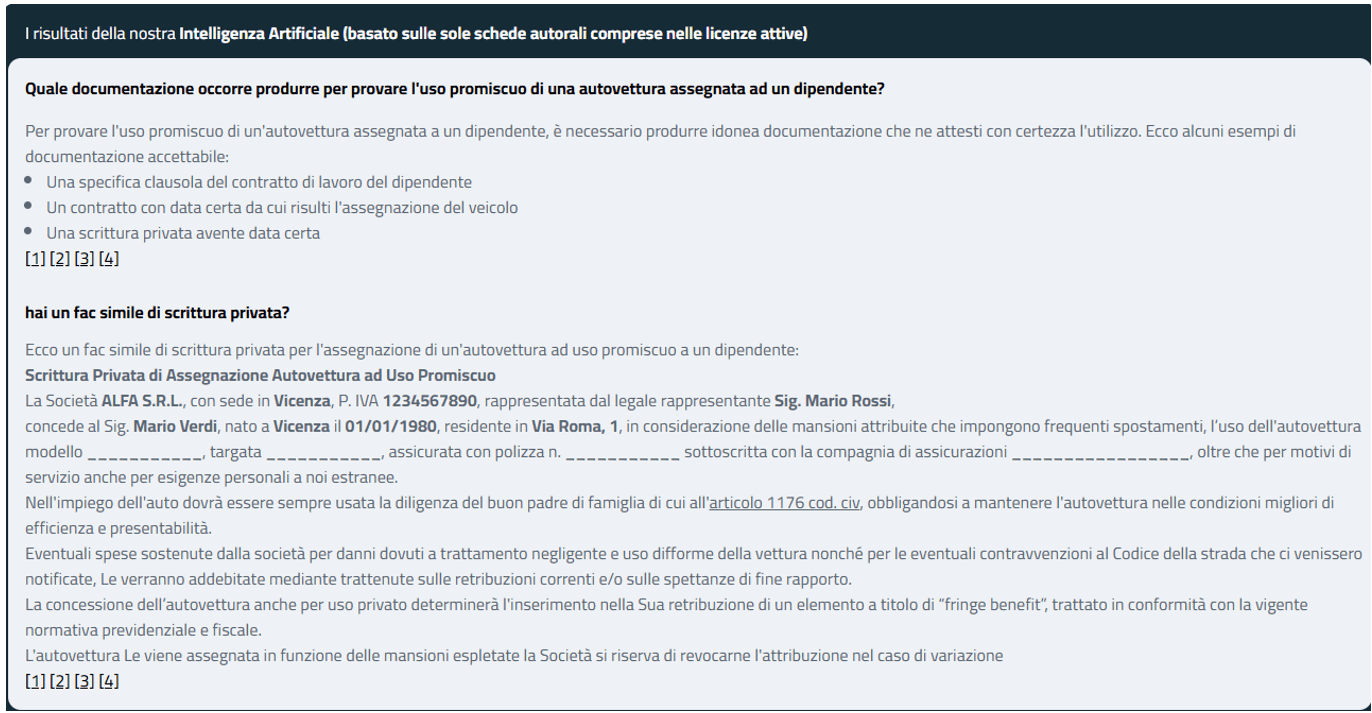
Riportiamo, di seguito, le principali risposte dal sistema di intelligenza artificiale in merito al trattamento tributario derivante dall’assegnazione di una autovettura ai dipendenti.