Ai fini della corretta qualificazione degli atti di cessione d’azienda risulta imprescindibile valutare, nel caso concreto, quale sia l’effettivo oggetto del trasferimento: cessione di ramo d’azienda, oppure cessione di singoli beni e di rapporti giuridici/contrattuali. Dal punto di vista delle imposte indirette, la cessione di un bene materiale è soggetta a Iva nei modi ordinari, mentre le cessioni di contratti di ogni tipo e oggetto, sono assimilate alle prestazioni di servizi, ai sensi dell’articolo 3, comma 2, n. 5, D.P.R. 633/1972. In particolare, la cessione di tali beni e contratti, realizzata da un imprenditore, integra un’operazione imponibile Iva, con conseguente imposizione all’imposta di registro in misura fissa, ai sensi dell’articolo 40, comma 1, D.P.R. 131/1986. Diversamente, la cessione dei medesimi contratti e beni – realizzata nel contesto di una operazione di cessione di complessi aziendali (aziende o rami d’azienda) – costituisce un’operazione fuori campo Iva, ai sensi dell’articolo 2, comma 3, lettera b), D.P.R. 633/1972, soggetta a imposta di registro in misura proporzionale, a norma dell’articolo 2 e articolo 3, comma 1, lettera b), D.P.R. 131/1986.
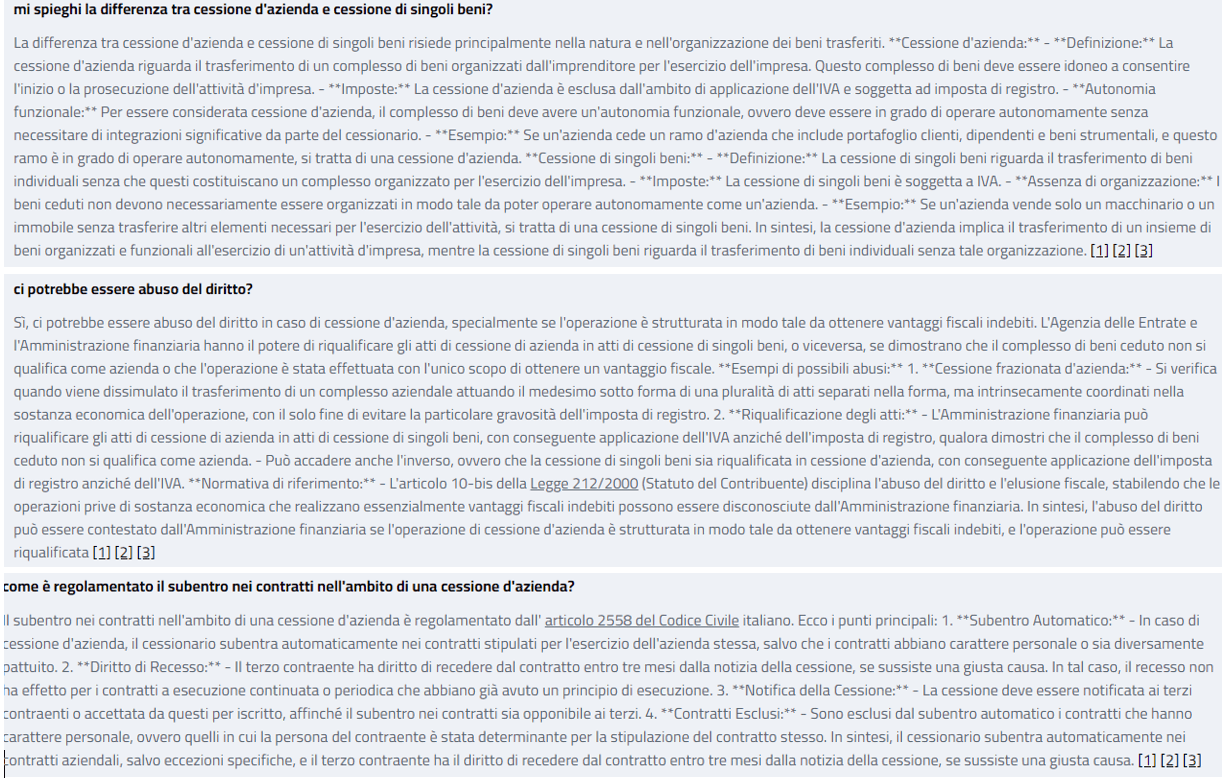
Per tale ragione, risulta imprescindibile valutare, nel caso concreto, quale sia l’effettivo oggetto del trasferimento, vale a dire: una azienda (o un singolo ramo d’azienda), ovvero singoli beni e/o rapporti giuridici/contrattuali.
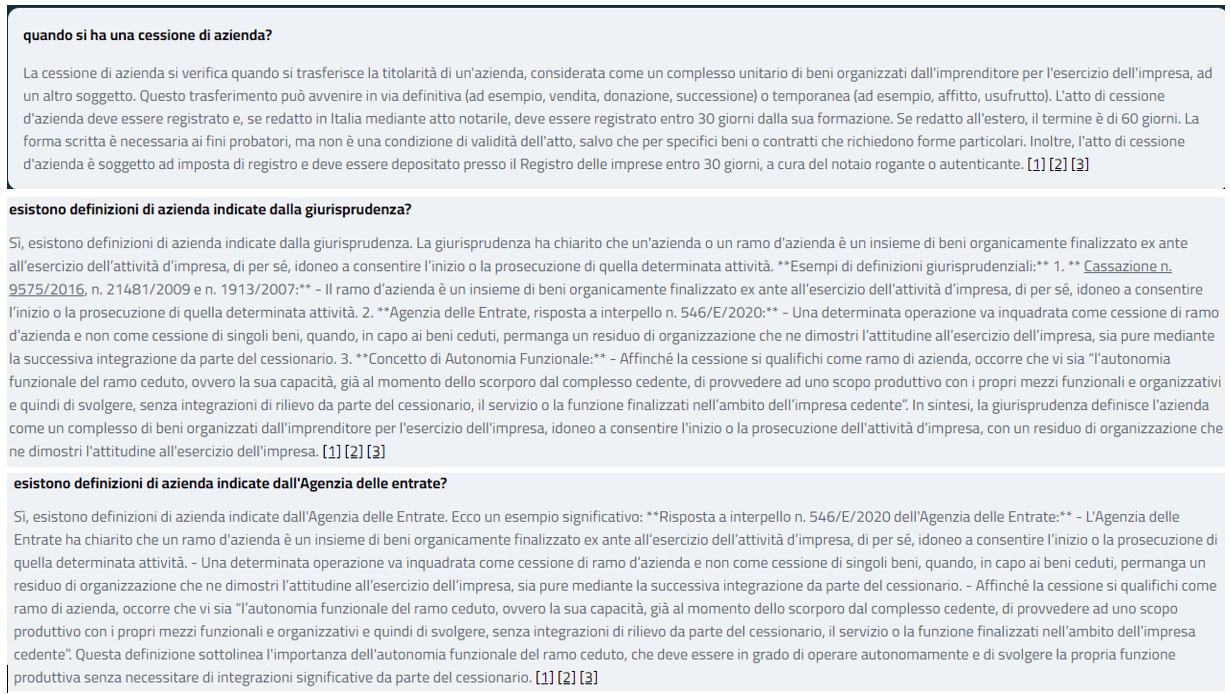
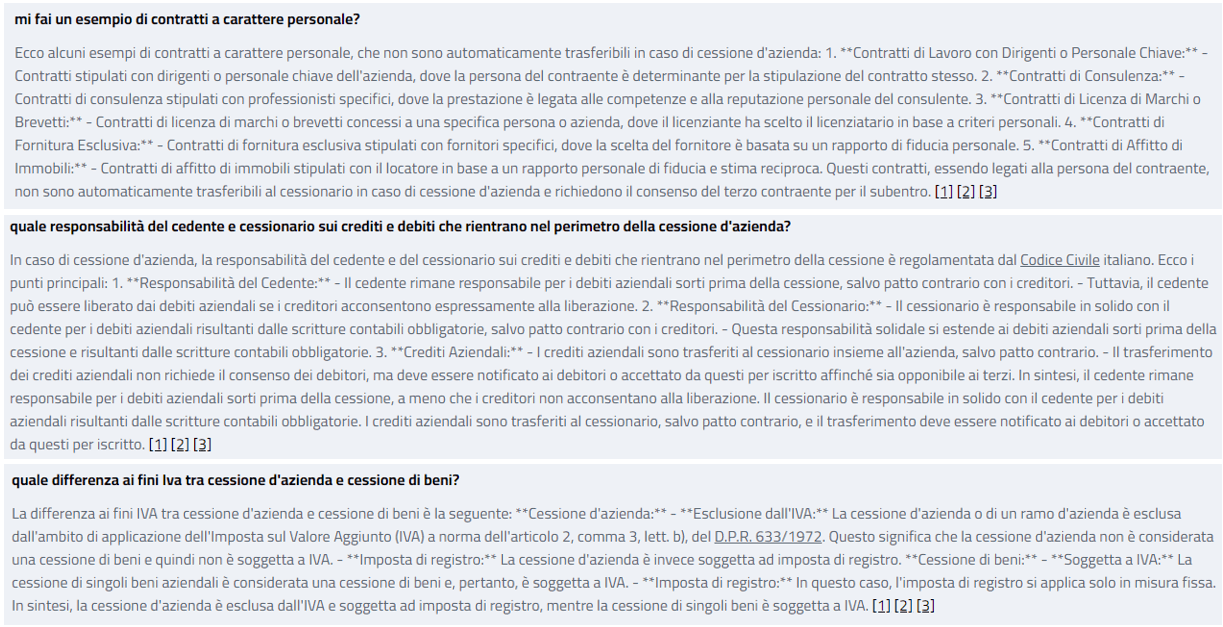
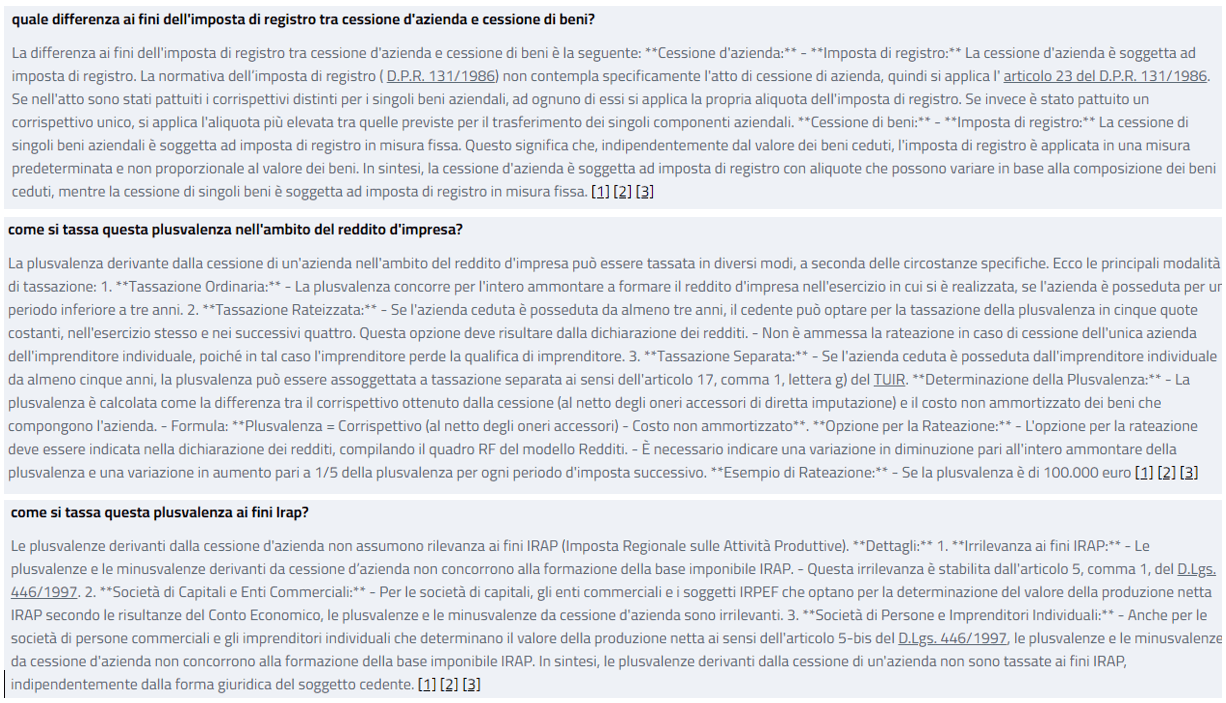
Abbiamo interrogato il nostro sistema di intelligenza artificiale, sulla tematica in rassegna e sui profili contabili e fiscali della cessione d’azienda; riportiamo di seguito le principali risposte.