L’art. 7 del D.Lgs. n. 148/2026 chiarisce, con norma di interpretazione autentica dell’art. 84, comma 3, TUIR, che le limitazioni al riporto delle perdite fiscali si applicano anche ai trasferimenti del controllo indiretto, mediante cessione delle partecipazioni della holding. La preclusione richiede comunque il contemporaneo mutamento dell’attività principale, nei periodi individuati dalla legge. Il riporto resta possibile previo superamento del test di vitalità, entro i limiti del patrimonio netto contabile o economico. La disposizione ha efficacia retroattiva e interessa anche le eccedenze riportabili di interessi passivi e ACE.
L’art. 7, D.Lgs. n. 148/2026, interviene su un punto rimasto a lungo incerto nella disciplina del riporto delle perdite fiscali. L’art. 84, comma 3, TUIR, subordina la preclusione al riporto delle perdite alla coesistenza di 2 presupposti, costituiti dal trasferimento, anche temporaneo, delle partecipazioni cui è riconducibile la maggioranza dei diritti di voto nell’assemblea ordinaria del soggetto titolare delle perdite e dalla modifica dell’attività principale effettivamente esercitata nei periodi d’imposta in cui le perdite sono maturate. Il Correttivo Omnibus chiarisce ora, con norma di interpretazione autentica, che il primo requisito ricorre anche quando il trasferimento riguarda le partecipazioni di una società che controlla il soggetto titolare delle perdite.
Il rinvio all’art. 2359, commi 1, n. 1), e 2, c.c., sposta l’osservazione dalla partecipazione ceduta alla struttura del controllo. Assume rilievo il controllo di diritto e, per effetto del secondo comma, devono essere considerati anche i voti spettanti a società controllate, fiduciarie e persone interposte. Il trasferimento può quindi collocarsi a monte della società in perdita e attraversare più livelli della catena partecipativa. La holding intermedia cessa così di costituire uno schermo formale capace di sottrarre l’operazione alla verifica dell’art. 84.
L’interpretazione autentica estende il trasferimento rilevante al controllo indiretto, senza introdurre una causa autonoma di decadenza. La preclusione richiede anche la modifica dell’attività principale, attraverso il cambiamento di settore o comparto merceologico oppure l’acquisizione di azienda o ramo, nel periodo del trasferimento o nei due precedenti o successivi. La limitazione riguarda le perdite risultanti alla fine del periodo d’imposta precedente al trasferimento oppure, se questo interviene dopo la prima metà dell’esercizio, quelle risultanti alla fine del periodo in corso. La data dell’operazione assume quindi rilievo anche per individuare le perdite interessate.
Questa interpretazione trova un indicativo riscontro nella Cassazione n. 1749 del 26 gennaio 2026. La Corte, pronunciandosi su una controversia nella quale l’Amministrazione finanziaria aveva negato l’utilizzo di perdite pregresse con richiamo dell’art. 37-bis, D.P.R. n. 600/1973, ha confermato la peculiarità della disciplina antielusiva dell’art. 84, comma 3, TUIR.
Il Correttivo assume valore anche per i precedenti trasferimenti già perfezionati. La natura interpretativa della disposizione implica, infatti, efficacia retroattiva, fermi i limiti derivanti dal giudicato e dai rapporti definitivamente esauriti. Per le operazioni pregresse occorre quindi ricostruire la catena di controllo e verificare se il mutamento a monte abbia comportato il passaggio del controllo di diritto della società portatrice delle perdite.
L’eventuale compresenza dei due presupposti non comporta automaticamente la perdita del diritto al riporto. Il comma 3-bis dell’art. 84, TUIR, esclude l’applicazione della preclusione quando dal Conto economico del bilancio chiuso alla data di riferimento delle perdite risultino, per ciascuna delle 2 grandezze, ricavi e proventi dell’attività caratteristica e spese per prestazioni di lavoro subordinato e relativi contributi superiori al 40% della rispettiva media dei 2 esercizi precedenti. Il superamento del test di vitalità non elimina, tuttavia, il limite quantitativo del comma 3-ter. Le perdite sono riportabili entro il valore economico del patrimonio netto attestato da relazione giurata di stima, diminuito di un importo pari al doppio della somma dei conferimenti e versamenti effettuati nei 24 mesi anteriori alla data di riferimento. In mancanza della perizia, il limite corrisponde al patrimonio netto contabile derivante dal bilancio chiuso alla medesima data, senza considerare i conferimenti e versamenti del periodo indicato. La sterilizzazione non riguarda i contributi erogati a norma di legge dallo Stato o da altri enti pubblici.
Il comma 3-quater estende la disciplina restrittiva anche alle eccedenze riportabili di interessi passivi di cui all’art. 96, comma 5, TUIR, e a quelle relative all’aiuto alla crescita economica individuate dalla disposizione. La verifica in sede di acquisizione non può quindi limitarsi alle sole perdite fiscali, ma deve comprendere anche gli ulteriori attributi fiscali potenzialmente interessati.
In conclusione, ogni acquisizione impone di ricostruire la catena partecipativa e verificare la continuità dell’attività. Il rischio fiscale può emergere lontano dalla società che riporta le perdite, perché il controllo cambia a monte, ma le conseguenze maturano solo quando quelle perdite diventano fiscalmente rilevanti.
Esempio operativo
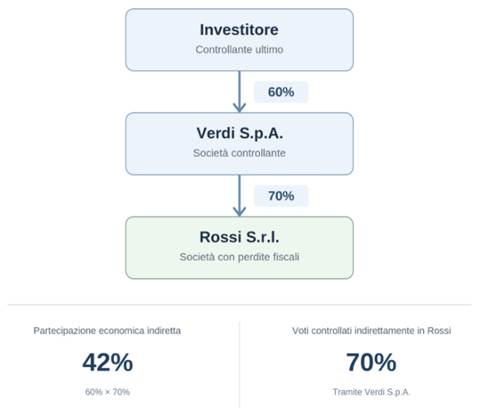
Rossi S.r.l., con perdite pregresse, è controllata al 70% dei voti da Verdi S.p.A.. Un investitore acquisisce il 60% dei voti di Verdi, assumendo il controllo indiretto di Rossi senza possederne quote. Con capitale proporzionale ai voti, la quota economica indiretta è del 42%, ma attraverso Verdi l’investitore controlla il 70% dei voti di Rossi, secondo l’art. 2359, c.c..
Se Rossi mantiene l’attività principale, il cambio del controllo a monte non basta a impedire il riporto. Se interviene anche una modifica rilevante dell’attività nella finestra temporale di legge, occorre verificare la salvaguardia del comma 3-bis e il limite patrimoniale del comma 3-ter, oppure valutare la disapplicazione antielusiva. La due diligence deve documentare voti, attività, vitalità e patrimonio.