
Entro il 30 novembre 2026 deve essere versata la seconda o unica rata degli acconti IRPEF, IRES e IRAP. Il contribuente può utilizzare il metodo storico, basato sull’imposta dell’anno precedente, oppure quello previsionale, che consente di ridurre il versamento in presenza di una diminuzione attesa del reddito. L’acconto è ordinariamente suddiviso in rate del 40% e 60%, mentre per i soggetti ISA e forfetari la ripartizione è paritaria.
Visualizza l’infografica dell’articolo
Entro lunedì 30 novembre 2026 deve essere versato il secondo acconto, ovvero l’acconto in unica soluzione, delle imposte sui redditi relative al periodo d’imposta 2026 (art. 17, comma 3, D.P.R. n. 435/2001).
In vista della scadenza, il contribuente può scegliere se determinare l’importo con il metodo storico o con il metodo previsionale.
Con il metodo storico, l’acconto complessivo è pari al 100% dell’imposta dovuta per il periodo d’imposta precedente (art. 11, comma 18, D.L. n. 76/2013, per l’IRPEF; art. 1, comma 301, Legge n. 311/2004, per l’IRES), ripartito nella misura del 40% per la prima rata e del 60% per la seconda.
Per i soggetti ISA e per i contribuenti in regime forfettario, invece, la ripartizione è pari al 50% per ciascuna rata (art. 58, D.L. n. 124/2019, e risoluzione n. 93/E/2019).
Il metodo previsionale consente, invece, di commisurare l’acconto all’imposta che si prevede di dover versare per l’anno in corso.
Il metodo previsionale per il calcolo degli acconti d’imposta (IRPEF, IRES o IRAP) risulta conveniente quando si prevede per l’anno in corso una diminuzione del reddito o dell’utile rispetto all’anno precedente, oppure in presenza di cessazione parziale dell’attività.
Tale scelta espone, tuttavia, il contribuente al rischio di effettuare i versamenti in acconto in misura inferiore rispetto a quanto effettivamente dovuto.
Continua a leggere l’articolo dopo l’infografica
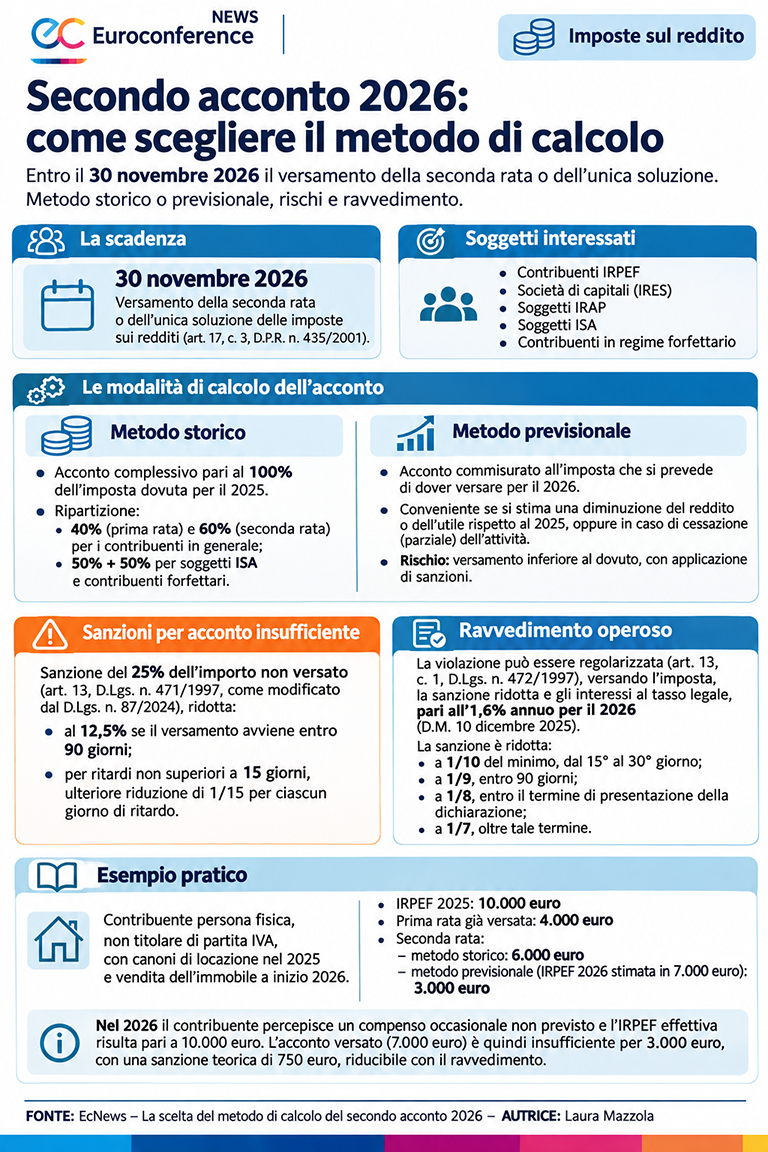
In tal caso si applica la sanzione del 25% dell’importo non versato (art. 13, D.Lgs. n. 471/1997, come modificato dal D.Lgs. n. 87/2024), ridotta al 12,5% se il versamento avviene entro 90 giorni e, per i ritardi non superiori a 15 giorni, ulteriormente ridotta di 1/15 per ciascun giorno di ritardo.
La violazione può essere regolarizzata con il ravvedimento operoso (art. 13, comma 1, D.Lgs. n. 472/1997), versando l’imposta, la sanzione ridotta e gli interessi al tasso legale, pari all’1,6% annuo per il 2026 (D.M. 10 dicembre 2025).
Nel dettaglio, la sanzione è ridotta:
- a 1/10 del minimo, se il versamento avviene dal 15° al 30° giorno;
- a 1/9, se avviene entro 90 giorni;
- a 1/8, se avviene entro il termine di presentazione della dichiarazione relativa all’anno della violazione;
- a 1/7, se avviene oltre tale termine.
Si ipotizzi che un contribuente persona fisica, non titolare di partita IVA, abbia percepito nel 2025 canoni di locazione assoggettati a tassazione ordinaria e abbia venduto l’immobile all’inizio del 2026.
L’IRPEF 2025 è pari a 10.000 euro e il contribuente ha già versato una prima rata di 4.000 euro.
Con il metodo storico, la seconda rata ammonta a 6.000 euro. Con il metodo previsionale, sulla base di un’IRPEF 2026 stimata in 7.000 euro, la seconda rata ammonta a 3.000 euro.
Nel corso del 2026, tuttavia, il contribuente percepisce un compenso per una prestazione occasionale non prevista e l’IRPEF 2026 effettiva risulta pari a 10.000 euro.
Ne consegue che l’acconto versato, pari a 7.000 euro, è insufficiente per 3.000 euro, con una sanzione teorica di 750 euro, riducibile con il ravvedimento.
In vista del 30 novembre, pertanto, il metodo previsionale risulta conveniente quando si prevede una diminuzione del reddito o dell’utile, ovvero in presenza di cessazione, anche parziale, dell’attività; in caso di stima errata, il ravvedimento consente di ridurre la sanzione.

