
Molti studi professionali dispongono di una grande quantità di dati (ore registrate, fatture emesse, anagrafiche clienti) ma faticano a trasformarli in informazioni utili per decidere. Il controllo di gestione dello studio non richiede report di decine di pagine: spesso bastano pochi grafici, costruiti bene e letti con regolarità. Ecco tre strumenti visivi che, inseriti in una dashboard per commercialisti, permettono di monitorare la performance dello studio su tre dimensioni chiave: la redditività dei clienti, l’impiego del tempo e la saturazione dei collaboratori.
- Il grafico a bolle: la redditività oraria dei clienti
Il primo grafico risponde a una domanda semplice: quanto rende davvero un’ora dedicata a ciascun cliente?
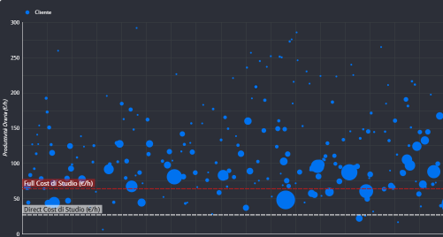
Ogni bolla rappresenta un cliente. L’asse verticale riporta la produttività oraria (€/h), ottenuta dividendo i compensi annui per le ore effettivamente lavorate. La dimensione della bolla indica il peso del cliente in termini di ore assorbite.
Il grafico diventa davvero leggibile grazie a due linee di riferimento:
- il Direct Cost orario, cioè il costo diretto del personale per ogni ora lavorata;
- il Full Cost orario, che aggiunge la quota di costi generali dello studio (affitto, software, amministrazione, compenso dei titolari).
Supponiamo un Direct Cost di 27 €/h e un full cost di 65 €/h. I clienti si dividono in tre fasce:
- sopra i 65 €/h generano margine;
- tra 27 e 65 €/h coprono il costo del personale, ma non contribuiscono a sostenere la struttura;
- sotto i 27 €/h fanno perdere denaro allo studio su ogni ora lavorata.
L’attenzione va posta soprattutto sulle bolle grandi posizionate in basso. Prendiamo un cliente che assorbe 400 ore l’anno a 48 €/h. Ogni ora resta 17 €/h sotto il Full Cost, il cliente lascia scoperti circa 6.800 € di costi generali all’anno. In questi casi le strade sono due: rivedere il preventivo, oppure riorganizzare il flusso di lavoro, ad esempio chiedendo al cliente una consegna dei documenti più ordinata e puntuale.
2. Il grafico a torta: dove finiscono le ore dello studio
Il secondo grafico mostra come si ripartiscono le ore lavorate tra le principali funzioni di attività:
- Forfait: attività ricorrenti coperte da un compenso annuo concordato (contabilità, dichiarativi, bilancio);
- Extra: pratiche spot fatturate a parte (consulenze, operazioni straordinarie, contenzioso);
- Interne: attività non attribuibili ai clienti (formazione, riunioni, amministrazione, gestione IT);
- Massive: adempimenti svolti contemporaneamente per molti clienti (invii massivi).
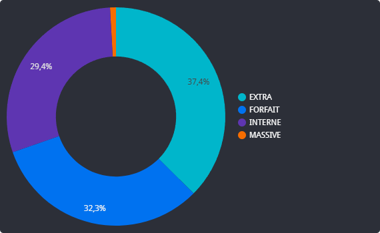
Prendiamo uno studio con questa ripartizione: extra 37%, forfait 32%, interne 29%, massive 1%. Da questi numeri emergono tre spunti di lettura.
- Quasi un terzo delle ore non è attribuibile ad alcun cliente. Una quota di ore interne è fisiologica. Quando però si avvicina al 30%, conviene capire quanta parte è necessaria e quanta è inefficienza organizzativa.
- Le ore extra superano quelle a forfait. È un dato positivo solo se queste ore vengono effettivamente fatturate. Il confronto con il fatturato extra rivela se esistono attività “regalate” al cliente.
- Le attività massive pesano solo l’1%. Può essere il segnale che adempimenti gestibili in modo standardizzato vengono ancora lavorati cliente per cliente.
Il grafico diventa ancora più efficace se confrontato nel tempo: una crescita delle ore interne da un anno all’altro è un segnale da non ignorare.
3. Il grafico a barre: la saturazione dei collaboratori
Il terzo grafico misura la saturazione quantitativa di ogni risorsa, cioè il rapporto tra le ore assegnate e le ore effettivamente disponibili.
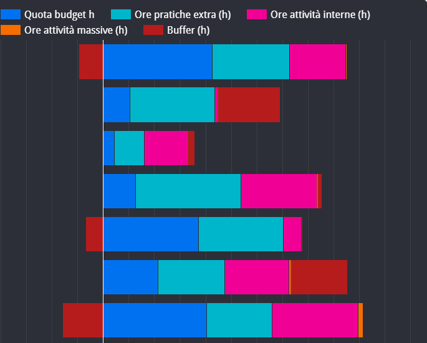
Il calcolo parte dalle ore annue contrattuali. Da queste si sottrae una quota fisiologica di improduttività (ferie, formazione, attività interne) e si ottengono le ore dirette disponibili. Ad esempio, 1.760 ore annue con un 20% di improduttività danno 1.408 ore dirette. A queste si confronta la somma dei budget orari dei clienti gestiti dal collaboratore: se le ore a budget sono 970, la saturazione è del 69%.
Nel grafico ogni barra rappresenta un collaboratore e si compone di più segmenti:
- la quota di budget sui forfait;
- le ore extra;
- le ore interne;
- le attività massive;
- il buffer, cioè la capacità residua.
Quando il buffer compare a destra, c’è spazio per nuovo lavoro. Quando compare a sinistra dell’asse, il collaboratore è sovraccarico rispetto alle ore disponibili.
Il valore di questo grafico è duplice. Da un lato consente di ridistribuire i carichi di lavoro con un criterio oggettivo e condiviso, evitando che i clienti più complessi si concentrino su poche persone. Dall’altro aiuta a contrastare la cosiddetta legge di Parkinson, secondo cui il lavoro tende a espandersi fino a occupare tutto il tempo disponibile. Per questo un collaboratore con un buffer elevato non è necessariamente scarico: può semplicemente impiegare più tempo del necessario sulle stesse pratiche.
Condizione essenziale è che i budget orari siano realistici e aggiornati, perché cambiano al variare del cliente.
Dai dati alle decisioni
Presi singolarmente, i tre grafici offrono una fotografia parziale; letti insieme, raccontano l’andamento dello studio e permettono di risalire alle cause. Un cliente poco redditizio nel grafico a bolle può ricondurre a un collaboratore oltre la soglia di saturazione nel grafico a barre. Proprio a causa del sovraccarico, quel collaboratore può non riuscire a rilevare e segnalare correttamente le attività aggiuntive, che emergono così nel grafico a torta come ore extra non fatturate.
Per ottenere questi KPI degli studi professionali non servono sistemi complessi. Sono sufficienti tre cose: una rilevazione delle ore affidabile, un costo orario calcolato correttamente e un report aggiornato ed analizzato con regolarità, almeno ogni trimestre. Gli strumenti di controllo di gestione più efficaci sono infatti quelli che vengono guardati, discussi e tradotti in azioni concrete.

