
In vista della scadenza del 30 novembre 2026, i contribuenti aderenti al Concordato Preventivo Biennale devono verificare le modalità di calcolo degli acconti IRPEF, IRES, IRAP e previdenziali. Per chi aderisce per la prima volta al biennio 2026-2027, il metodo storico comporta una maggiorazione del 10% sulla differenza positiva tra reddito concordato e reddito precedente, ridotta al 3% per l’IRAP. Per le adesioni già in corso, gli acconti si determinano assumendo i valori concordati. Occorre inoltre considerare le nuove disposizioni sulle plusvalenze.
Visualizza l’infografica dell’articolo
L’approssimarsi della scadenza del 30 novembre impone ai contribuenti che hanno aderito al Concordato Preventivo Biennale (CPB) di verificare con attenzione le modalità di determinazione degli acconti 2026 relativi alle imposte sui redditi, all’IRAP e ai contributi previdenziali. Le regole applicabili, infatti, mutano in funzione dell’annualità di adesione al concordato e della circostanza che il contribuente si trovi nel primo periodo oggetto di CPB oppure in una fase di rinnovo.
Per quanto riguarda IRPEF, IRES e IRAP, l’art. 20, D.Lgs. n. 13/2024, stabilisce che, nei periodi d’imposta interessati dal concordato, gli acconti devono essere determinati secondo le regole ordinarie assumendo però come riferimento il reddito o il valore della produzione concordati. Una disciplina particolare è prevista per il primo anno di adesione al CPB: in tale circostanza, qualora si utilizzi il metodo storico, è dovuta una maggiorazione dell’acconto pari al 10% della differenza positiva tra reddito concordato e reddito dichiarato dell’anno precedente, al netto delle componenti straordinarie previste dalla normativa. Per l’IRAP la maggiorazione è invece fissata al 3% della differenza positiva tra valore della produzione concordato e valore dichiarato nel periodo antecedente.
L’Agenzia delle Entrate ha inoltre chiarito che, per le società di persone, le associazioni professionali, le S.r.l. trasparenti e le imprese familiari, la maggiorazione deve essere versata direttamente dai soci, associati o collaboratori in proporzione alla rispettiva quota di partecipazione. Il relativo versamento confluisce nel secondo o unico acconto e deve essere effettuato entro il 30 novembre 2026.
Continua a leggere l’articolo dopo l’infografica
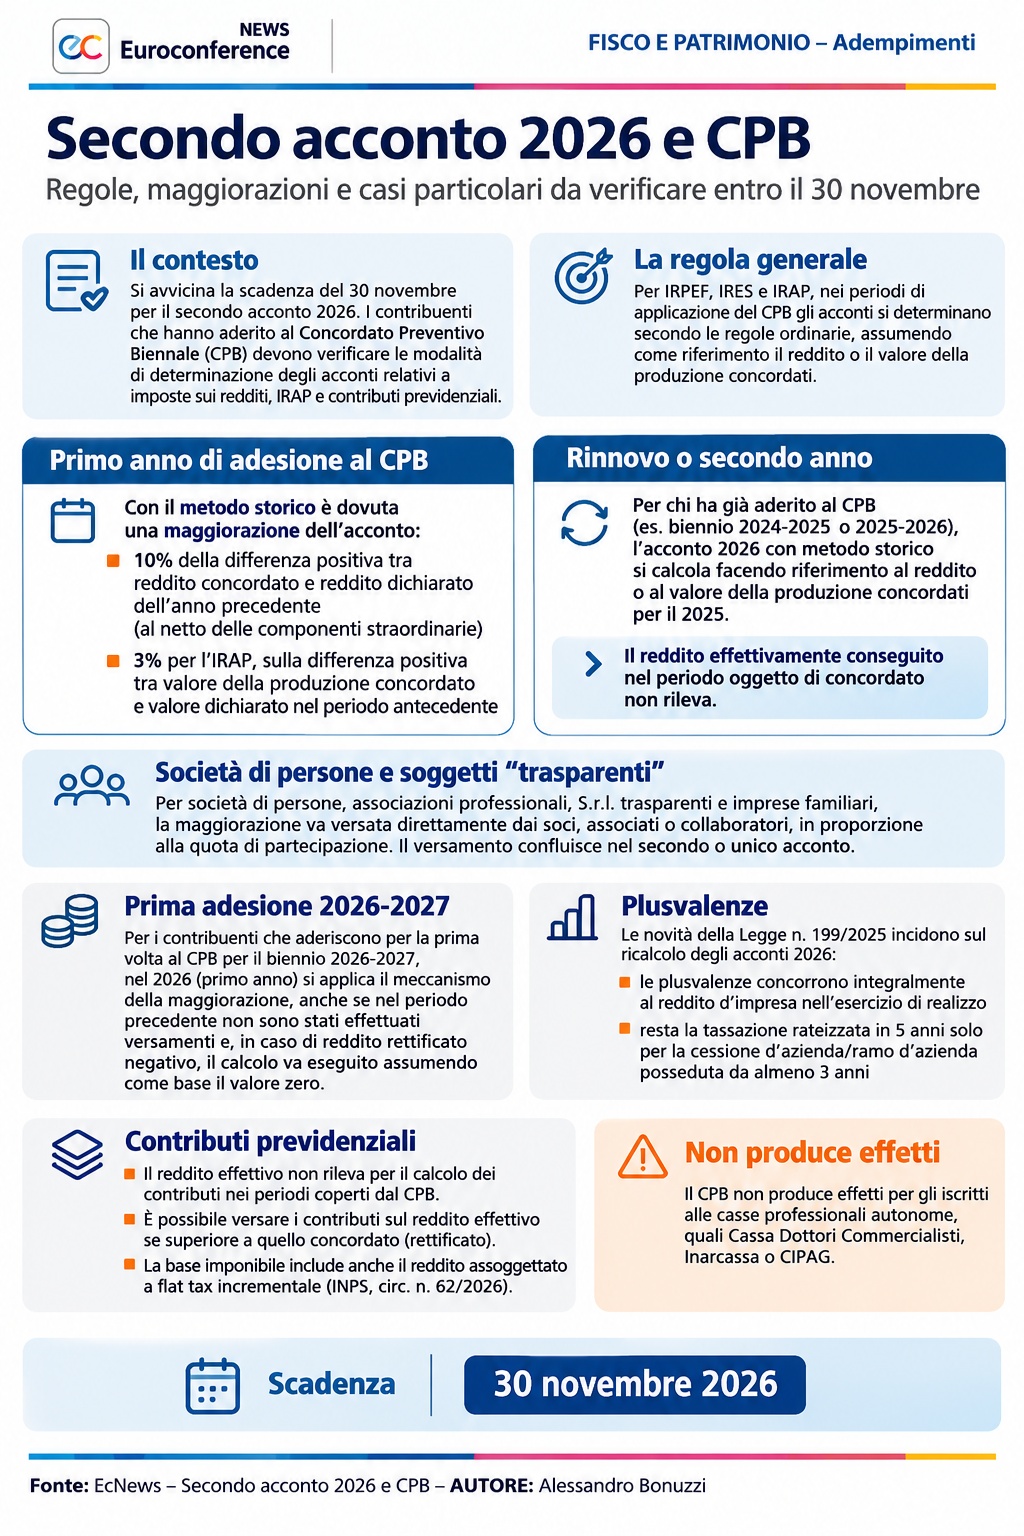
Particolare attenzione va riservata ai contribuenti che avevano già aderito al CPB per il biennio 2024-2025. Per tali soggetti, indipendentemente dalla decisione di rinnovare o meno il concordato per il biennio successivo, l’acconto 2026 determinato con il metodo storico deve essere calcolato facendo riferimento al reddito o al valore della produzione concordati per il 2025. In tale contesto, il reddito effettivamente conseguito nel periodo oggetto di concordato non assume alcuna rilevanza. Analoghe conclusioni valgono per i soggetti aderenti al biennio 2025-2026, per i quali il 2026 rappresenta il secondo anno di applicazione del concordato.
Diverso è invece il caso dei contribuenti che effettuano la prima adesione al CPB per il biennio 2026-2027. Per essi il 2026 costituisce il primo anno concordato e trova quindi applicazione il meccanismo della maggiorazione. L’Agenzia ha precisato che tale incremento è dovuto anche qualora nel periodo precedente non siano stati effettuati versamenti d’imposta e che, in presenza di un reddito rettificato negativo, il calcolo deve comunque essere eseguito assumendo come base il valore zero.
Ulteriori effetti derivano dalle novità introdotte dalla Legge n. 199/2025 in materia di plusvalenze. Ai fini del ricalcolo degli acconti 2026 occorre infatti considerare l’imposta che si sarebbe determinata applicando il nuovo regime secondo cui, in via generale, le plusvalenze concorrono integralmente alla formazione del reddito d’impresa nell’esercizio di realizzo, ad eccezione di quelle derivanti dalla cessione d’azienda/ramo d’azienda posseduta da almeno 3 anni per cui può trovare ancora applicazione la tassazione rateizzata in 5 anni. L’Agenzia delle entrate, con la Faq del 3 giugno 2026, ha confermato che tale obbligo di ricalcolo opera anche in presenza del Concordato Preventivo Biennale, imponendo quindi l’adeguamento del reddito concordato.
Sul fronte previdenziale, l’art. 19, D.Lgs. n. 13/2024, prevede che il reddito effettivo non rilevi ai fini della determinazione dei contributi nei periodi coperti dal concordato. Tuttavia, il contribuente può scegliere di versare i contributi sul reddito effettivamente prodotto se questo risulta superiore a quello concordato, opportunamente rettificato delle componenti straordinarie. La regola interessa gli iscritti alle Gestioni INPS, comprese la Gestione artigiani e commercianti e la Gestione separata, e trova applicazione anche nei confronti dei soci di srl trasparenti aderenti al CPB.
L’INPS, con la circolare n. 62/2026, ha inoltre precisato che la base imponibile previdenziale deve comprendere l’eventuale parte di reddito per la quale il contribuente ha optato per la flat tax incrementale.
Diversamente, il CPB non produce effetti per gli iscritti alle casse professionali autonome, quali Cassa Dottori Commercialisti, Inarcassa o CIPAG.

