
Nell’ambito del modello Redditi SC 2023, all’interno del quadro RF dedicato alla determinazione del reddito di impresa, sono state previste alcune novità compilative.
Una delle novità riguarda l’inserimento di due nuovi codici tra le altre variazioni in aumento e in diminuzione, al fine di indicare, rispettivamente, i componenti positivi e i componenti negativi che risultano dalla valutazione delle cripto-attività alla data di chiusura del periodo di imposta a prescindere dall’imputazione al conto economico.
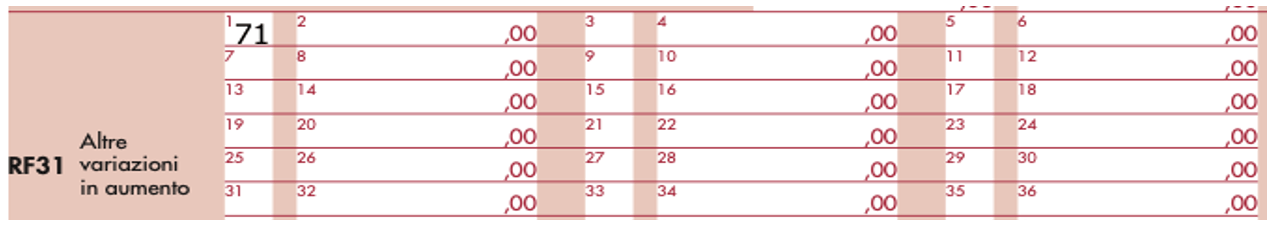
In particolare, si evidenzia che è stato introdotto il codice 71, da indicare all’interno del rigo RF31, denominato “Altre variazioni in aumento”, per indicare i componenti negativi, derivanti dalla valutazione delle cripto-attività al 31 dicembre 2022, che non concorrono alla formazione del reddito.
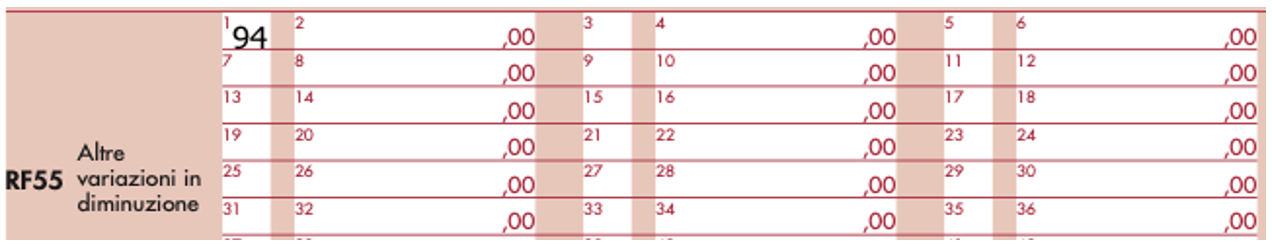
Inoltre, è stato introdotto il codice 94, da indicare all’interno del rigo RF55, denominato “Altre variazioni in diminuzione”, per indicare i componenti positivi che risultano dalla valutazione delle cripto-attività al 31 dicembre 2022, che non concorrono alla formazione del reddito.
I nuovi codici introdotti derivano dalla pubblicazione della Legge di bilancio per il 2023, con la quale il legislatore ha delineato una disciplina unitaria in materia di cripto-attività, valutandole per la prima volta e, allo stesso tempo, in modo definitivo, come attività di tipo finanziario.
Si evidenzia, infatti, che all’articolo unico, commi da 126 a 147, L. 197/2022, il legislatore ha definito la disciplina delle cripto-attività, regolandone la tassazione e consentendo, ai fini tributari, la sanatoria di eventuali criticità o errori commessi in precedenza.
In particolare, il comma 126, dell’articolo unico, L. 197/2022, ha introdotto, all’interno dell’articolo 67 Tuir, la nuova lettera c-sexies, secondo la quale, sono redditi diversi “le plusvalenze e gli altri proventi realizzati mediante rimborso o cessione a titolo oneroso, permuta o detenzione di cripto-attività, comunque denominate, non inferiori complessivamente a 2.000 euro nel periodo di imposta. […] Non costituisce una fattispecie fiscalmente rilevante la permuta tra cripto-attività aventi eguali caratteristiche e funzioni”.
Ne deriva che costituiscono redditi diversi le plusvalenze e gli altri proventi realizzati mediante rimborso, cessione a titolo oneroso, permuta o detenzione di criptovalute archiviate o negoziate, per importi non inferiori a 2.000 euro nel periodo di imposta di riferimento.
Si specifica, inoltre, che sono irrilevanti le permute effettuate tra cripto-attività aventi medesime caratteristiche e funzioni.

