
Il D.Lgs. n. 148/2026 modifica la disciplina della detrazione IVA, estendendo il termine per il suo esercizio fino alla dichiarazione relativa al secondo anno successivo a quello in cui il diritto è sorto. La principale novità riguarda le fatture d’acquisto ricevute nell’anno successivo all’effettuazione dell’operazione, per le quali diventa possibile imputare la detrazione all’anno precedente, purché pervenute prima della presentazione della relativa dichiarazione annuale. È necessaria l’annotazione in un apposito registro sezionale.
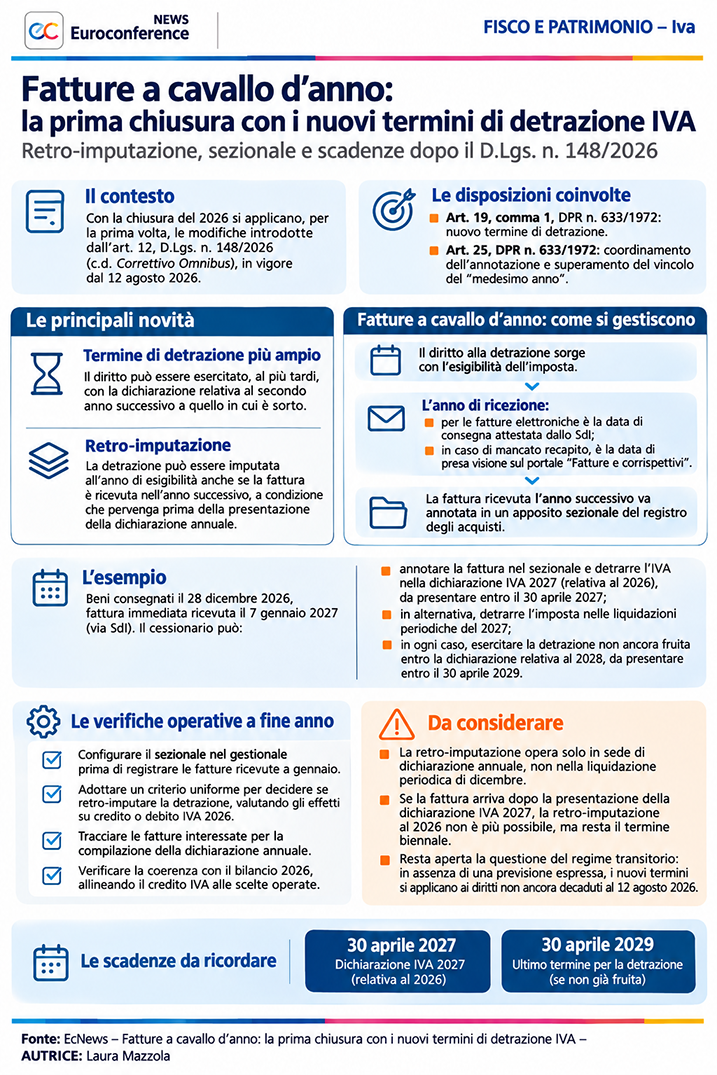
Visualizza l’infografica dell’articolo
Con la chiusura del periodo d’imposta 2026, gli operatori dovranno gestire, per la prima volta, le fatture d’acquisto “a cavallo d’anno” alla luce delle modifiche introdotte dall’art. 12, D.Lgs. n. 148/2026 (c.d. Correttivo Omnibus). Il Decreto è stato pubblicato nella Gazzetta Ufficiale dell’11 agosto 2026 ed è in vigore dal giorno successivo.
L’intervento riguarda 2 disposizioni cardine del D.P.R. n. 633/1972.
Da un lato, l’art. 19, comma 1, consente ora di esercitare il diritto alla detrazione, al più tardi, con la dichiarazione relativa al secondo anno successivo a quello in cui il diritto è sorto, ripristinando l’orizzonte temporale vigente prima del D.L. n. 50/2017.
Dall’altro, l’art. 25 coordina il termine di annotazione delle fatture d’acquisto e delle bollette doganali con il nuovo termine di detrazione ed elimina l’inciso che imponeva l’annotazione «con riferimento al medesimo anno».
Le stesse modifiche sono replicate negli artt. 56 e 88 del Testo unico IVA (D.Lgs. n. 10/2026), applicabile dal 1° gennaio 2027.
Il nodo delle fatture a cavallo d’anno deriva dal fatto che il diritto alla detrazione sorge con l’esigibilità dell’imposta, ma può essere esercitato solo in presenza della fattura.
Continua a leggere l’articolo dopo l’infografica
Nel regime previgente, secondo l’impostazione della circolare n. 1/E/2018, la fattura relativa a un’operazione effettuata nell’anno N, ma ricevuta nell’anno N+1, consentiva la detrazione soltanto a partire dall’anno di ricezione. Il registro sezionale accoglieva invece esclusivamente le fatture ricevute entro il 31 dicembre dell’anno N e annotate successivamente.
Ai fini dell’individuazione dell’anno di ricezione, per le fatture elettroniche rileva la data di consegna attestata dal Sistema di Interscambio (SdI). In caso di mancato recapito, ad esempio per casella PEC piena o codice destinatario non attivo, occorre invece fare riferimento alla data di presa visione del documento nell’area riservata del portale “Fatture e corrispettivi”.
Proprio dalla data di ricezione dipende, a fine anno, la collocazione della fattura nel registro ordinario o nel sezionale.
Il ritorno a termini più ampi trova, del resto, giustificazione nella generalizzazione della fatturazione elettronica, che consente all’Amministrazione di disporre in tempo reale dei dati relativi alle operazioni passive e riduce il rischio di duplicazioni della detrazione.
La novità più rilevante, illustrata nella Relazione al Decreto, consiste nella possibilità di retro-imputare la detrazione all’anno in cui il diritto è sorto anche quando la fattura è ricevuta nell’anno successivo. La condizione è che la fattura pervenga prima della presentazione della dichiarazione annuale relativa all’anno di esigibilità.
In tal caso, le fatture devono essere annotate in un’apposita sezione del registro degli acquisti, così da distinguerle da quelle imputabili all’anno corrente.
Il sezionale amplia quindi la propria funzione; la retro-imputazione, peraltro, opera in sede di dichiarazione annuale e non nella liquidazione periodica di dicembre.
Si ipotizzi che beni consegnati il 28 dicembre 2026 siano documentati da fattura immediata, recapitata al cessionario tramite SdI il 7 gennaio 2027.
Il cessionario potrà:
- annotare la fattura nel sezionale e far confluire la detrazione nella dichiarazione IVA 2027, relativa al 2026, da presentare entro il 30 aprile 2027;
- in alternativa, detrarre l’imposta nelle liquidazioni periodiche del 2027;
- in ogni caso, esercitare la detrazione non ancora fruita entro la dichiarazione relativa al 2028, da presentare entro il 30 aprile 2029.
Se la fattura giungesse dopo la presentazione della dichiarazione IVA 2027, la retro-imputazione al 2026 non sarebbe più possibile, ma resterebbe aperto il termine biennale.
Sul piano operativo, la chiusura dell’esercizio richiede alcune verifiche preliminari:
- configurare il sezionale nel gestionale prima di registrare le fatture ricevute a gennaio;
- adottare un criterio uniforme per decidere se retro-imputare la detrazione, valutando gli effetti sul credito o sul debito IVA 2026;
- tracciare le fatture interessate in vista della compilazione della dichiarazione annuale;
- verificare la coerenza con il bilancio 2026, nel quale il credito IVA rilevato deve risultare allineato alle scelte operate in dichiarazione.
Resta aperta la questione del regime transitorio, sul quale il Decreto non contiene disposizioni specifiche, nonostante le richieste avanzate in sede di esame dello schema, tra cui quelle di Assonime.
A parere di chi scrive, in assenza di una previsione espressa, appare prudente ritenere che i nuovi termini si applichino ai diritti alla detrazione non ancora decaduti al 12 agosto 2026, e quindi, in primo luogo, a quelli sorti nel corso del 2026. Secondo questa lettura, i nuovi termini non farebbero rivivere i termini di detrazione già spirati.
Un chiarimento ufficiale sarebbe comunque opportuno, anche con riguardo alle detrazioni recuperate mediante dichiarazione integrativa.

