
Il D.Lgs. n. 147/2026 modifica il sistema dichiarativo IMU introducendo un modello unitario telematico per tutti i soggetti passivi, inclusi gli enti non commerciali esenti. Il termine di presentazione resta fissato al 30 giugno dell’anno successivo, ma gli enti non commerciali continuano a dover presentare la dichiarazione ogni anno, mentre per gli altri contribuenti la dichiarazione conserva efficacia fino al mutamento delle circostanze rilevanti. La riforma interviene inoltre sui termini di accertamento in caso di rettifica della rendita DOCFA e riduce, dal 1° gennaio 2027, le sanzioni per omessa e infedele dichiarazione IMU.
Visualizza l’infografica dell’articolo
Il D.Lgs. n. 147/2026, recante disposizioni in materia di tributi locali e federalismo fiscale, modifica il sistema dichiarativo dell’IMU.
In particolare, l’art. 26 del Decreto ha introdotto il comma 768-bis, all’art. 1, Legge n. 160/2019, prevedendo un nuovo Modello dichiarativo “unitario”, destinato a tutti i soggetti passivi dell’imposta, compresi gli enti non commerciali che beneficiano dell’esenzione prevista dall’art. 1, comma 759, lett. g), Legge n. 160/2019.
Il nuovo Modello, da adottare con Decreto MEF, dovrà essere trasmesso esclusivamente con modalità telematiche. La trasmissione digitale diventerà, quindi, l’unica modalità per assolvere l’obbligo dichiarativo, con il superamento della presentazione cartacea.
Anche il nuovo Modello dovrà essere trasmesso entro il 30 giugno dell’anno successivo a quello in cui è iniziato il possesso degli immobili oppure si sono verificate variazioni rilevanti ai fini della determinazione dell’imposta. Ne deriva che il termine conferma l’impostazione già conosciuta dagli operatori.
Si ricorda che la dichiarazione non deve essere presentata per ogni variazione materiale dell’immobile, ma quando intervengono circostanze che incidono sull’ammontare dell’IMU dovuta o sulla spettanza di un’agevolazione.
Infatti, per la generalità dei soggetti passivi, esclusi gli enti non commerciali che beneficiano dell’esenzione di cui all’art. 1, comma 759, lett. g), Legge n. 160/2019, la dichiarazione conserva efficacia anche per gli anni successivi, finché non cambiano le circostanze dalle quali deriva un diverso ammontare dell’imposta.
Continua a leggere l’articolo dopo l’infografica
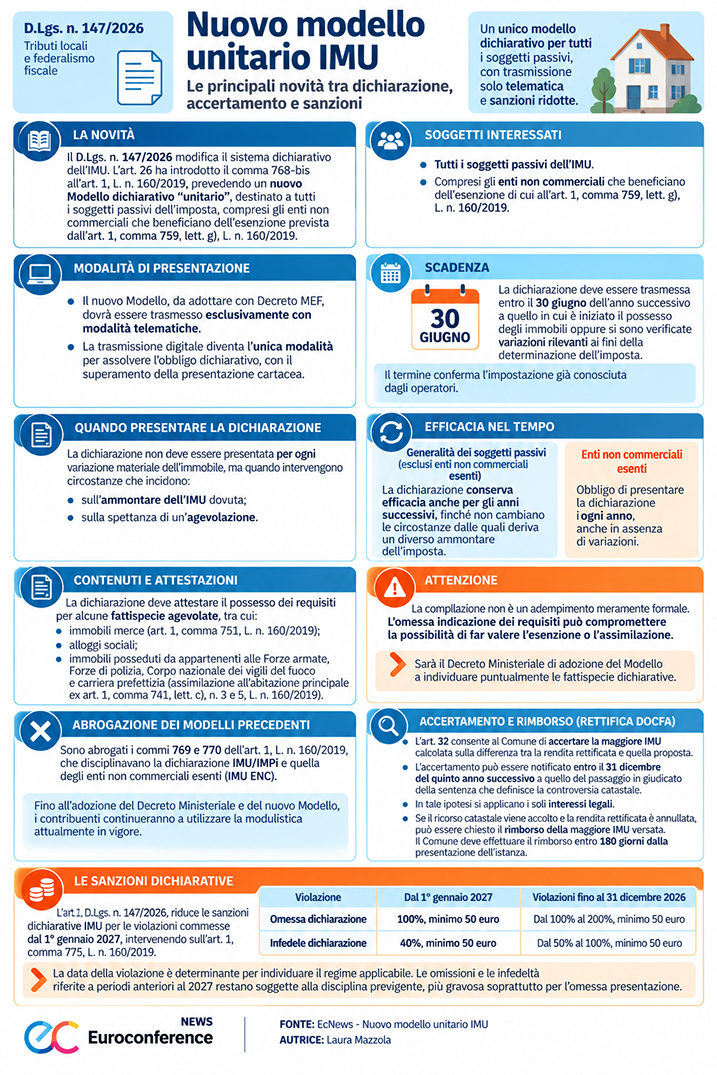
Sarà il Decreto Ministeriale di adozione del Modello a individuare puntualmente le fattispecie dichiarative.
Per gli enti non commerciali esenti resta, invece, fermo l’obbligo di presentare la dichiarazione ogni anno, anche in assenza di variazioni.
Si evidenzia che la nuova disciplina conferma la necessità di attestare nella dichiarazione il possesso dei requisiti richiesti per alcune fattispecie agevolate.
Tale obbligo riguarda gli immobili merce, esenti dall’IMU ai sensi dell’art. 1, comma 751, Legge n. 160/2019, nonché gli alloggi sociali e gli immobili posseduti da appartenenti alle Forze armate, alle Forze di polizia, al Corpo nazionale dei vigili del fuoco e alla carriera prefettizia. Per queste ultime categorie, l’attestazione è funzionale all’applicazione dell’assimilazione all’abitazione principale prevista dall’art. 1, comma 741, lett. c), n. 3 e 5, Legge n. 160/2019.
La compilazione della dichiarazione non è, quindi, un adempimento meramente formale. L’omessa indicazione dei requisiti può compromettere la possibilità di far valere l’esenzione o l’assimilazione.
La Riforma comporta anche l’abrogazione dei commi 769 e 770, dell’art. 1, Legge n. 160/2019, che disciplinavano la dichiarazione IMU ordinaria, mediante il modello IMU/IMPi, e quella degli enti non commerciali esenti, mediante il modello IMU ENC.
Fino all’adozione del Decreto Ministeriale e del nuovo Modello, tuttavia, i contribuenti continueranno a utilizzare la modulistica attualmente in vigore.
Di seguito, il D.Lgs. n. 147/2026 interviene anche sui termini di accertamento quando la rendita catastale proposta con procedura DOCFA è rettificata dall’Agenzia delle Entrate-Territorio.
In particolare, l’art. 32 consente al Comune, in deroga ai termini ordinari dell’art. 1, comma 161, Legge n. 296/2006, di accertare la maggiore IMU calcolata sulla differenza tra la rendita rettificata e quella proposta.
L’accertamento può essere notificato entro il 31 dicembre del quinto anno successivo a quello del passaggio in giudicato della sentenza che definisce la controversia catastale. In tale ipotesi si applicano i soli interessi legali.
La disciplina tutela anche il contribuente: se il ricorso catastale viene accolto e la rendita rettificata è annullata, può essere chiesto il rimborso della maggiore IMU versata e non dovuta. Il Comune deve effettuare il rimborso entro 180 giorni dalla presentazione dell’istanza.
L’art. 12, D.Lgs. n. 147/2026, riduce le sanzioni dichiarative IMU per le violazioni commesse dal 1° gennaio 2027, intervenendo sull’art. 1, comma 775, Legge n. 160/2019.
| Violazione | Dal 1° gennaio 2027 | Violazioni fino al 31 dicembre 2026 |
| Omessa dichiarazione | 100%, minimo 50 euro | Dal 100% al 200%, minimo 50 euro |
| Infedele dichiarazione | 40%, minimo 50 euro | Dal 50% al 100%, minimo 50 euro |
La data della violazione è determinante per individuare il regime applicabile.
Le omissioni e le infedeltà riferite a periodi anteriori al 2027 restano soggette alla disciplina previgente, più gravosa soprattutto per l’omessa presentazione.

